


 Новости и мероприятия
 Проблемы авторынка
 Обучение (Академия РОАД)
 Статистика и аналитика
Стратегия развития автопрома России — экспертный анализ

Вводная часть
Распоряжением Правительства Российской Федерации № 2267-р от 24 августа 2026 года утверждена Стратегия развития автомобильной промышленности Российской Федерации на период до 2035 года. Одобренный документ задаёт правильный, долгосрочный и предметный вектор развития одной из ключевых системообразующих отраслей Российской экономики и заслуживает признания как последовательный, ответственный и амбициозный шаг государства.
К сильным сторонам утверждённой Стратегии обоснованно относятся: долгосрочный горизонт планирования до 2035 года, задающий отрасли предсказуемый инвестиционный контур; измеримые целевые показатели по объёмам производства, локализации и доле продаж на внутреннем рынке, позволяющие в динамике оценивать ход реализации; ясно сформулированный приоритет технологического суверенитета и удержание ключевых компетенций внутри страны; предметные меры прямой поддержки спроса, включая льготное автокредитование, лизинг и обновление парка государственных заказчиков; официальное признание автомобильной промышленности отраслью системообразующего значения; наконец, включение в периметр Стратегии сервисного контура и элементов послепродажного обслуживания.
Совокупность этих решений формирует прочную опору для последующей нормативной и отраслевой работы. Настоящая публикация подготовлена в русле поддержки одобренного вектора и направлена на его практическое усиление за счёт международного экспертного контекста и адресных предложений, которые не меняют утверждённую траекторию, но повышают её реализуемость. Вместе с тем внимательное изучение текста Стратегии показывает, что в фокусе документа сосредоточен, преимущественно, производственный контур автомобильной отрасли — автопром в его классическом понимании. Параллельно с автопромом на протяжении всего жизненного цикла автомобиля работает второй, не менее значимый, контур — авторитейл.
Он объединяет продажу автомобилей, их гарантийное и послегарантийное обслуживание, вторичный оборот, автомобильное финансирование, страхование, повторные продажи и утилизацию. Именно в этом контуре формируется реальный потребительский спрос, генерируется значительная часть отраслевой занятости и создаётся VIN-уровневая информационная база, необходимая Государству для точной настройки регуляторных механизмов. Международный опыт последних десятилетий убедительно демонстрирует: без синхронного развития авторитейла даже сильная производственная стратегия постепенно теряет эффективность. Именно поэтому предметом настоящего экспертного разбора выступает не критика утверждённой Стратегии, а её дополнение — вопросами розничного контура, единого языка отраслевых данных и международно проверенных регуляторных инструментов.
Что такое авторитейл
Под авторитейлом понимается весь спектр экономической деятельности с автомобилем от момента его отгрузки заводом-изготовителем до окончания эксплуатации — временной горизонт, превышающий пятнадцать лет. Этот контур включает первичную продажу нового автомобиля физическому или юридическому лицу; эксплуатацию в гарантийный период у официального дилера; повторные продажи (трейд-ин, вторичный рынок между физическими и юридическими лицами); эксплуатацию за пределами гарантии в официальных сервисах и независимых СТО; завершение жизненного цикла — либо через утилизацию, либо через полный физический износ. Через весь жизненный цикл проходит сопутствующий слой продуктов и услуг: автомобильное кредитование, лизинг, страхование, продукты F&I, обмен «умными данными», продажа запасных частей и аксессуаров. Каждое из перечисленных звеньев формирует собственный поток выручки, занятость, налогооблагаемую базу и, что не менее важно, поток данных, отражающих реальное поведение потребителя. Именно эта совокупность и обеспечивает автопрому «вторую половину» его экономического эффекта.
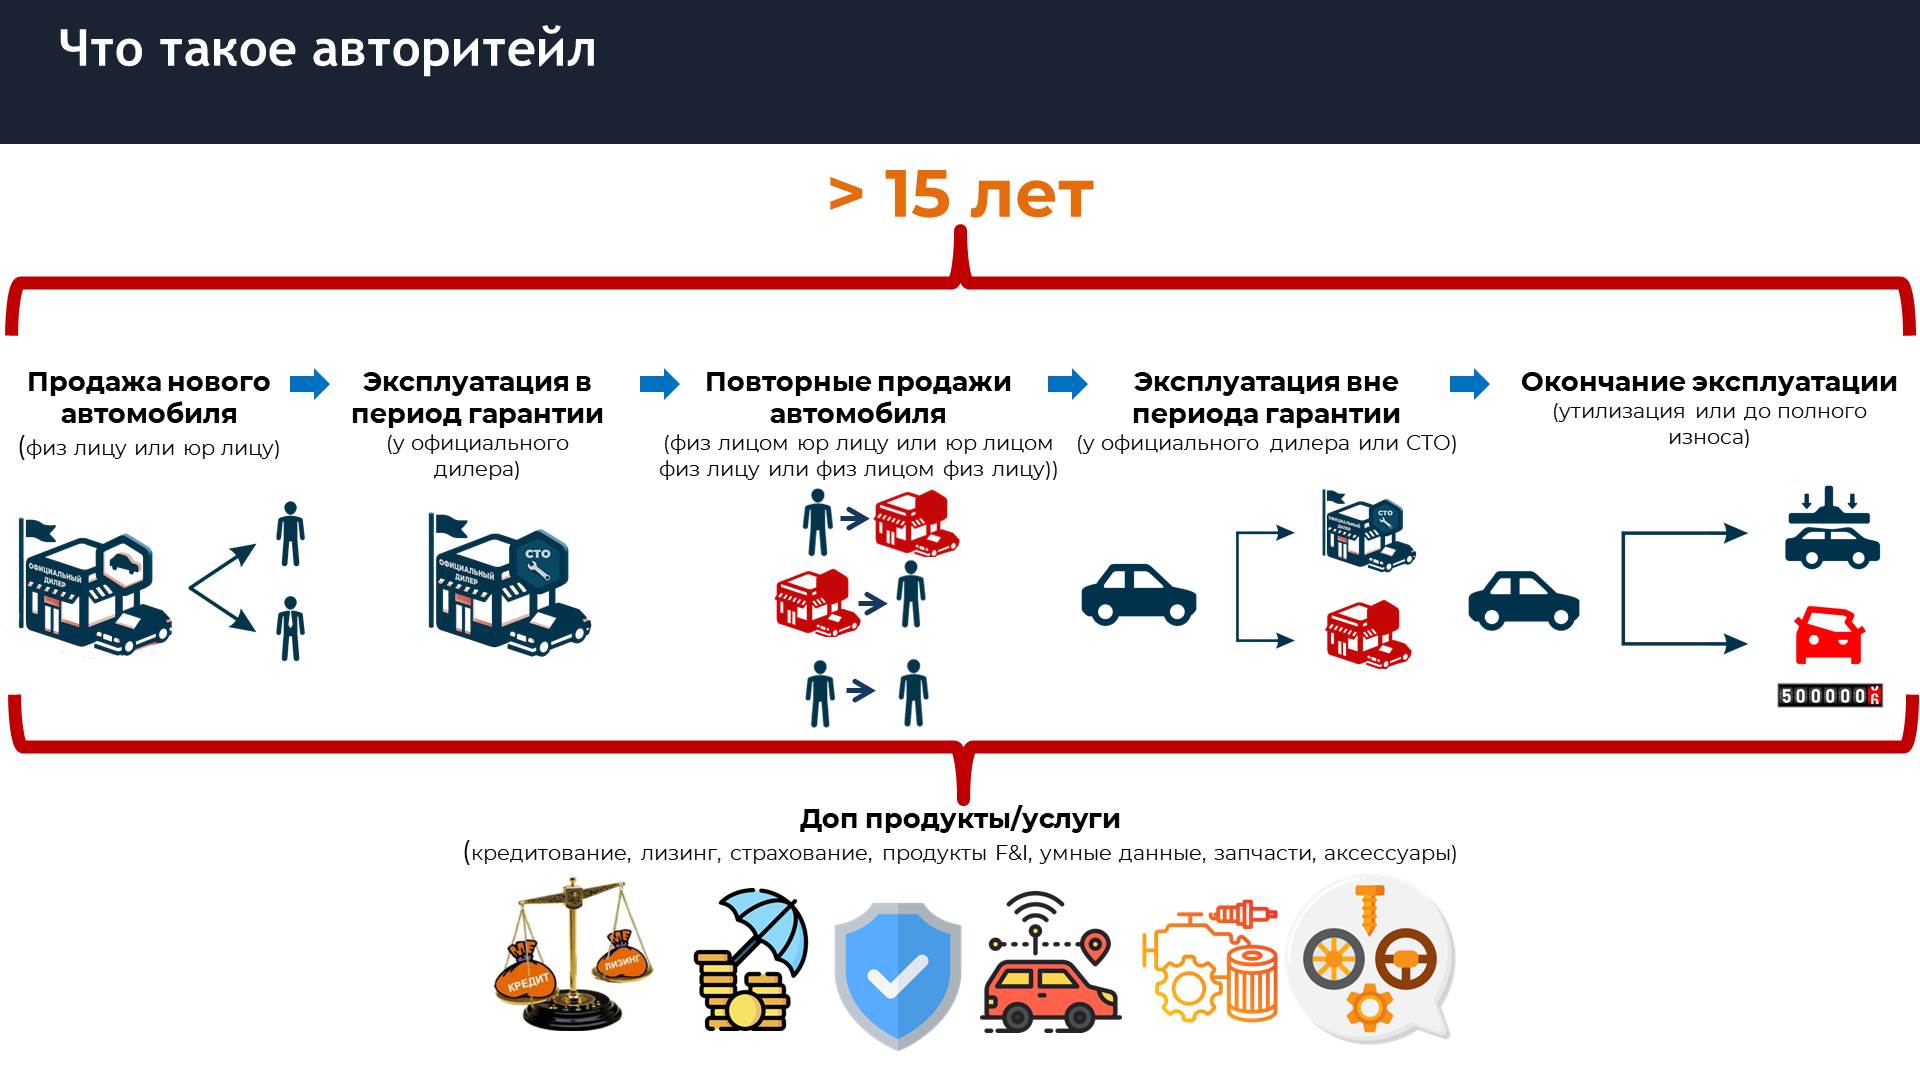
Значимость авторитейла в экономике
Сравнительная картина по четырём крупнейшим авторынкам мира — США, Китаю, Европе и России — по данным 2024 года показывает, что авторитейл во всех сравниваемых юрисдикциях сопоставим с автопромом по выручке и, как правило, превосходит его по занятости. В США соотношение авторитейла к автопрому составляет по выручке 3,0×, в Европейском союзе — 1,32×, в России — 1,8×. Особый случай представляет Китай, где формально автопром превышает авторитейл по выручке (соотношение 0,68×): это объясняется тем, что китайская статистика учитывает в автопроме значительный экспортный компонент — поставки автокомпонентов Tier-1/Tier-2 на глобальные рынки. По занятости соотношение авторитейла к автопрому в США составляет 2,6×, в Китае — 4,0×, в Европе — 1,46×, в России — 1,4×. Отдельно следует выделить «независимый канал» (независимые СТО и торговля автомобилями с пробегом), который формирует от 65 до 85 процентов занятости всего авторитейла и служит массовой точкой контакта государства с автовладельцем.
Различия в соотношениях между странами объяснимы структурно. В США и в России авторитейл превосходит автопром прежде всего потому, что национальный автопром в обеих юрисдикциях удовлетворяет лишь часть внутреннего спроса, тогда как продажи, сервис и вторичный оборот распространяются на весь автопарк, включая импортные марки; в США к этому добавляется исключительно развитый рынок автомобильного финансирования (F&I) и повторных продаж. В Китае и континентальной Европе картина противоположная: обе экономики являются глобальными экспортёрами автомобилей и компонентов, поэтому производственный контур масштабно превышает объём внутреннего розничного оборота. Иначе говоря, соотношение «автопром против авторитейла» отражает степень экспортной ориентации автомобильной отрасли той или иной страны, а не относительную значимость розничного контура. Значимость авторитейла в экономике одинаково высока во всех четырёх юрисдикциях — различается лишь его пропорция по отношению к производству.

Методология (строгое разделение по цепочке создания стоимости). Автопром — всё до отгрузки дилеру (wholesale/ex-works): (а) OEM — wholesale-выручка производителей легковых и коммерческих автомобилей без дилерской маржи (Census ASM, CAAM, ACEA, АСМ); (б) Tier-1/2 — производство автокомпонентов по первичной отгрузке OEM (MEMA, CAAM, CLEPA, Автостат). Занятость — только производственные кадры (BLS NAICS 3361-3363, CAAM Employment, Eurostat NACE 29, АСМ). Авторитейл — всё после отгрузки дилеру, включая дилерскую маржу, 4 подканала: (1) Франчайз. дилеры (4S/authorized) — розничная выручка от новых авто (retail price, вкл. дилерскую маржу) + сервис в 4S + б/у через trade-in: США NADA 2025 ($1 301 млрд); Китай CPCA 2024 (22,9 млн×¥177к + 3,87 млн×¥300к ≈ $700 млрд, NBS retail ¥5,03 трлн); ЕС Xerfi 2024 (часть €1 трлн distribution без IAM/used = $540 млрд); РФ РОАД ($55,6 млрд). (2) Смежные поставщики — кредитование, страхование, IT-платформы, дистрибуция запчастей IAM: США Auto Care Association ($557 млрд); Китай CIC/HKEX 2024 (часть ¥6,2 трлн aftermarket — finance+insurance = $318 млрд); ЕС Roland Berger + CECRA ($270 млрд); РФ Автостат ($6,7 млрд). (3) Независ. сервис (все типы СТО) — мех. ремонт, кузовной, автомойка, шиномонтаж: США BLS NAICS 8111 ($173 млрд); Китай Ice.it/CIC 2024 — ¥1,88 трлн (repair+cosmetics+body); ЕС Roland Berger 2024 IAM (€236 млрд с трудом); РФ Автостат 2024. (4) Независ. дилеры used-car — вторичный рынок вне франчайзинга: США NIADA UCIR 2025 (51 965 активных дилеров); Китай CADA 2024 (¥1,285 трлн / 19,61 млн авто); ЕС GVR 2024 ($536,5 млрд); РФ Автостат (~1,8 млн×1,3 млн ₽). Занятость авторитейла: Франч. дилеры — США NADA; ЕС CECRA franchised сегмент; Китай IBISWorld 1,541 млн + 32 878 4S×65 = 2 137 тыс; РФ 65×дилеров. Независ. сервис — Китай MIIT/CAAM ~4 млн; ЕС Roland Berger 3,2 млн aftermarket (IAM ≈ 2,7 млн). Used-car — США FRED 207,5 тыс; Китай 799 тыс.×4; ЕС 435 тыс (VMR+расш.); РФ 5 000×15. Исключение двойного счёта: в автопроме — wholesale ex-works (без дилерской наценки); в франч. дилерах — retail-выручка (вкл. дилерскую маржу 12–16%), без автокредитования и страховки (вошли в смежные); в независ. сервисе — только IAM-выручка (без 4S-сервиса); в used-car — только вторичный рынок вне франчайзинга (трейд-ины 4S — в ядре). Валюта: USD 2024 (1 CNY = $0,138; 1 EUR = $1,08; 1 ₽ = $0,0111). Оценки — курсивом; жирным — прямые официальные данные.
Источники: США: NADA 2025, MEMA, FRED, Auto Care Assoc., BLS NAICS 8111, IBISWorld. Китай: CAAM, CADA (gov.cn), IBISWorld China, CIC/HKEX, Ice.it/CIC 2024, NBS 2025, MIIT/CAAM, CPCA 2024. Европа: CECRA, ACEA Pocket Guide 2025/26, CLEPA, Roland Berger 2024, Xerfi 2024, GVR 2024, Eurofound EU-LFS. Независ. дилеры: NIADA UCIR 2025, FRED 441120, CADA 2024. Россия: АСМ-Холдинг, Автостат, РОАД, kremlin.ru.
Международный контекст: аналогия с китайской моделью и её уроки
Утверждённая Стратегия развития автопрома России до 2035 года по конструкции имеет значительную аналогию с китайской моделью 1984–2010-х годов. Меры государственной поддержки прямо привязаны к контрольному пакету национального акционера: производитель получает доступ к льготному режиму, только если более пятидесяти процентов долей в уставном капитале принадлежит Российским выгодоприобретателям (§IV, §XI). Совместные предприятия признаны источником технологий и интеллектуальных прав (§VI), а риск отсутствия иностранных партнёров, готовых участвовать в СП на условиях полной передачи ноу-хау, отнесён к ключевым (§VIII). В совокупности это тот же набор инструментов, с помощью которого КНР более трёх десятилетий выстраивал собственный автопром: обязательное СП с национальным контролем, балльная локализация, тарифная защита рынка, целевая консолидация до двух–пяти национальных чемпионов в сегменте.
Такая опора на проверенный практикой инструментарий сама по себе является сильной стороной. Однако у китайской модели есть и вторая половина, которую Стратегия пока не закрепляет в равной мере, — розничный канал и единый язык отраслевых данных. Опыт КНР показывает цену этого пробела: маржа автопрома опустилась до 4,1 процента (исторический минимум), доля убыточных автодилеров превысила половину сети, а годовой объём государственных субсидий автомобильной индустрии достиг эквивалента 47 миллиардов долларов США. Причина — производственная политика оказалась опережающей по темпу по отношению к розничной: автопроизводители (OEM) наращивают выпуск быстрее, чем розница физически способна его абсорбировать. Полагаться на конструкцию, доказавшую свою производственную состоятельность, целесообразно; при этом синхронное развитие розничного контура и единого языка данных представляется разумной страховкой от воспроизведения текущих трудностей китайского рынка.
Результат несогласованного развития автоиндустрии Китая
Слайд ниже обобщает три десятилетних тренда китайского авторынка и раскрывает механику накопленного дисбаланса. Маржинальность автопрома снижалась последовательно на протяжении десяти лет — с 7,8 процента в 2017 году до 4,1 процента в 2025 году. Одновременно доля убыточных автодилеров возросла с 11,4 процента до исторического максимума в 55,7 процента. На фоне снижения экономической эффективности обоих контуров объём государственных субсидий автомобильной индустрии Китая увеличивался поступательно и достиг в 2025 году 47 миллиардов долларов США — рекордного значения. Совокупность этих кривых иллюстрирует принципиально важное наблюдение: субсидии сами по себе не восстанавливают рентабельность отрасли, если рост выпуска не согласован с реальной ёмкостью розничного канала. При отсутствии синхронной модернизации авторитейла — стандартов франшизы, единого языка данных, эффективных инструментов оборота склада и трейд-ин — производственные меры поддержки утрачивают трансмиссию в потребительский спрос. Для Российской повестки этот вывод имеет прикладное значение: наличие развитого дилерского контура как второй опоры Стратегии способно предотвратить сценарий «инволюции», при котором даже значительные бюджетные вложения не переходят в устойчивую рентабельность отрасли.

Источники: Rhodium Group 08.2025 (¥342 млрд, «инволюция») · CSIS Kennedy 06.2024 ($230.9 млрд 2009–2023) · Reuters 06.2023 (пакет NEV ¥520 млрд) · gov.cn / MOFCOM 01.2026 (11.5 млн авто) · CNEV Post 12.2025 (trade-in 2026) · Jing Daily 12.2025 (NEV tax до 50% с 2026) · Bloomberg 12.2025 (порог cash-for-clunkers) · 36Kr 08.2026 (200 млрд ¥, H1 2025)
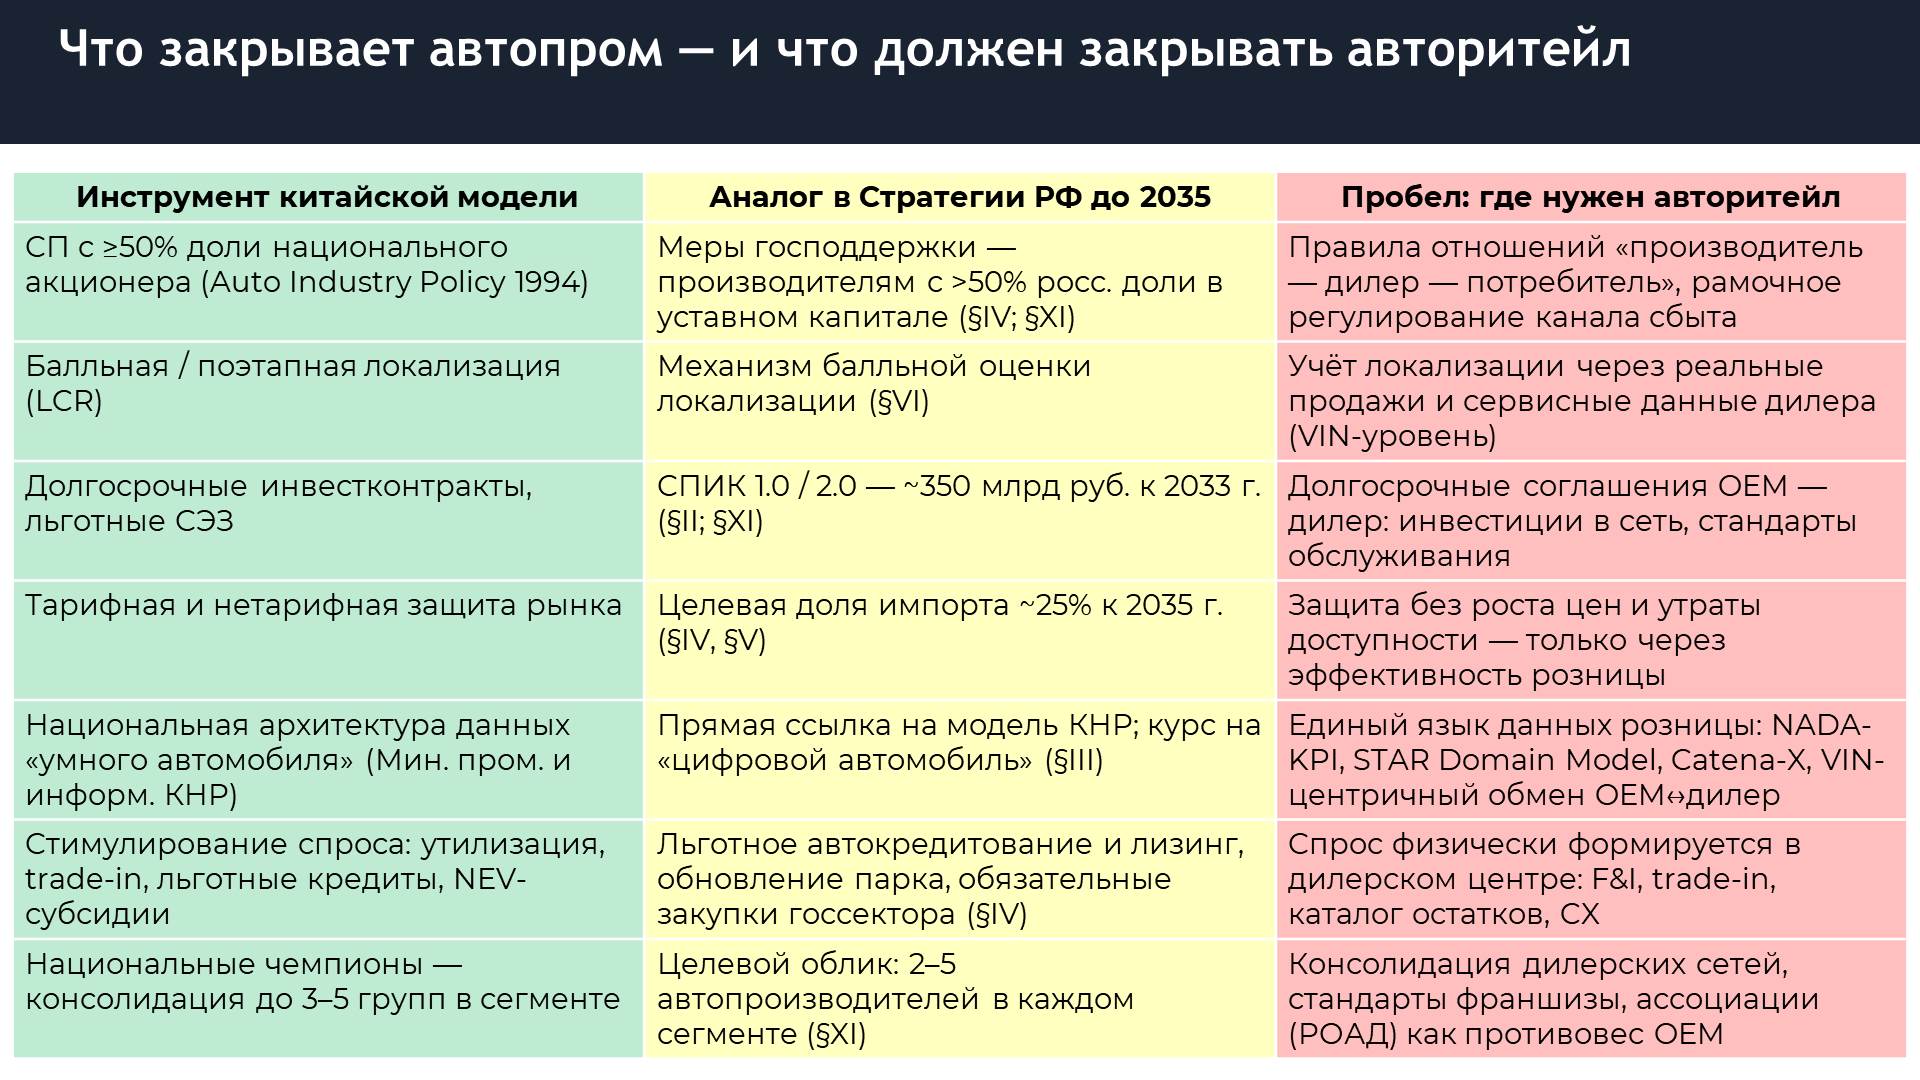
Что закрывает автопром — и что должен закрывать авторитейл
Сопоставительная матрица (ниже) инструментов Китайской модели, их аналогов в утверждённой Стратегии Российской Федерации и пробелов, которые способен закрыть авторитейл, представляет собой центральный аналитический слайд первого блока. Каждой производственной мере (совместное предприятие с национальным контролем, балльная локализация, долгосрочные инвестиционные контракты, тарифная защита рынка, национальная архитектура «умного автомобиля», стимулирование спроса, курс на национальных чемпионов) корреспондирует адекватная норма Стратегии — и одновременно чётко очерчивается зона, где производственных мер недостаточно и где требуется собственный набор инструментов авторитейла: рамочное регулирование канала сбыта, учёт локализации через VIN-уровневые данные дилера, долгосрочные соглашения OEM–дилер, защита розничных цен и доступности автомобиля, единый язык данных розницы (NADA-KPI, STAR Domain Model, Catena-X – подробно описана далее), инструменты формирования спроса непосредственно в точке продажи (F&I, трейд-ин, каталог запасов, и т.д.), консолидация дилерских сетей и признание отраслевой ассоциации в качестве переговорного контрагента OEM. Таким образом, авторитейл не подменяет производственный контур Стратегии, но замыкает те механизмы, которые в её нынешней редакции остаются нераскрытыми.
Восемь системных пробелов утверждённой редакции Стратегии
Раздельная шапка вводит второй, более детальный аналитический блок публикации. Пробелы намеренно сформулированы в редакции, пригодной для последующего нормативного уточнения и не затрагивающей одобренный вектор Стратегии. Их устранение возможно средствами подзаконного регулирования и отраслевых стандартов — то есть без необходимости пересмотра базового документа.

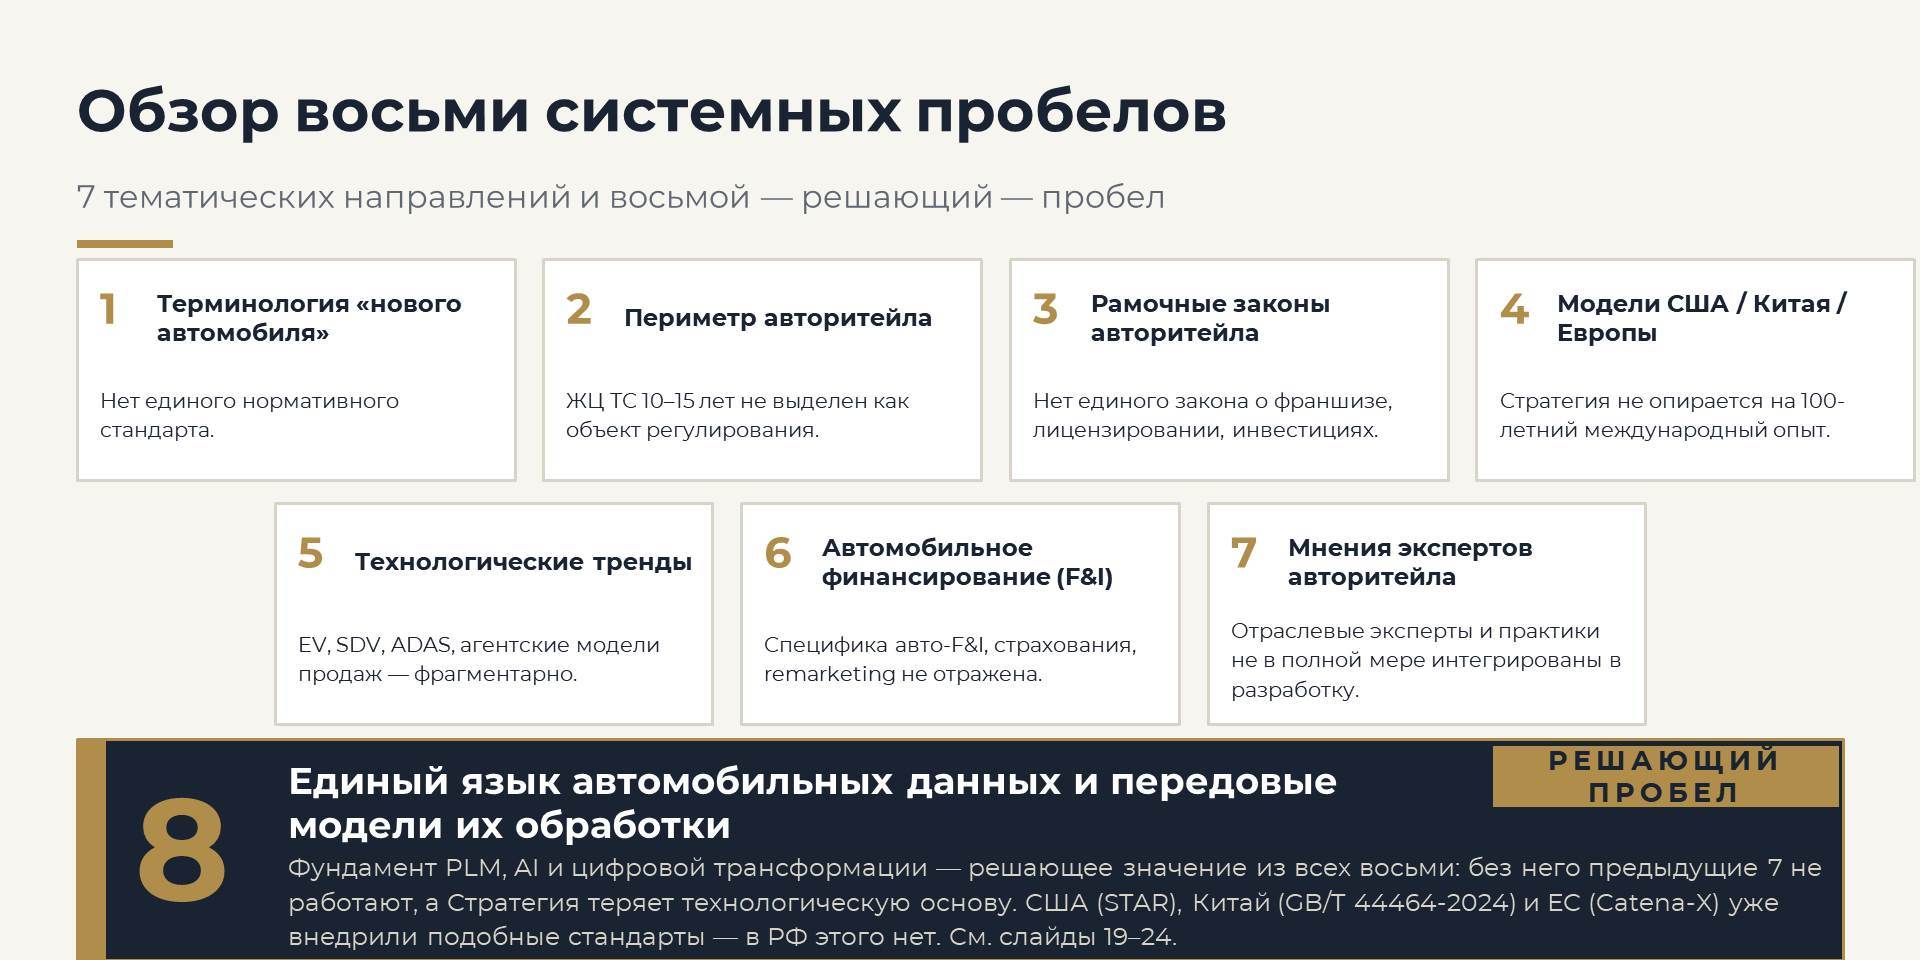
Обзор восьми системных пробелов
Общая архитектура пробелов включает семь тематических направлений и восьмое — решающее. К тематическим относятся: отсутствие единого нормативного стандарта термина «новый автомобиль»; неполнота периметра авторитейла как объекта регулирования на всём жизненном цикле автомобиля 10–15 лет; отсутствие единого рамочного закона о франшизе, лицензировании и инвестиционных обязательствах дилера; ограниченная опора Стратегии на столетний международный опыт США, Китая и Европы; фрагментарное отражение новых технологических моделей — электрификации, программно-определяемого автомобиля, ADAS, агентских моделей продаж; отсутствие специализированного контура регулирования автомобильного финансирования, страхования и повторных продаж; неполная интеграция отраслевых экспертов и практиков авторитейла в разработку. Восьмой пробел — единый язык автомобильных данных и передовые модели их обработки — является решающим: без него семь предшествующих не работают, а Стратегия теряет технологическую основу. Такие стандарты уже приняты в США (STAR), Китае (ГБ/Т 44464-2024) и Европейском союзе (Catena-X); их отсутствие в России создаёт риск отрыва национальной автомобильной экосистемы от глобального цифрового контура.
Источники: С. Наумовский, «Замки без фундамента» (РОАД) · Единый язык цифр
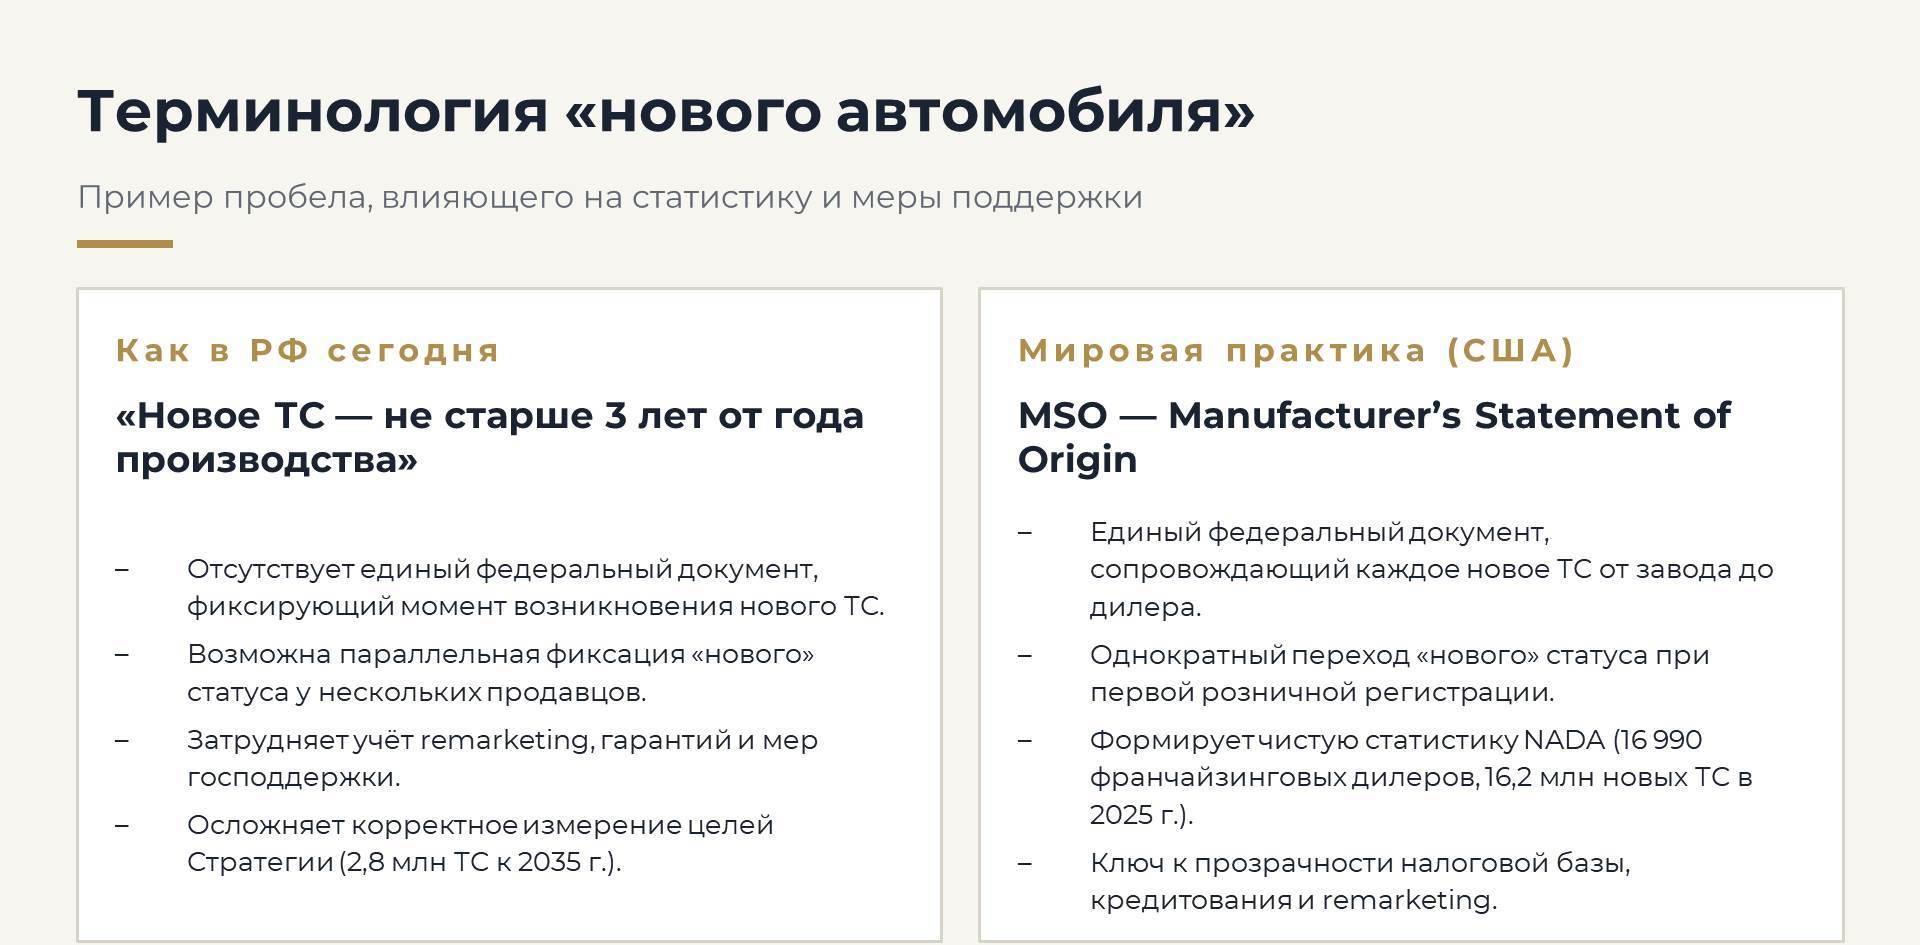
Терминология «нового автомобиля»
Пример пробела, влияющего одновременно на статистику продаж, точность мер поддержки и достоверность отчётности перед регулятором. В отсутствие единого федерального документа, фиксирующего момент возникновения «нового» статуса, возможна параллельная фиксация этого статуса у нескольких продавцов, что затрудняет учёт повторных продаж, гарантий и мер господдержки и, как следствие, осложняет корректное измерение целей Стратегии (2,8 миллиона транспортных средств к 2035 году).
Мировая практика решает данную задачу через инструмент Manufacturer’s Statement of Origin (MSO): единый федеральный документ, сопровождающий каждое новое ТС от завода до дилера, с однократным переходом «нового» статуса при первой розничной регистрации. Введение отечественного аналога MSO представляется технически простой и экономически оправданной мерой, обеспечивающей чистоту отраслевой статистики, прозрачность налоговой базы, точность кредитной и утилизационной политики.
Источники: NADA Data 2025 · С. Наумовский (РОАД)
США: франчайзинговая модель как правовой фундамент
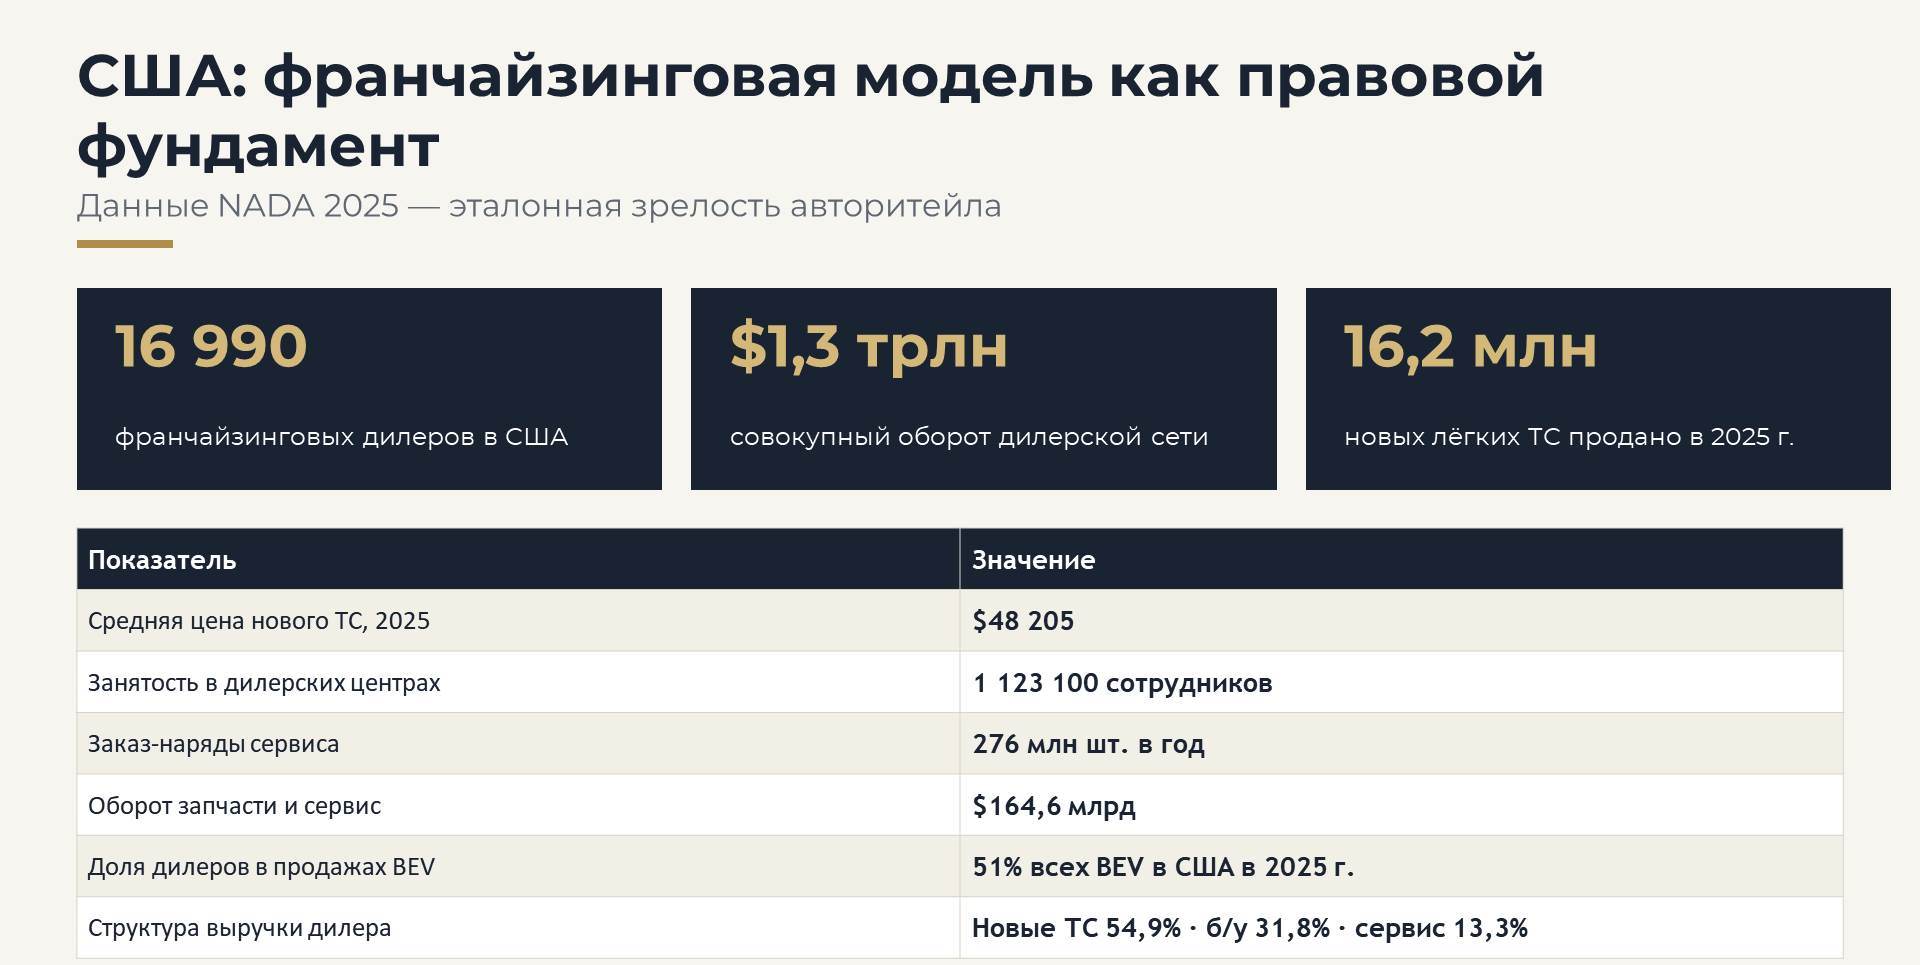
Данные NADA за 2025 год отражают эталонную зрелость авторитейла — 16 990 франчайзинговых дилеров, совокупный оборот дилерской сети 1,3 триллиона долларов США, 16,2 миллиона проданных новых лёгких ТС при средней цене нового автомобиля 48 205 долларов, 1,123 миллиона сотрудников дилерских центров, 276 миллионов заказ-нарядов сервиса в год и 164,6 миллиарда долларов совокупного оборота запасных частей и сервиса. Доля дилеров в продажах электромобилей составила 51 процент — исторический показатель, подтверждающий, что даже при радикальной технологической трансформации розничный канал остаётся первичной точкой контакта потребителя с автомобилем. Структура выручки дилера (54,9 процента — новые ТС; 31,8 — б/у; 13,3 — сервис) демонстрирует зрелую диверсификацию доходов, недостижимую без развитого рамочного законодательства.
Китай: масштаб и скорость электрификации
Показатели китайского авторынка иллюстрируют предельную скорость технологической трансформации, достигнутую за счёт координации между производственной политикой и розничным каналом: 23,78 миллиона проданных новых ТС за 2025 год, около 55 процентов новых продаж — электромобили, 32 878 сертифицированных дилерских центров 4S, 21 миллион зарядных станций (в том числе 4,83 миллиона общественных), около 12 134 членов Ассоциации CADA и более 50 региональных отделений. Три модели продаж новых энергетических транспортных средств (франшиза — 54 процента, агентская модель — 30, прямые продажи — 16) действуют параллельно, что подтверждает: даже в юрисдикции с высочайшей долей прямых продаж франшизная модель сохраняет доминирующее значение. Международное энергетическое агентство прогнозирует, что доля электромобилей в новых продажах легковых ТС в Китае к 2035 году достигнет 90 процентов и выше.

Источники: CADA — обзор авторынка Китая · IEA Global EV Outlook 2026
Европа: регулирование как драйвер трансформации
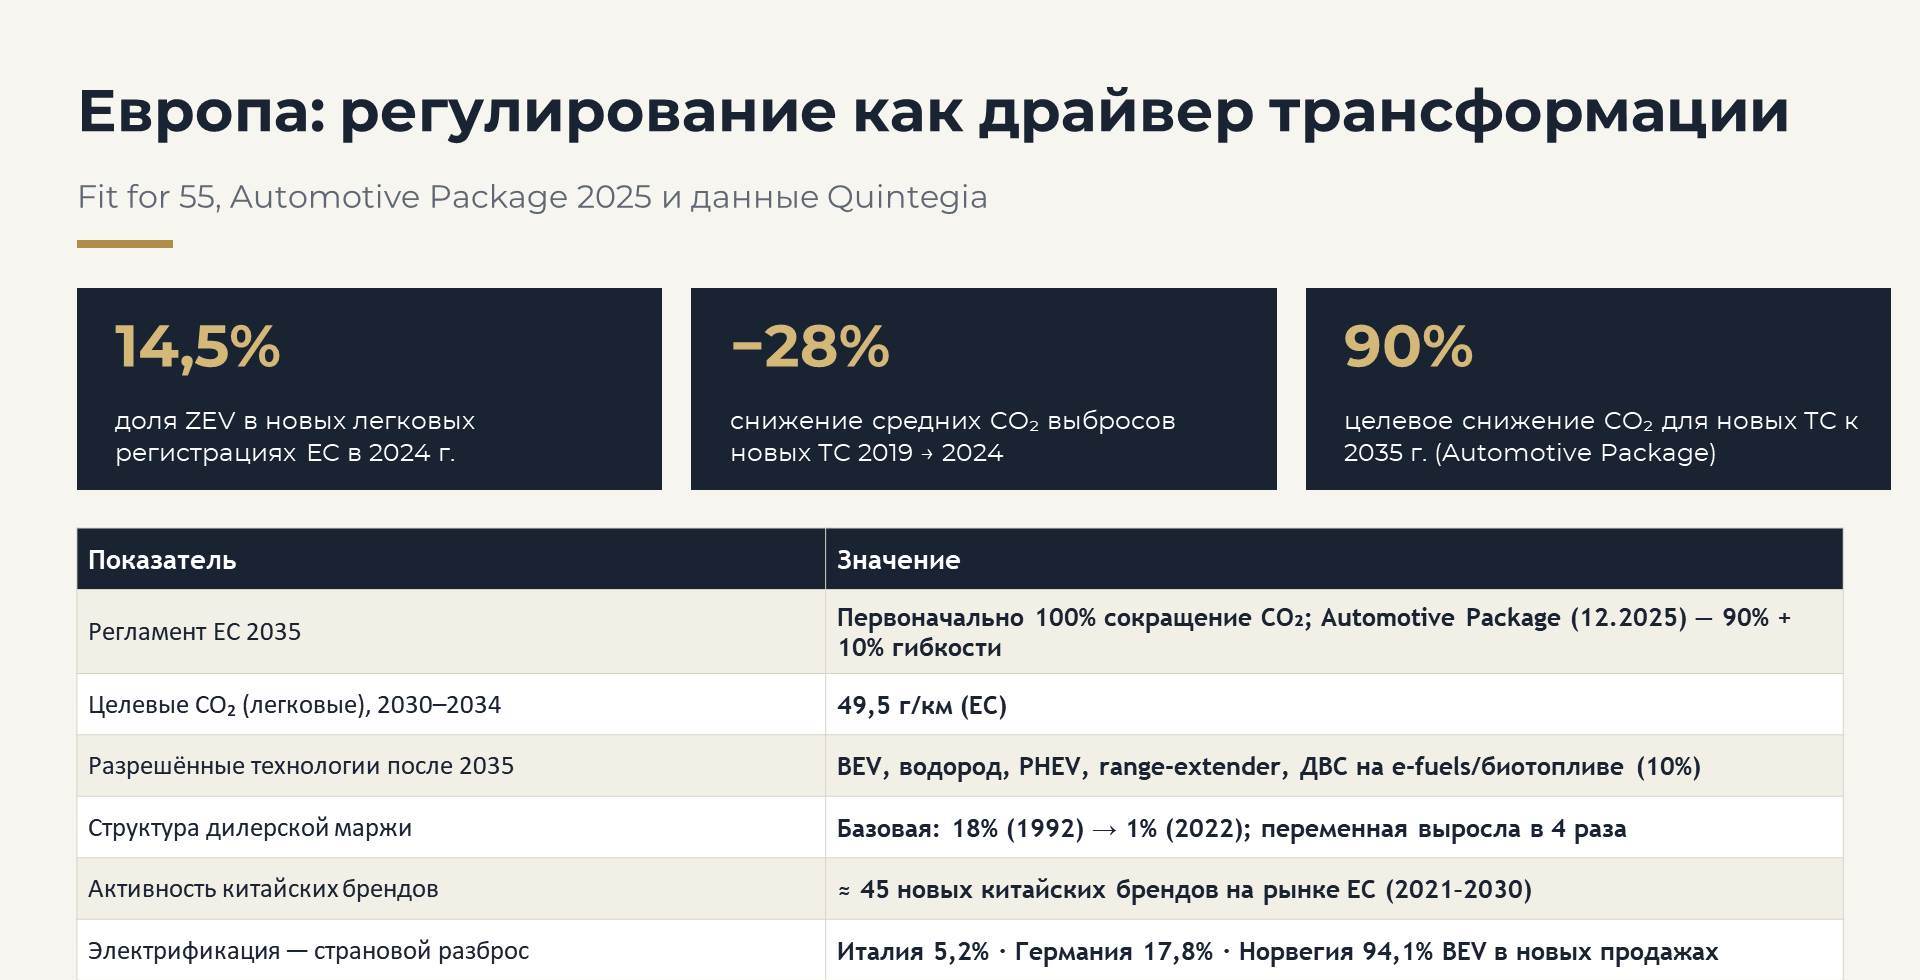
Европейский союз демонстрирует модель, в которой драйвером трансформации выступает регулятор. К основным ориентирам относятся достигнутое к 2024 году снижение средних выбросов CO₂ у новых автомобилей на 28 процентов относительно уровня 2019 года, и с целевым 90-процентным сокращением CO₂ к 2035 году при 10 процентах гибкости. После 2035 года на рынке ЕС допускаются BEV, водородные ТС, PHEV, увеличитель запаса хода и ДВС на «e-fuels» (синтетические жидкие топлива RFNBO, производимые из возобновляемой электроэнергии и углекислого газа) и биотопливе. За тридцать лет структура дилерской маржи изменилась радикально: базовая маржа сократилась с 18 до 1 процента (1992–2022), а переменная маржа выросла в четыре раза, что заставляет розничный канал получать доход преимущественно из бонусной программы и услуг сервиса — модель, требующая прозрачности данных.
Источники: European Commission — Cars & Vans · Quintegia — European Automotive Market
Сводная матрица: США · Китай · ЕС · Россия
Сводная матрица (ниже) ключевых параметров четырёх авторынков в сопоставимом формате позволяет одномоментно охватить масштабы, технологический профиль и правовую зрелость каждой юрисдикции. Продажи новых транспортных средств в 2024–2025 годах: США — 16,2 миллиона, Китай — 23,78 миллиона, ЕС — около 12,9 миллиона, Россия — около 1,57 миллиона. Дилерская сеть: 16 990 франчайзинговых площадок в США, 32 878 4S-центров в Китае, около 35 000 объектов в ЕС и около 5 400 в России. Ключевой вывод: во всех сопоставимых юрисдикциях правовая рамка авторитейла оформлена системно; Россия находится в стадии её формирования, а утверждённая Стратегия 2026 задаёт необходимое основание для дальнейшей нормативной работы.

Источники: NADA 2025 · CADA · European Commission · Распоряжение № 2267-р
Ассоциации дилеров: миссия · орг-модель · GR
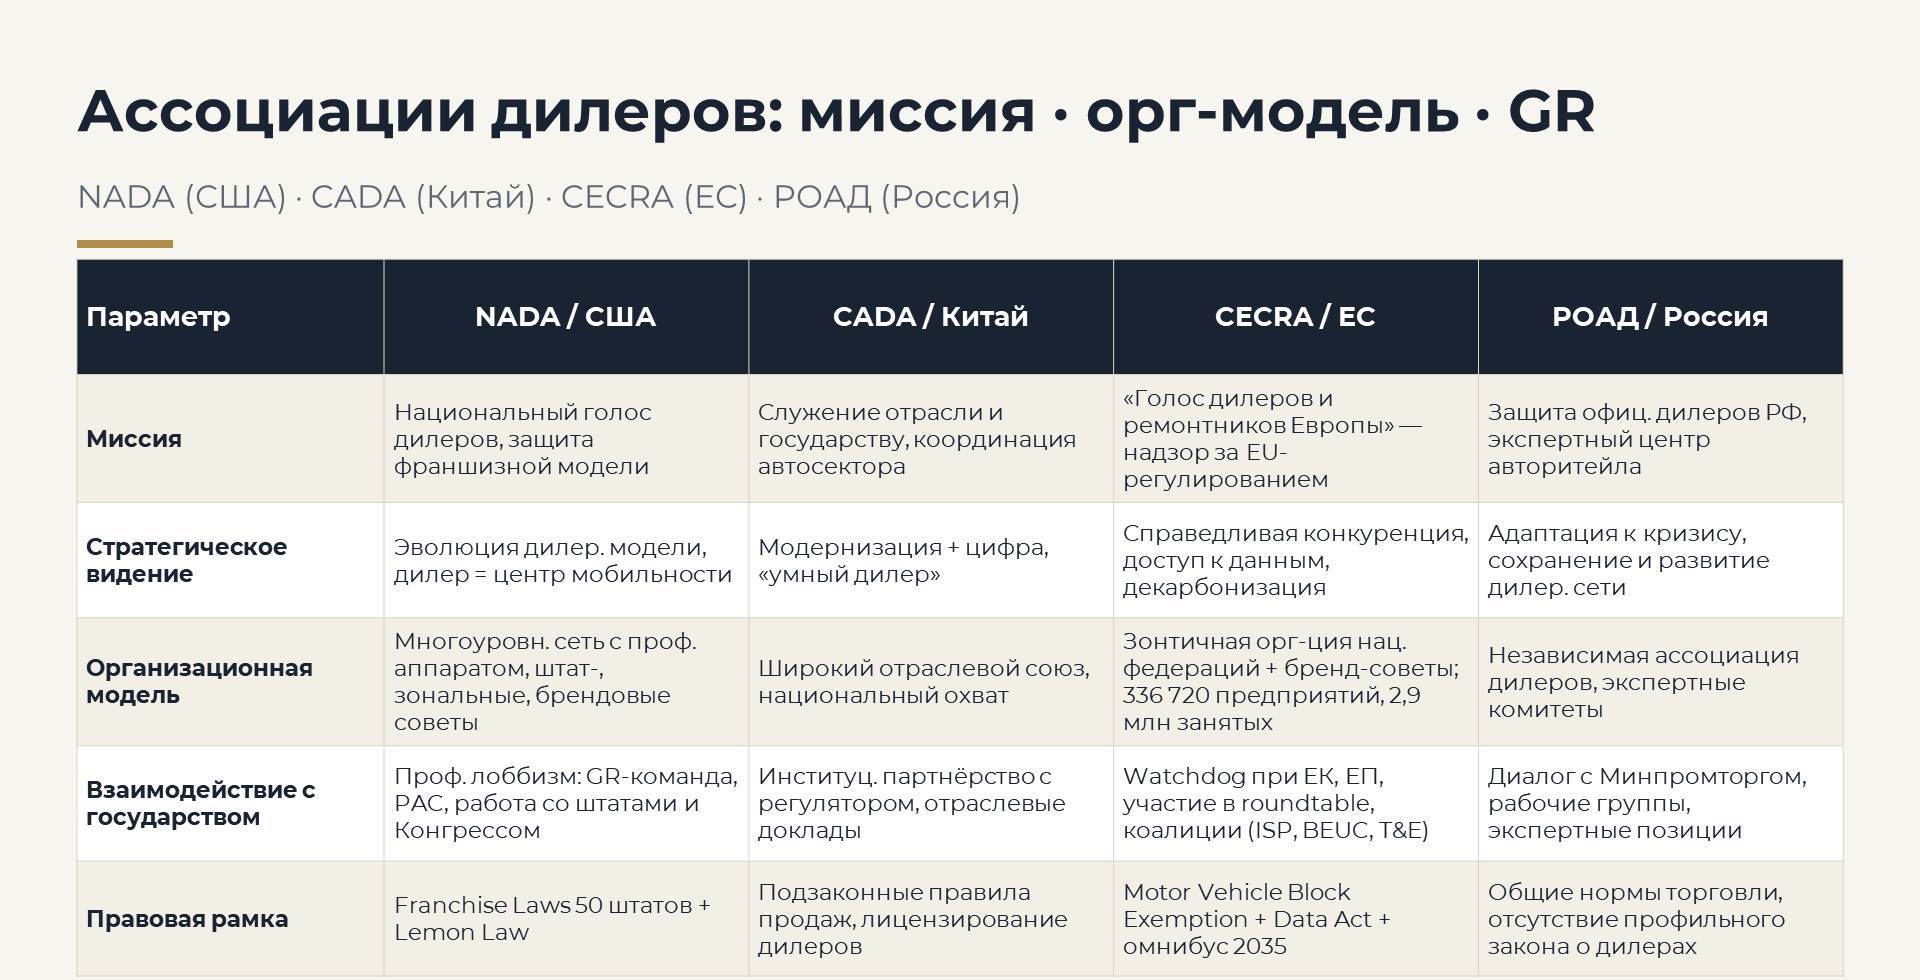
Сопоставление NADA (США), CADA (Китай), CECRA (ЕС) и РОАД (Россия) по миссии, стратегическому видению, организационной модели и характеру взаимодействия с государством показывает, что во всех развитых автомобильных юрисдикциях национальная дилерская ассоциация выступает институциональным контрагентом регулятора и OEM. NADA специализируется на профессиональном лоббировании интересов франчайзинговой модели, CADA — на институциональном партнёрстве с государством, CECRA — на надзоре за регулированием ЕС и коалиционной работе. РОАД реализует функции экспертного центра Российского авторитейла, участвует в диалоге с Минпромторгом и рабочих группах. Опыт трёх зрелых ассоциаций даёт Российскому регулятору проверенные референсы для дальнейшей институционализации дилерского движения.
Источники: NADA · CADA · CECRA · РОАД
Ассоциации: цифровизация · кадры · стандарты · PR
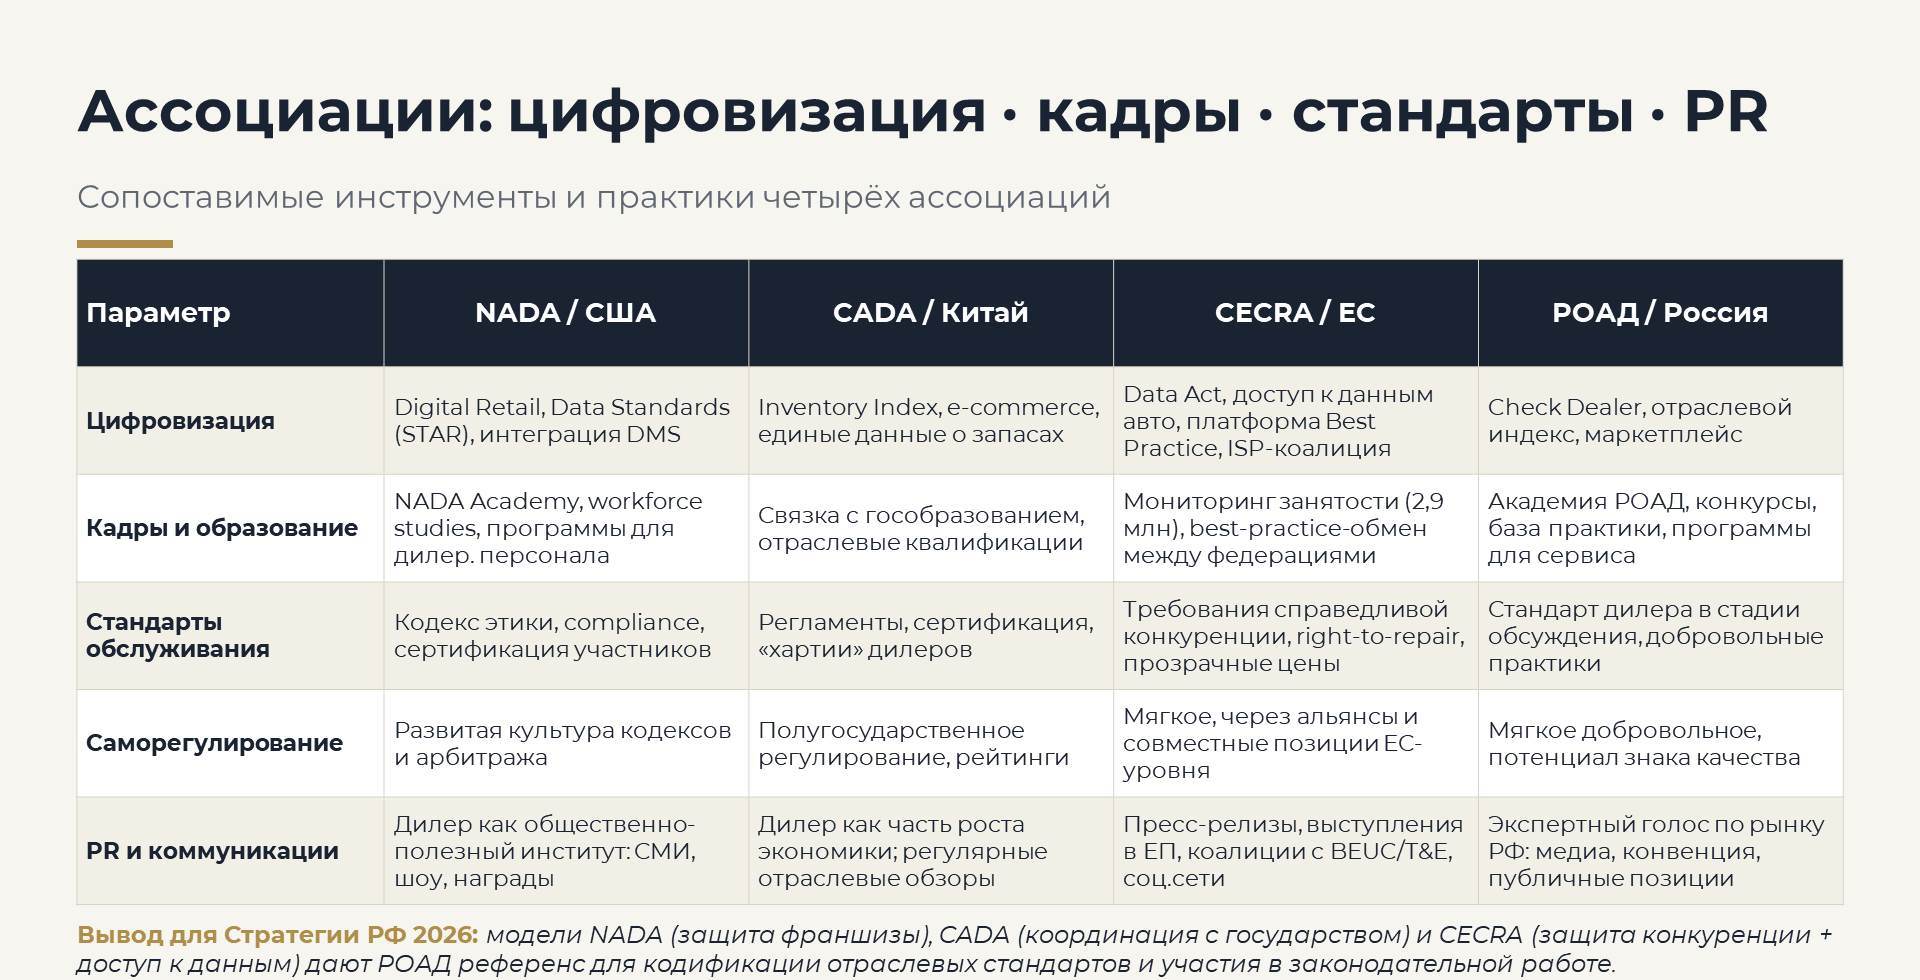
Сопоставимый анализ инструментов и практик четырёх ассоциаций в разрезе цифровизации, кадровой политики, стандартов обслуживания, саморегулирования и коммуникаций фиксирует зрелые модели работы: NADA развивает цифровой авторитейл, стандарты данных STAR и NADA Academy; CADA формирует Индекс Складов и e-commerce-инфраструктуру; CECRA продвигает Закон о данных, “право на ремонт” и коалиционную работу; РОАД поддерживает Академию РОАД, Check Dealer, отраслевой индекс и участие в законодательных обсуждениях. Практика NADA (защита франшизы), CADA (координация с государством) и CECRA (защита конкуренции и доступ к данным) даёт референс для кодификации отраслевых стандартов и участия в законодательной работе.
Источники: NADA · CADA · CECRA · РОАД
Авторитейл: жизненный цикл автомобиля 10–15 лет
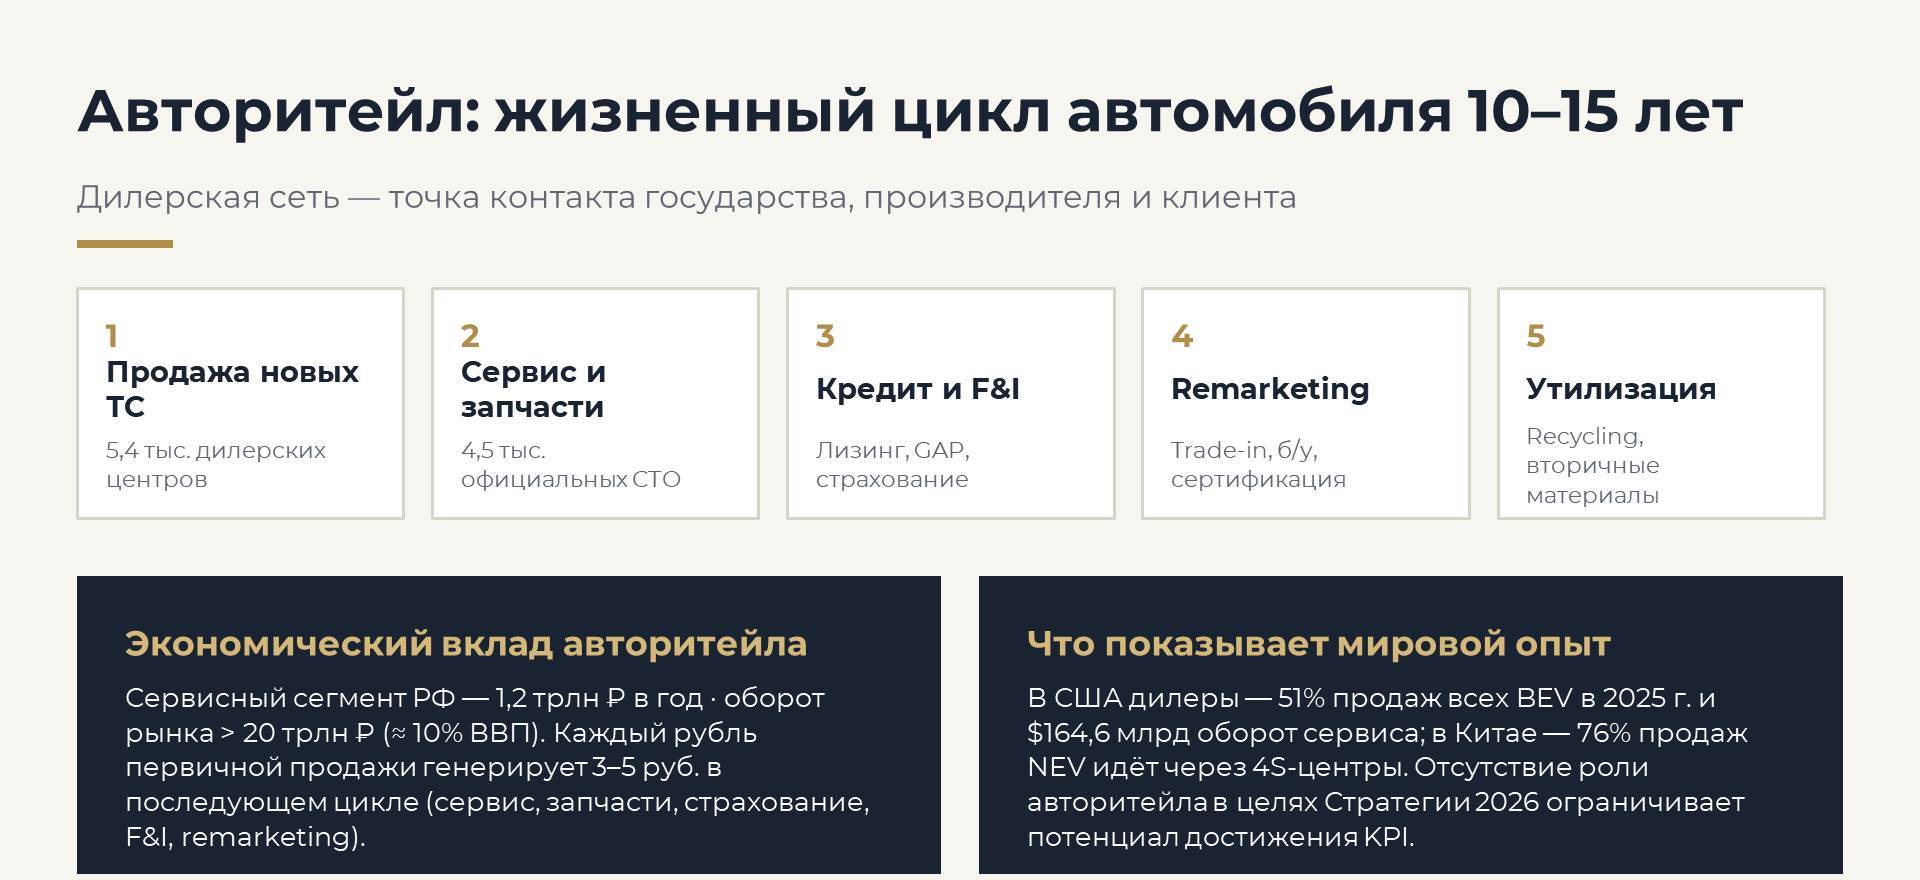
Дилерская сеть — точка контакта государства, производителя и клиента на всём жизненном цикле автомобиля. Пять последовательных фаз (продажа новых ТС — сервис и запчасти — кредит и F&I — повторные продажи — утилизация) обеспечиваются сегодня в России 5,4 тысячи дилерских центров и 4,5 тысячи официальных СТО. Экономический вклад сервисного сегмента составляет 1,2 триллиона рублей в год при совокупном обороте рынка выше 20 триллионов рублей — около 10 процентов от размера ВВП. Каждый рубль первичной продажи автомобиля генерирует, по международным оценкам, 3–5 рублей в последующем цикле — в сервисе, запчастях, страховании, F&I и повторных продажах. Полноценный учёт роли авторитейла способен усилить достижение целевых KPI Стратегии.
Программы утилизации: эффекты для авторынков
Международный опыт трёх ключевых программ — американской CARS «Cash for Clunkers» 2009 года, европейских инструментов Umweltprämie и Prime à la conversion 2009–2024 годов и китайской 以旧换新 2024–2026 годов — демонстрирует единый набор эффектов: омоложение парка (вывод из эксплуатации автомобилей возрастом более 10–15 лет), последовательный сдвиг к экологическим классам Euro 4–6 и электромобилям, снижение выбросов CO₂ и NOx, антикризисный импульс для дилеров и OEM, развитие индустрии вторичной переработки. Китайская программа обеспечила замену 18,3 миллиона автомобилей за 2024–2025 годы с долей электромобилей около 60 процентов и вклад в ретейл в размере 3,92 триллиона юаней. Российские программы 2010–2014 годов и действующий утилизационный сбор задали правильное направление, однако их масштаб уступает международным ориентирам, что открывает возможности для расширения инструментария.

Источники: Wikipedia CARS · Wikipedia Scrappage · MOFCOM · economie.gouv.fr
Госпрограммы утилизации: США · Китай · ЕС · Россия
Сводная таблица параметров и результатов четырёх национальных программ утилизации в сопоставимом формате — с указанием бюджета, размера субсидии, требований к возрасту старого и характеристикам нового автомобиля, а также фактических итогов — позволяет объективно оценить возможности расширения Российского инструментария. При среднем возрасте парка в России 11,5–14 лет и доле автомобилей старше 10 лет 72,8 процента (по данным Автостата 2024 года) текущий Российский сертификат в 40–50 тысяч рублей по масштабу в 10–20 раз меньше международных программ, что ограничивает его влияние на структуру парка. Комплексная программа обновления, выстроенная по проверенной международной модели, представляется одним из наиболее результативных инструментов ускоренного достижения целей Стратегии.

Источники: Wikipedia Scrappage · MOFCOM · Госпрограмма РФ · AUTOSTAT
Автомобильное финансирование — драйвер выполнения KPI
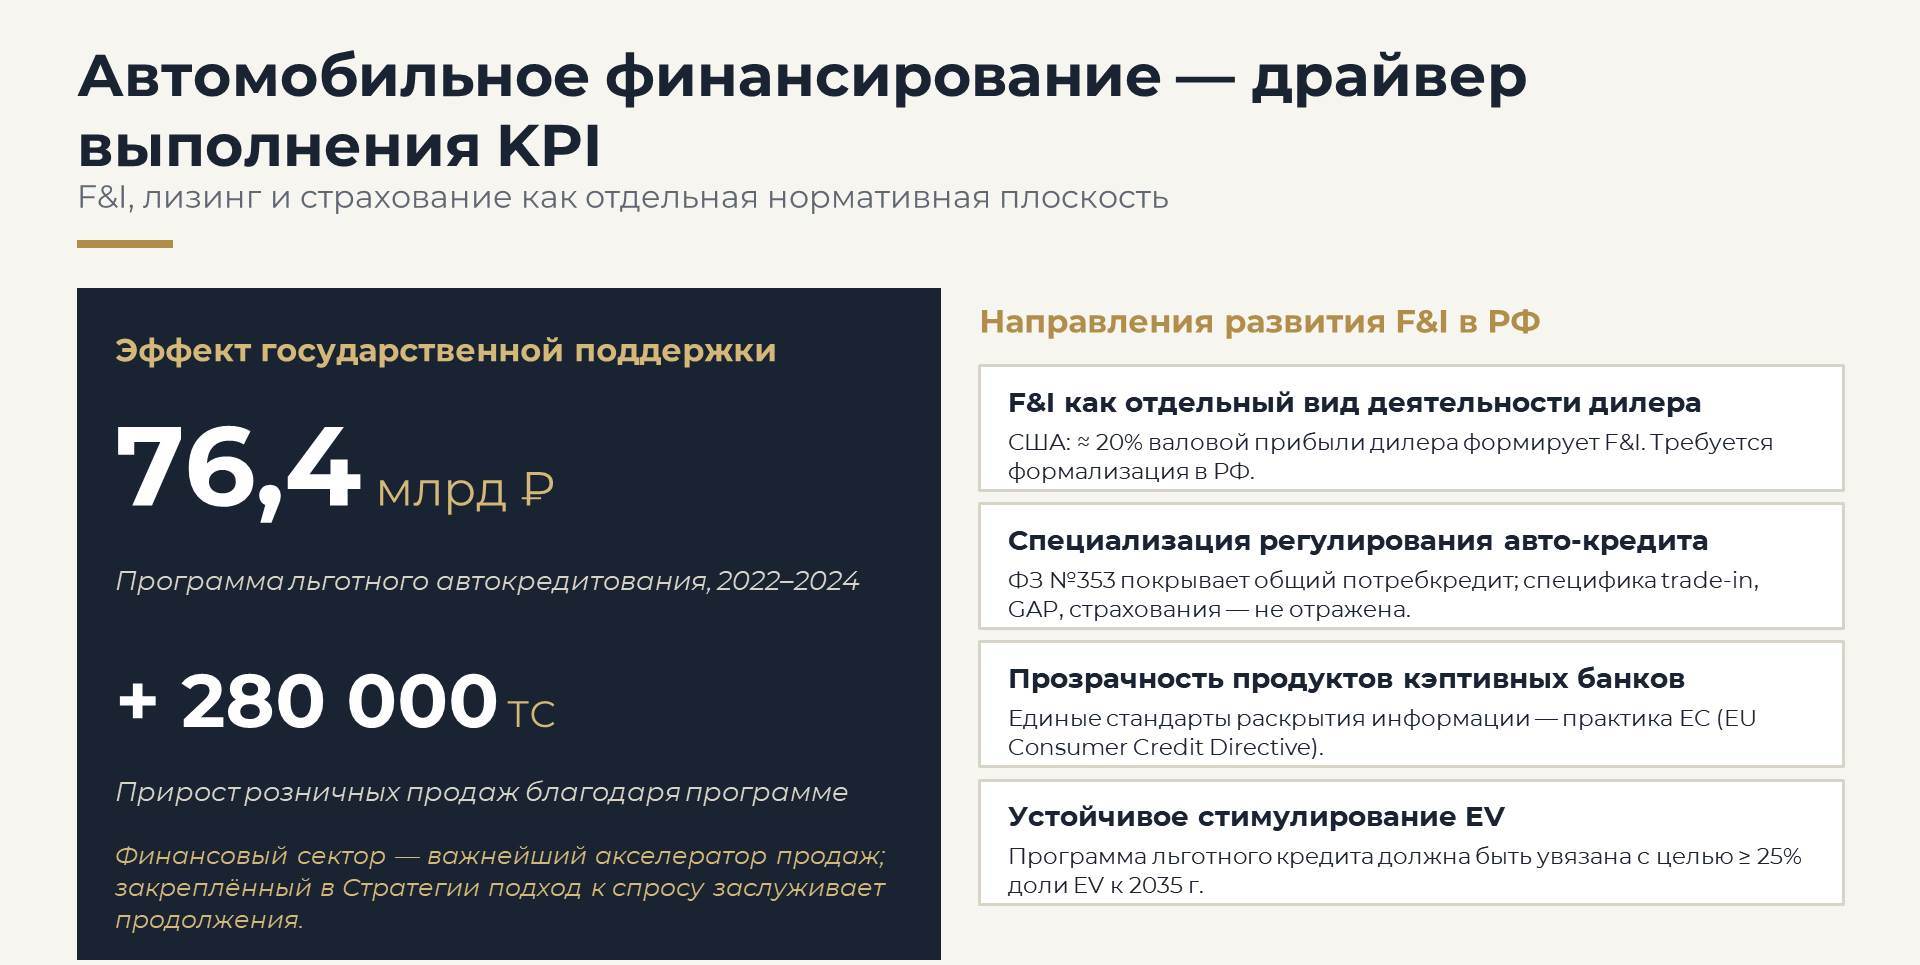
Программа льготного автокредитования 2022–2024 годов объёмом 76,4 миллиарда рублей обеспечила прирост розничных продаж на 280 000 транспортных средств — эмпирическое подтверждение того, что автомобильное финансирование выступает важнейшим акселератором выполнения KPI Стратегии. Закреплённый в Стратегии подход к стимулированию спроса заслуживает продолжения и последовательного развития. Целесообразными направлениями дальнейшей работы являются формализация F&I как отдельного вида деятельности дилера (в США этот блок формирует около 20 процентов валовой прибыли дилера); специализация регулирования автомобильного кредита за пределами общего ФЗ № 353 в части trade-in, GAP и продуктов страхования; принятие единых стандартов раскрытия информации по продуктам кэптивных банков (по образцу EU Consumer Credit Directive); увязка программ льготного автокредита с целевой долей электромобилей — не менее 25 процентов к 2035 году.
Источники: Минпромторг России · NADA 2025 · European Commission
«Конституция автобизнеса»: 8 законодательных инициатив
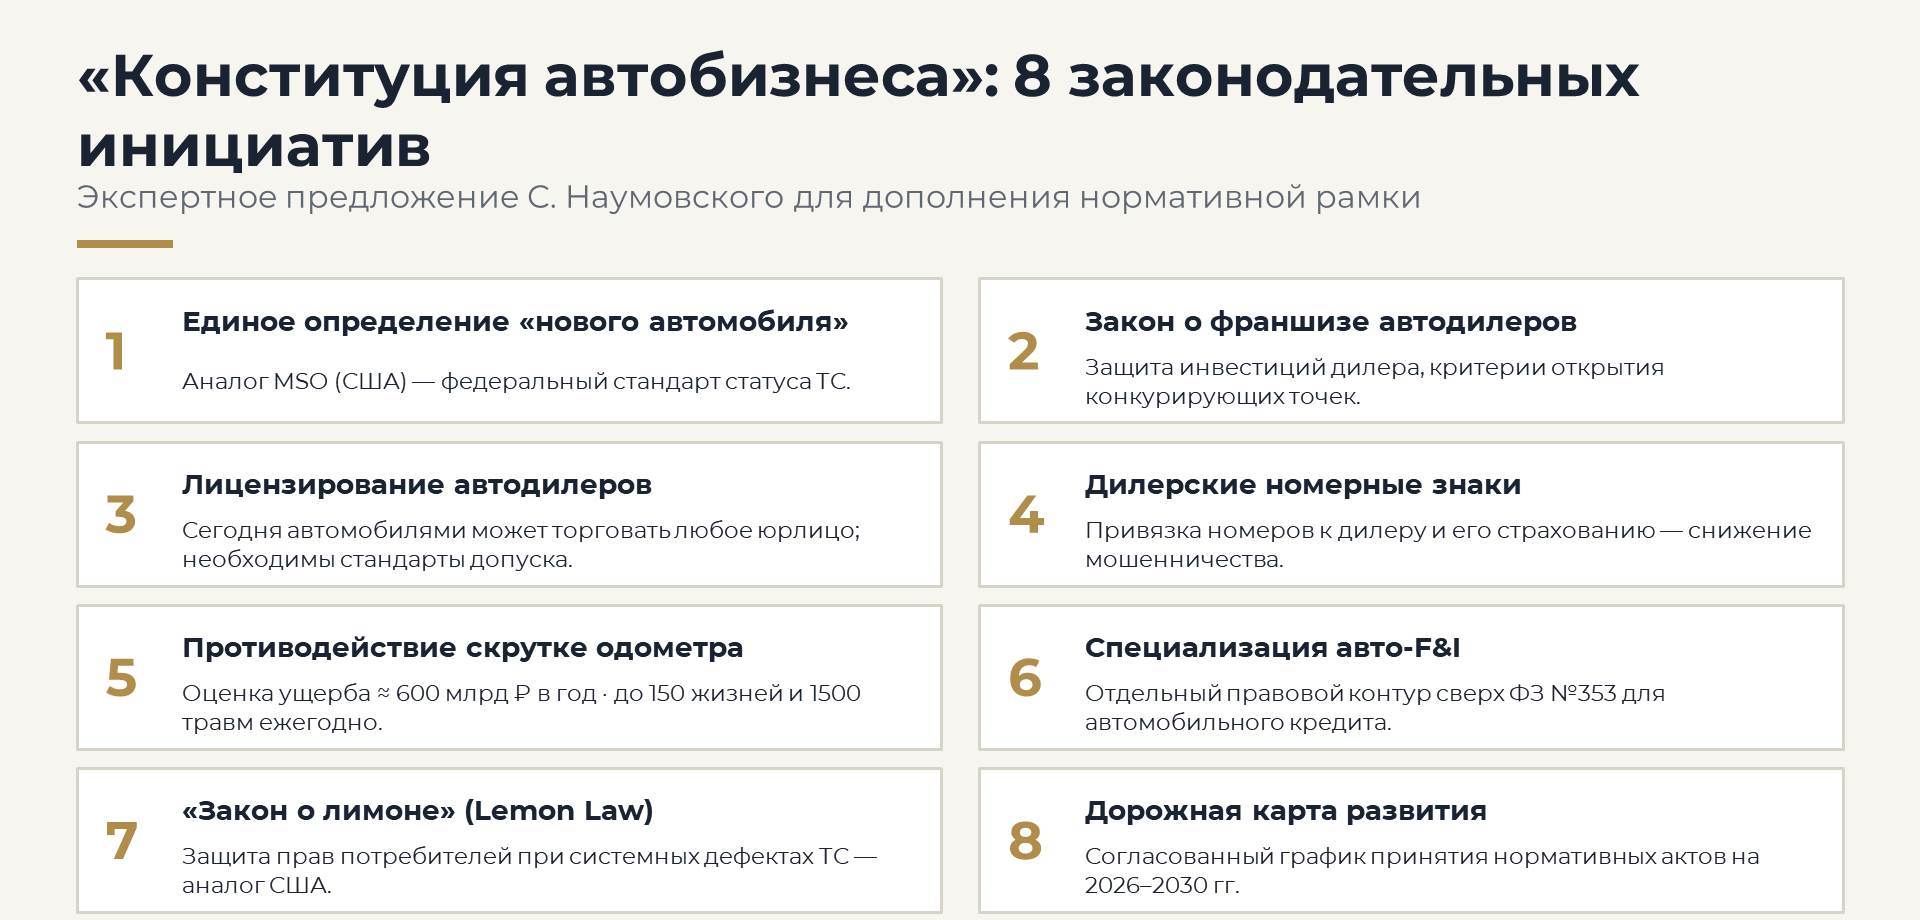
Экспертное предложение С. Наумовского, оформленное как «Конституция автобизнеса», объединяет восемь рамочных инициатив, дополняющих нормативный контур Стратегии: единое федеральное определение «нового автомобиля» (по аналогии с MSO в США); закон о франшизе автодилеров с защитой инвестиций и критериями открытия конкурирующих точек; лицензирование автодилеров и стандарты допуска к торговле; введение дилерских номерных знаков с привязкой к дилеру и его страхованию; системное противодействие скрутке одометра (по экспертным оценкам — до 600 миллиардов рублей ежегодного ущерба, до 150 жизней и 1500 травм в год); специализация регулирования авто-F&I; закон о защите прав потребителей при системных дефектах транспортного средства (аналог Lemon Law); согласованная дорожная карта принятия соответствующих нормативных актов на 2026–2030 годы. Пакет предложен как последовательное продолжение вектора Стратегии, а не как её пересмотр.
Источники: С. Наумовский, «Замки без фундамента» (РОАД)
Ключевой раздел публикации: единый язык автомобильных данных
Следующие три слайда образуют смысловое ядро настоящей публикации. Они последовательно фиксируют три уровня зрелости темы обмена данными между производителем и дилером в России — понимание, научную и профессиональную базу, фактическую практику — и логически подводят к обоснованию единого языка автомобильных данных как безусловного условия успешной реализации Стратегии на горизонте 2030 и далее. Дальнейшее развитие Стратегии без формирования этого фундамента представляется существенно менее результативным, чем при его закреплении в качестве отдельного нормативного контура.
Значимость обмена данными OEM↔дилер: понимание в России есть, но опыта — нет
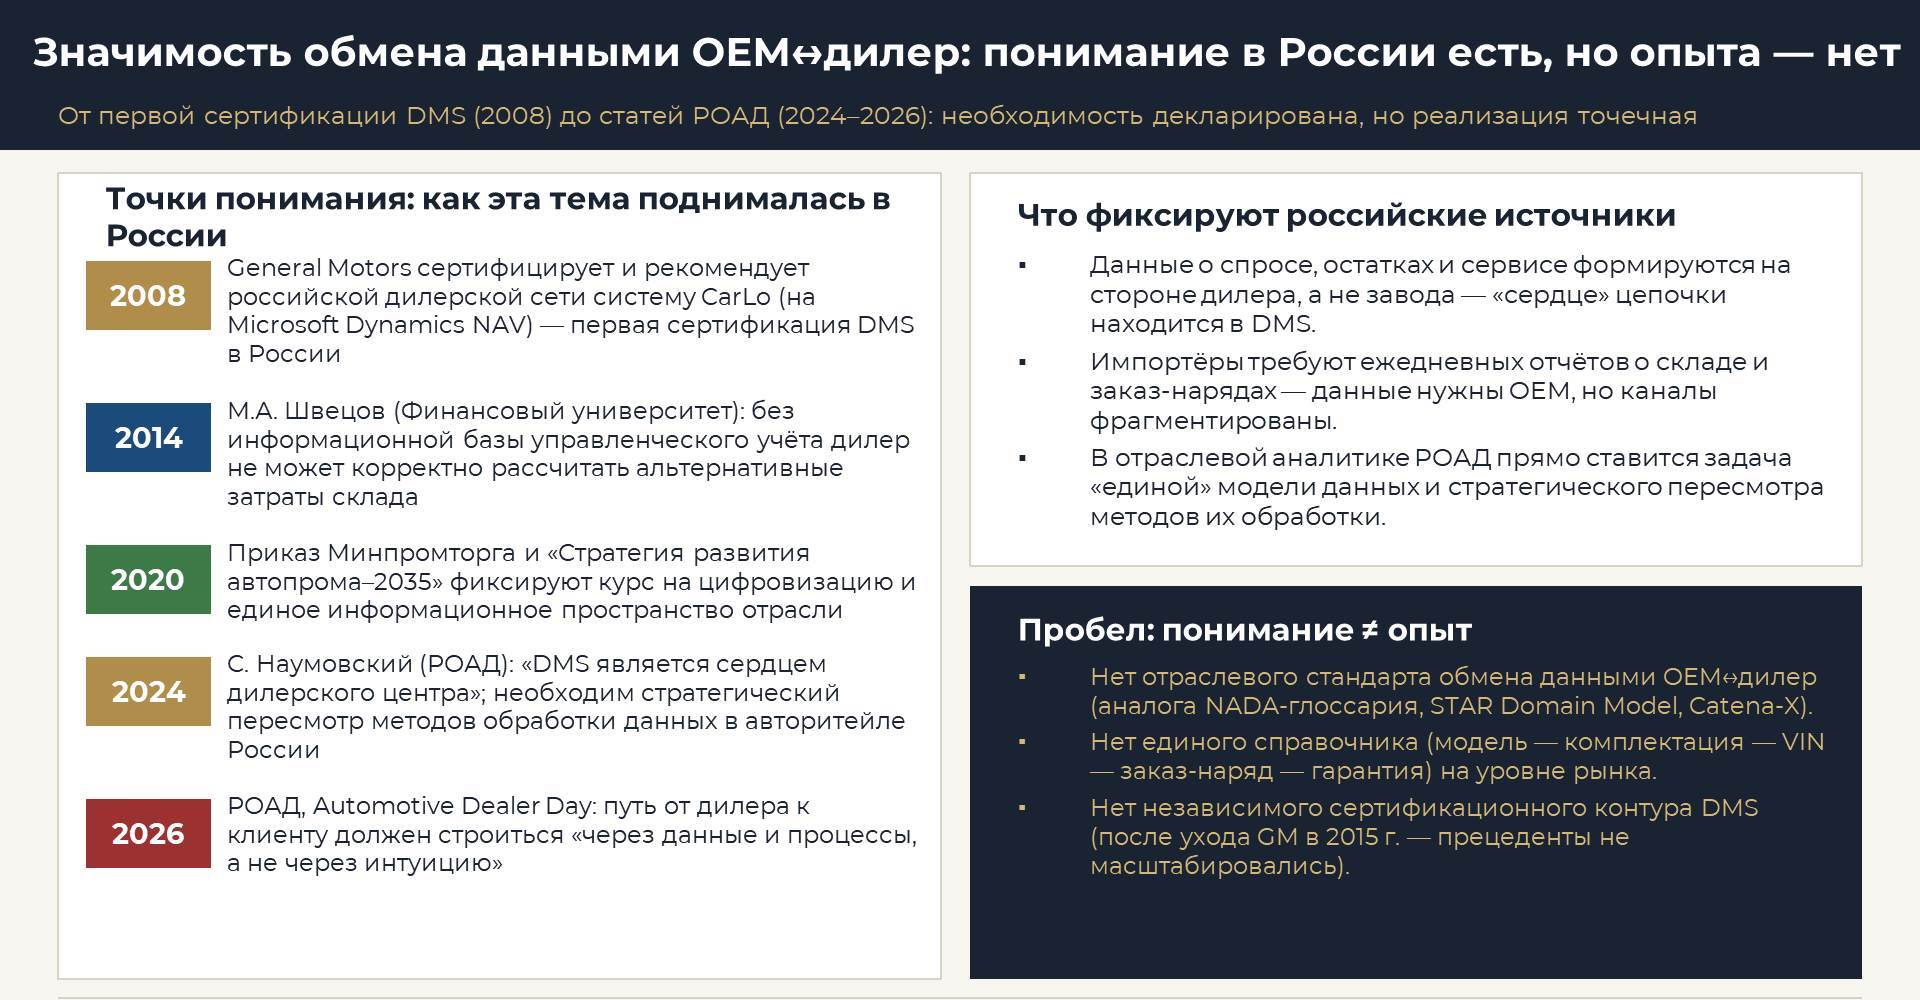
Тема обмена данными между производителем и дилером в России не является новой. Она последовательно поднималась профессиональным сообществом с 2008 года — от первой сертификации системы CarLo в дилерской сети General Motors, до работ М.А. Швецова в Финансовом университете (2014), приказа Минпромторга и Стратегии развития автопрома-2035 (2020), экспертных публикаций С. Наумовского на площадке РОАД (2024) и материалов Automotive Dealer Day (2026). Российские источники прямо фиксируют, что данные о спросе, остатках и сервисе формируются на стороне дилера, а не завода, — то есть «сердце» цепочки находится в DMS. Импортёры уже требуют ежедневных отчётов о складе и заказ-нарядах, а отраслевая аналитика РОАД ставит задачу «единой» модели данных. Однако между декларируемым пониманием и фактически внедрённой практикой сохраняется существенный разрыв: в России нет отраслевого стандарта обмена данными OEM–дилер (аналога NADA-глоссария, STAR Domain Model или Catena-X), нет единого справочника «модель — комплектация — VIN — заказ-наряд — гарантия» на уровне рынка и нет независимого сертификационного контура DMS. Иными словами, тема многократно артикулирована на уровне понимания, но не переведена в институциональный и технический контур.
Источники: isicad.ru: первая сертификация DMS (GM CarLo), 2008 · Швецов М.А., СибАК 2014 (PDF) · РОАД: DMS — «сердце» дилерского центра · РОАД: инновации в дилерском центре, 2026
Научная и профессиональная база в России: работы есть, отраслевой стандарт — нет
В России накоплен значительный методологический задел, потенциально применимый к задаче построения единого языка данных: онтологический подход и мультиагентные системы (школа ИПУСС РАН в Самаре, журнал «Онтология проектирования», работы В.А. Виттиха, П.О. Скобелева, А.А. Жиляева); кибернетико- и проектно-синергетический подход (школа Б.Л. Кузнецова УдГУ, работы Е.А. Ерохиной в ТГУ); управленческий учёт дилера (М.А. Швецов, Финансовый университет); прикладные разработки по информационным системам автобизнеса (cyberleninka, moluch, отраслевые обзоры Aviant); экспертные публикации Ассоциации «Российские автомобильные дилеры». Каждая из перечисленных школ решает часть задачи: мультиагентные модели описывают взаимодействие участников цепочки поставок, кибернетико-синергетический подход систематизирует обратные связи «производство — предпродажа — послепродажа», формула альтернативных издержек склада фиксирует потребность в ежедневных VIN-уровневых данных, отраслевые исследования обосновывают необходимость интеграции DMS, CRM, 1С и порталов OEM. При этом ни одно из направлений не доведено до отраслевого стандарта обмена данными OEM–дилер. Стратегия обретает возможность институционально консолидировать этот научный задел и оформить его в виде национального стандарта.

Источники: Жиляев А.А. «Онтологии как инструмент создания МАС», 2019 (PDF) · ИПУСС РАН · Кузнецов М.С., проектно‑синергетический реинжиниринг (PDF) · Швецов М.А., СибАК 2014 (PDF) · cyberleninka: оптимизация бизнес‑процессов в дилерских центрах · РОАД: система управления импортёром (IMS)
Фактический уровень обмена данными OEM↔дилер в России — крайне низкий
Фактическая практика, задокументированная в отраслевых кейсах 2023–2026 годов, отражает существенный разрыв между декларируемым пониманием и повседневной работой. Показательным примером служит опыт ГК «ТАСКо-Моторс» и порталов Omoda и Jaecoo: при требовании импортёра о ежедневной передаче складских остатков и заказ-нарядов первичная реализация обеспечивалась ручным вводом на портал, что приводило к типовой задержке в 1–3 дня и трудозатратам порядка 10–15 часов в неделю на одного сотрудника ИТ-подразделения дилера. Как отмечено в отраслевой аналитике РОАД, аналогичная модель типична для десятков автомобильных импортёров из КНР. При этом сопоставление слоёв обмена данными с международной нормой (США, ЕС, КНР) обнаруживает разрыв на всех уровнях: единого словаря KPI и Domain Model на уровне рынка нет, транспорт данных построен на ручных выгрузках, уровень интеграции ограничен, а VIN-уровневые данные не поступают регулятору. В итоге обмен данными в текущем состоянии остаётся ручным, фрагментированным и трудноверифицируемым. Формирование отраслевого стандарта и переход к автоматизированному контуру открывает возможность превратить розницу в достоверный источник данных для настройки регуляторных механизмов — от локализационных баллов до программ обновления парка.
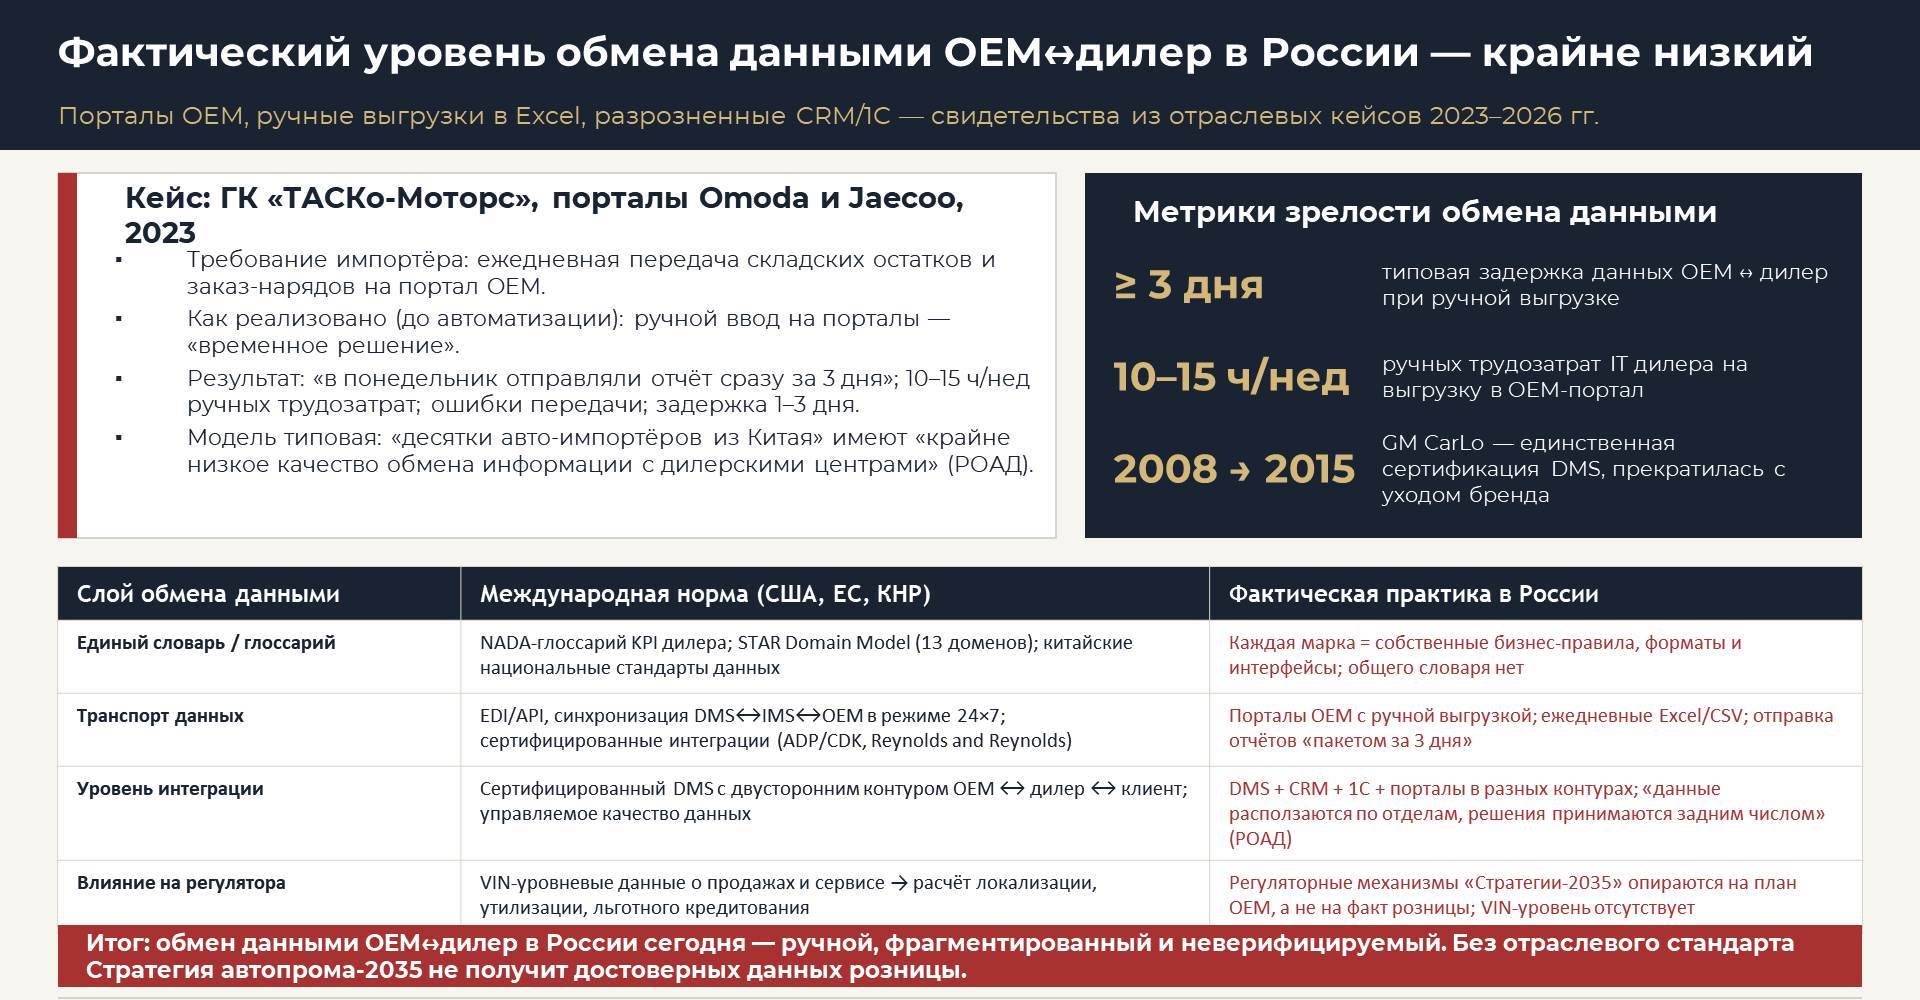
Источники: 1С: автоматизация выгрузки в Omoda/Jaecoo (кейс ТАСКо‑Моторс) · РОАД: система управления импортёром (IMS) · K2 Консалт: интерфейсы обмена с OEM · Aviant: обзор автоматизации автобизнеса в РФ · РОАД: инновации в дилерском центре, 2026
Ключевая рекомендация: единый язык автомобильных данных
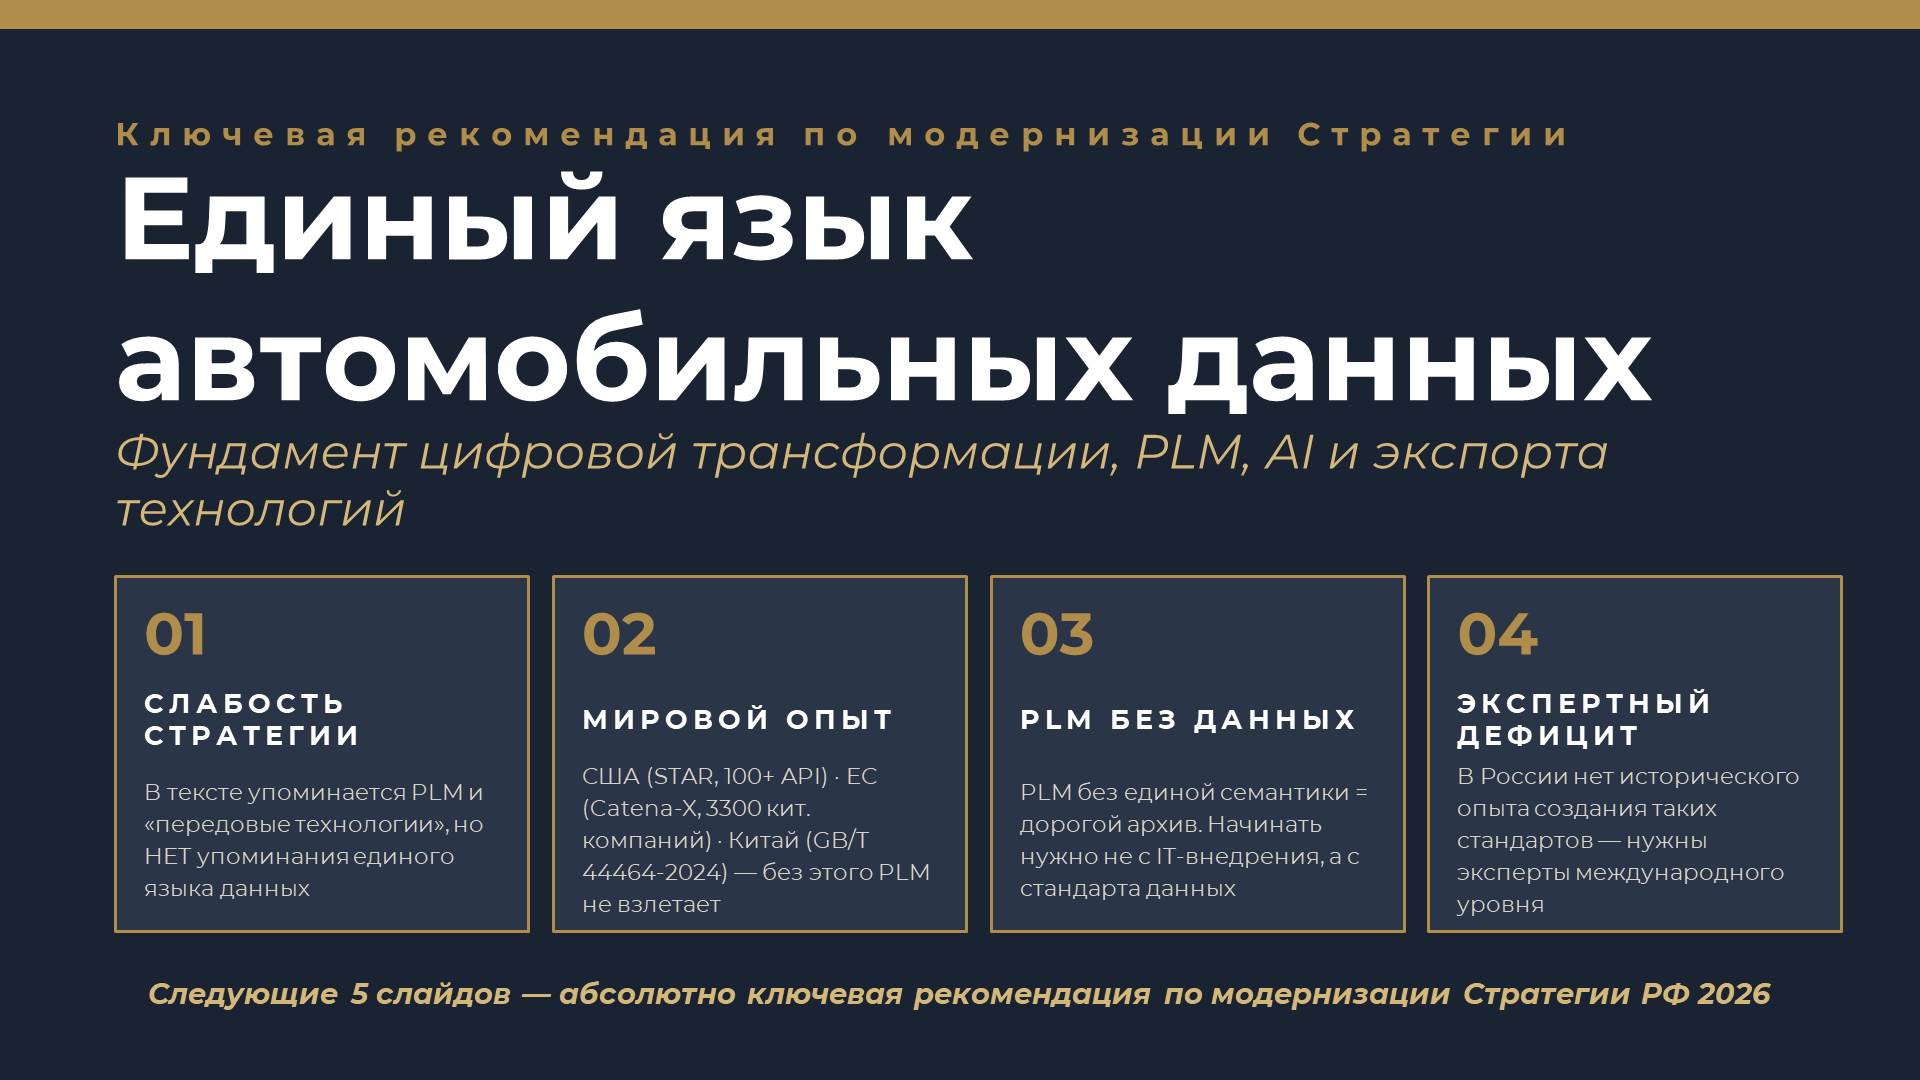
Раздельная шапка вводит центральный практический блок публикации. Единый язык данных — не тождественный внедрению отдельного ИТ-решения — образует фундамент цифровой трансформации, PLM, AI и экспорта отраслевых технологий. Ведущие юрисдикции — США (STAR, 100+ API), ЕС (Catena-X, 3300 китайских компаний в контуре) и Китай (стандарт ГБ/Т 44464-2024) — прошли этот этап целенаправленно и предметно. В России исторический опыт создания подобных отраслевых стандартов ограничен, что делает целесообразным привлечение экспертов международного уровня и активацию отраслевого консорциума с участием РОАД, ведущих OEM и научных школ.
Единый язык данных в автопроме: что он даёт
Шесть доказанных эффектов стандартизации данных, подтверждённых на международном уровне: скорость вывода на рынок — онбординг нового поставщика в Catena-X сокращается до пяти недель, а раннее обнаружение ошибок происходит в среднем на четыре месяца раньше; качество и гарантия — Ford Motor Company через Teamcenter/IVS сократил гарантийные затраты более чем на 100 миллионов долларов США за три года; сокращение цикла разработки — Nissan V-3P свёл интервал от одобрения дизайна до старта производства с 20 до 10,5 месяцев при снижении дефектности после запуска на 80 процентов; углеродный след — совместная работа Ford, Flex и Micron через Catena-X снизила PCF на 46 процентов на первичных данных; себестоимость — по данным CIMdata/CAM, затраты на разработку продукта сокращаются на 25–40 процентов; AI и аналитика — STAR Domain Model в редакции 2026 года образует базу для AI-агентов и бесшовной интеграции DMS с OEM через 100+ API. Без единого языка данных перечисленные эффекты не воспроизводятся — ни в производстве, ни в PLM, ни в системах искусственного интеллекта.
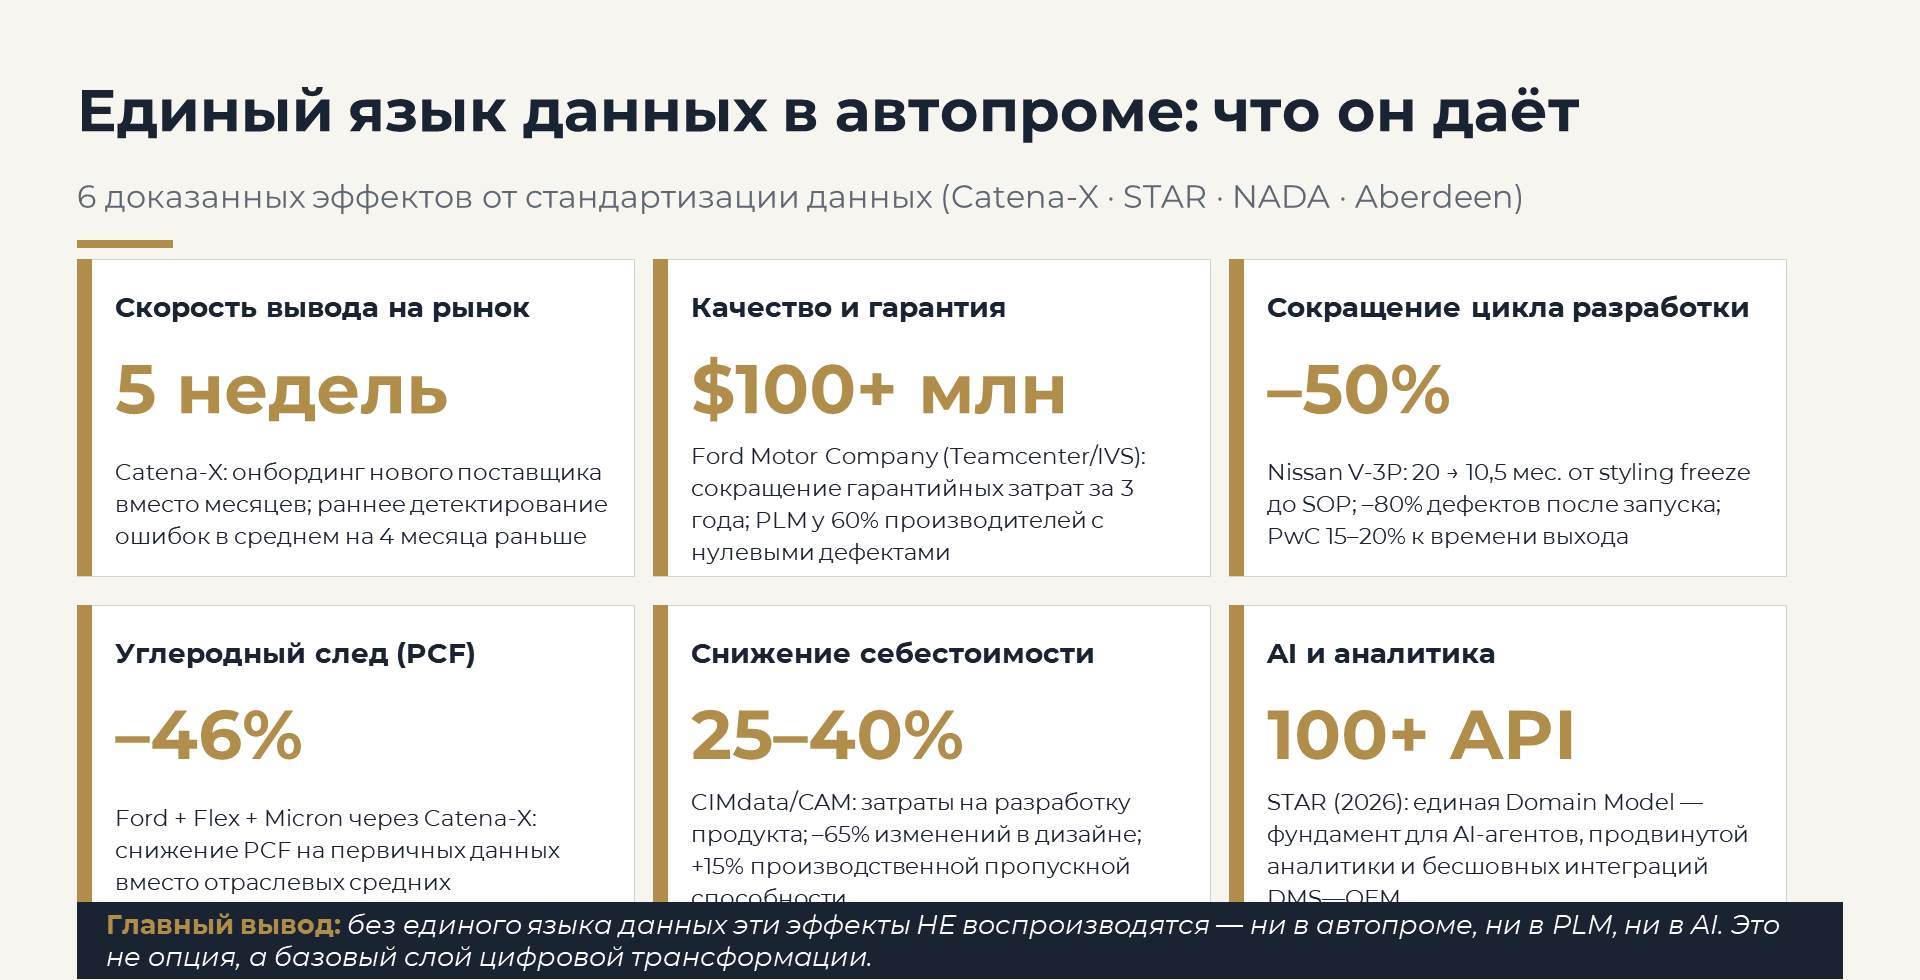
Источники: Catena-X · Siemens/Ford IVS · Nissan V-3P · STAR · PTC/Aberdeen
Стандарты данных в автопроме: США · Китай · Европа
Сравнительная таблица трёх ведущих стандартов — STAR (США), ГБ/Т 44464-2024 (Китай) и Catena-X (Европа) — позволяет объективно оценить масштаб задачи. STAR Domain Model в новой редакции от 27.01.2026 охватывает 13 доменов дилерского и OEM-контура (Sales, Service, Parts, F&I, Accounting, Payroll, HR) и опирается на 100+ API; китайский стандарт ГБ/Т 44464-2024, обязательный с 01.01.2026, покрывает R&D, дизайн, производство и данные с ограниченным доступом; европейская Catena-X консолидирует BOM, PCF, Traceability, Quality и Circular Economy. Показательно, что через MoU 2025 года Catena-X интегрировал 3300 китайских компаний, тогда как Россия пока не включена ни в один из указанных контуров. Все три ведущие экономики автопрома целенаправленно инвестировали в единые языки данных задолго до массового внедрения PLM и AI. Стратегия России 2026 сегодня не содержит прямой ссылки ни на один из этих уровней — устранение этого пробела представляется одним из наиболее результативных практических шагов.
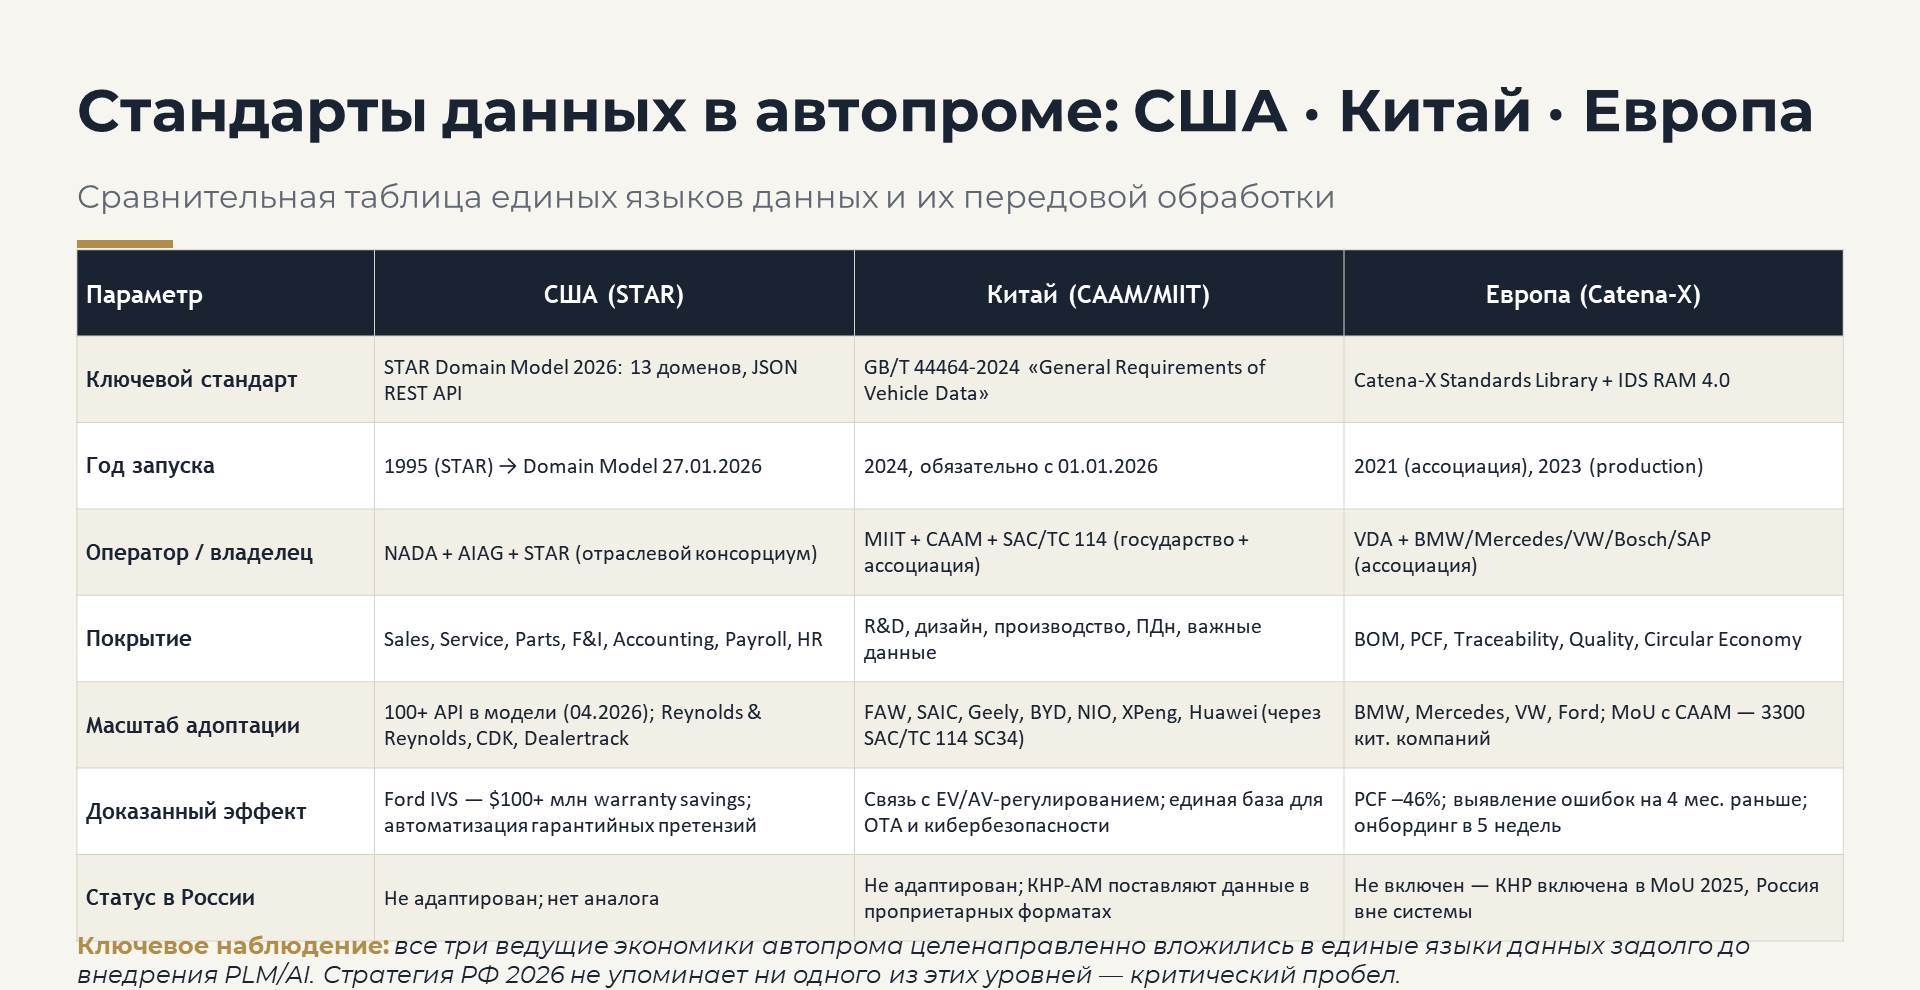
Источники: STAR (27.01.2026) · GB/T 44464-2024 · Catena-X + CAAM MoU
Единый язык данных — фундамент для PLM
Статистика PLM-отдачи (245 процентов ROI за три года внедрения; 20–40 процентов сокращения time-to-market; 25–40 процентов снижения затрат на разработку; 25 процентов сокращения гарантийных случаев; 42 процента сокращения инженерных изменений; 85 процентов EV-циклов батарей, проходящих через PLM) убедительно подтверждает: PLM без единой семантики представляет собой дорогостоящий архив без сквозной аналитической отдачи. Digital thread — сквозная связь «BOM — сборка — дилер — гарантия» — невозможен без общей семантики. Ford через связку Teamcenter и DMS реализовал эффект в 100+ миллионов долларов США экономии, только потому что каждый электронный блок управления отслеживается по VIN, а дилер видит состав программного обеспечения. Основатели STAR прямо характеризуют Domain Model как «fuel for AI»: без семантических определений PLM остаётся островной надстройкой. Catena-X, в свою очередь, реализует «MDM следующего поколения», в котором BOM, PCF и прослеживаемость объединены в одной модели (сокращение времени расчёта PCF в 3–5 раз, экономия до 10 тысяч евро на один расчёт по данным WITTE Automotive). Единый язык данных, таким образом, представляется базовым условием эффективности инвестиций в PLM, декларированных Стратегией.
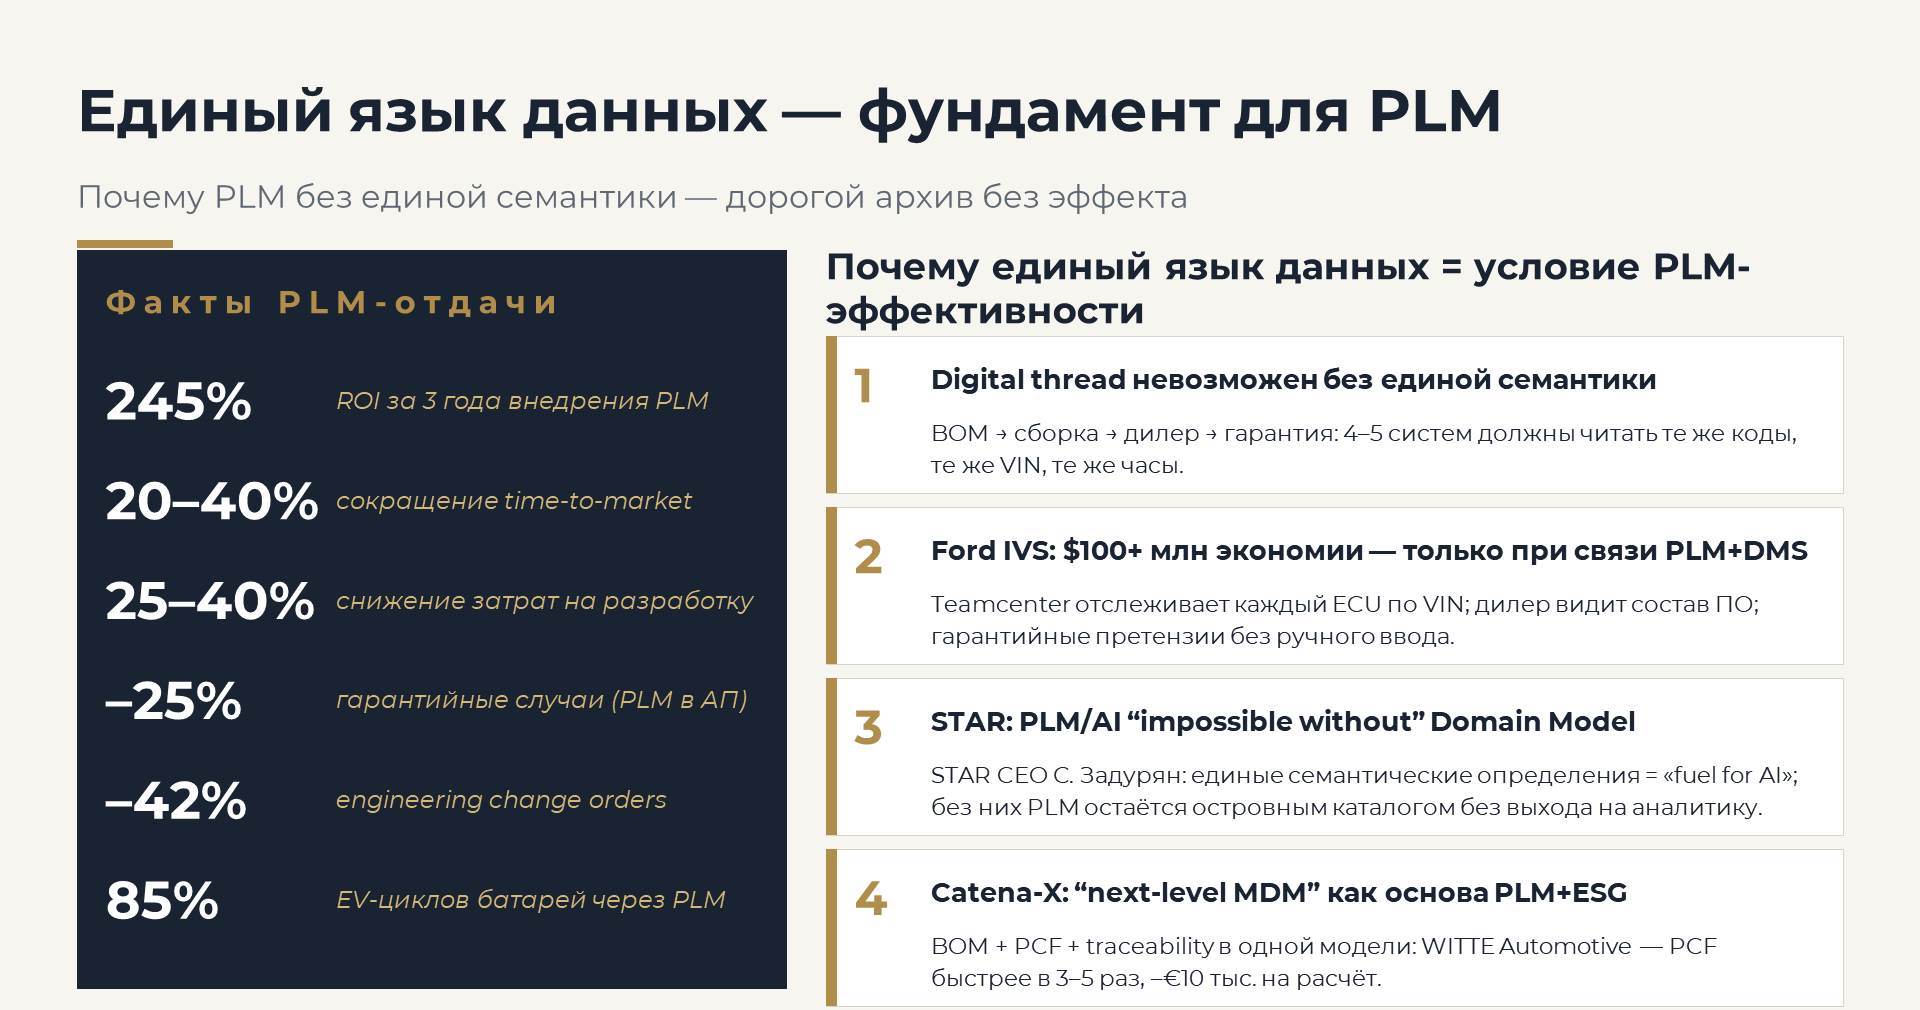
Источники: PLM Statistics (2026) · Ford IVS/Teamcenter · STAR Domain Model · Catena-X WITTE
Единый язык данных — безусловное условие Стратегии РФ 2026
Пять аргументов формируют логическое замыкание темы единого языка данных на достижимость целей Стратегии: без единой семантики PLM-внедрения остаются изолированными в контуре отдельных OEM, и результат Ford IVS в размере 100+ миллионов долларов не воспроизводится; MoU CAAM и VDA+Catena-X от апреля 2025 года включает в европейский data space 3300 китайских компаний, тогда как Россия оказывается вне трансграничной экосистемы; AI-агенты в авторитейле не запускаются без базовой семантики (STAR Agentic Maturity Model — семь уровней зрелости, от XML к governed mesh); текущая структура импорта (85 процентов из КНР по данным Q1 2025, истечение опционов Hyundai/Kia в 2026 году, различные DMS и коды у различных марок) без единого языка неуправляема; окно возможностей закрывается — STAR Domain Model опубликована 27.01.2026, ГБ/Т 44464-2024 действует с 01.01.2026, Catena-X — в production-фазе. Оперативное закрепление вопроса единого языка данных в подзаконных актах и отраслевых стандартах представляется целесообразным именно в перспективе горизонта Стратегии 2030+.

Источники: STAR Domain Model · CAAM × Catena-X MoU · GB/T 44464-2024 · Наумовский, глава «Единый язык цифр»
От единого языка данных к экосистеме: технический blueprint — возможность России
Технический blueprint, предложенный ведущим международным экспертом по экосистемам автомобильных данных Доктором Юраем Ханусом, формулирует практическую архитектуру перехода от единого языка данных к полноценной экосистеме. Три конструктивных элемента образуют его основу. Первый — MACH-архитектура: микросервисы (разделение DMS на функциональные сервисы, отказ одного из которых не останавливает другой отдел), API-First (стандартизированные интерфейсы для OEM-порталов, сайтов, POS и мобильных решений с исключением ручного повторного ввода), Cloud-Native SaaS (CI/CD, мгновенное развёртывание на всю сеть без downtime), Headless (отделение фронта от бэкенда через RESTful JSON API). Второй — Middleware Overlay: идентификационный слой поверх существующих DMS и OEM-бэкенда, работающий без «сноса» унаследованных систем, с перехватом XML/proprietary-выходов и конвертацией в универсальный JSON. Третий — Digital ID и Rosetta Stone: набор Autoretail Data Codes (уникальные машинно-читаемые идентификаторы каждой сущности — VIN, заказ-наряда, лида, часа, детали), основной словарь отображения (source field → translation rule → target field), единая JSON-схема (STAR_JSON_v1.0) с прямой привязкой к 12 разделам STAR Domain Model. Совокупность трёх элементов замыкается в Closed Operating Loop — цикл «Business Reality → Measurement → Benchmark → Accountability → Action → Results», в котором каждое отклонение трансформируется в трассируемое управленческое действие. Практическая роадмэп-логика 90-Day Roadmap (Ф1 Build — выбор Bounded Context и сборка Rosetta Stone; Ф2 Governance — назначение Data Owner для каждой метрики; Ф3 Go-Live — работа AI-моделей на чистой JSON-схеме без эффекта GIGO) даёт России возможность войти в передовой контур экосистемы данных, минуя «десятилетия силосов», характерные для развитых рынков.

Источники: Dr. J. Hanus «The Auto Retail Code», Ch. 33–35 (2026) · STAR Domain Model & Taxonomy · MACH Alliance — Microservices, API-First, Cloud-Native, Headless · РОАД: DMS — сердце дилерского центра (С. Наумовский)
Вовлечение экспертов международного уровня — критическое условие
Успешное внедрение единого языка данных требует привлечения ключевого эксперта — «якоря» проекта, обладающего глубоким международным опытом в автобизнесе, пониманием F&I, Fixed Ops и DMS, знанием методологии NADA 20 Group и KPI-архитектуры, а также профессиональными связями с ведущими международными отраслевыми организациями. В России собственная кадровая база в этих специализациях ограничена по объективным причинам: NADA 20 Group ведёт свою историю с 1968 года, NADA Data — с 1979 года, Российских аналогов такого масштаба не сформировалось; рынок DMS с открытыми API в США развивался более 30 лет; методология domain-driven design на отраслевом уровне (STAR, Catena-X) в России не внедрялась; накопленный опыт F&I и Fixed Ops в развитых рынках (F&I обеспечивает около 20 процентов валовой прибыли дилера, Fixed Ops — 49–54 процентов) в России фрагментарен. В командный контур проекта целесообразно включить также практика STAR/Catena-X, KPI-архитектора с опытом NADA 20 Group / NCM / Presidio, PLM-архитектора автомобильной отрасли (Siemens Teamcenter, Dassault ENOVIA, PTC Windchill) и специалиста по онтологиям и RDF (JSON-LD, SHACL, W3C Data Cube). Практическая форма реализации — межведомственная рабочая группа при Минпромторге России с привлечением экспертов из СНГ и европейской диаспоры, а также консультантов NADA, AIAG и Catena-X.
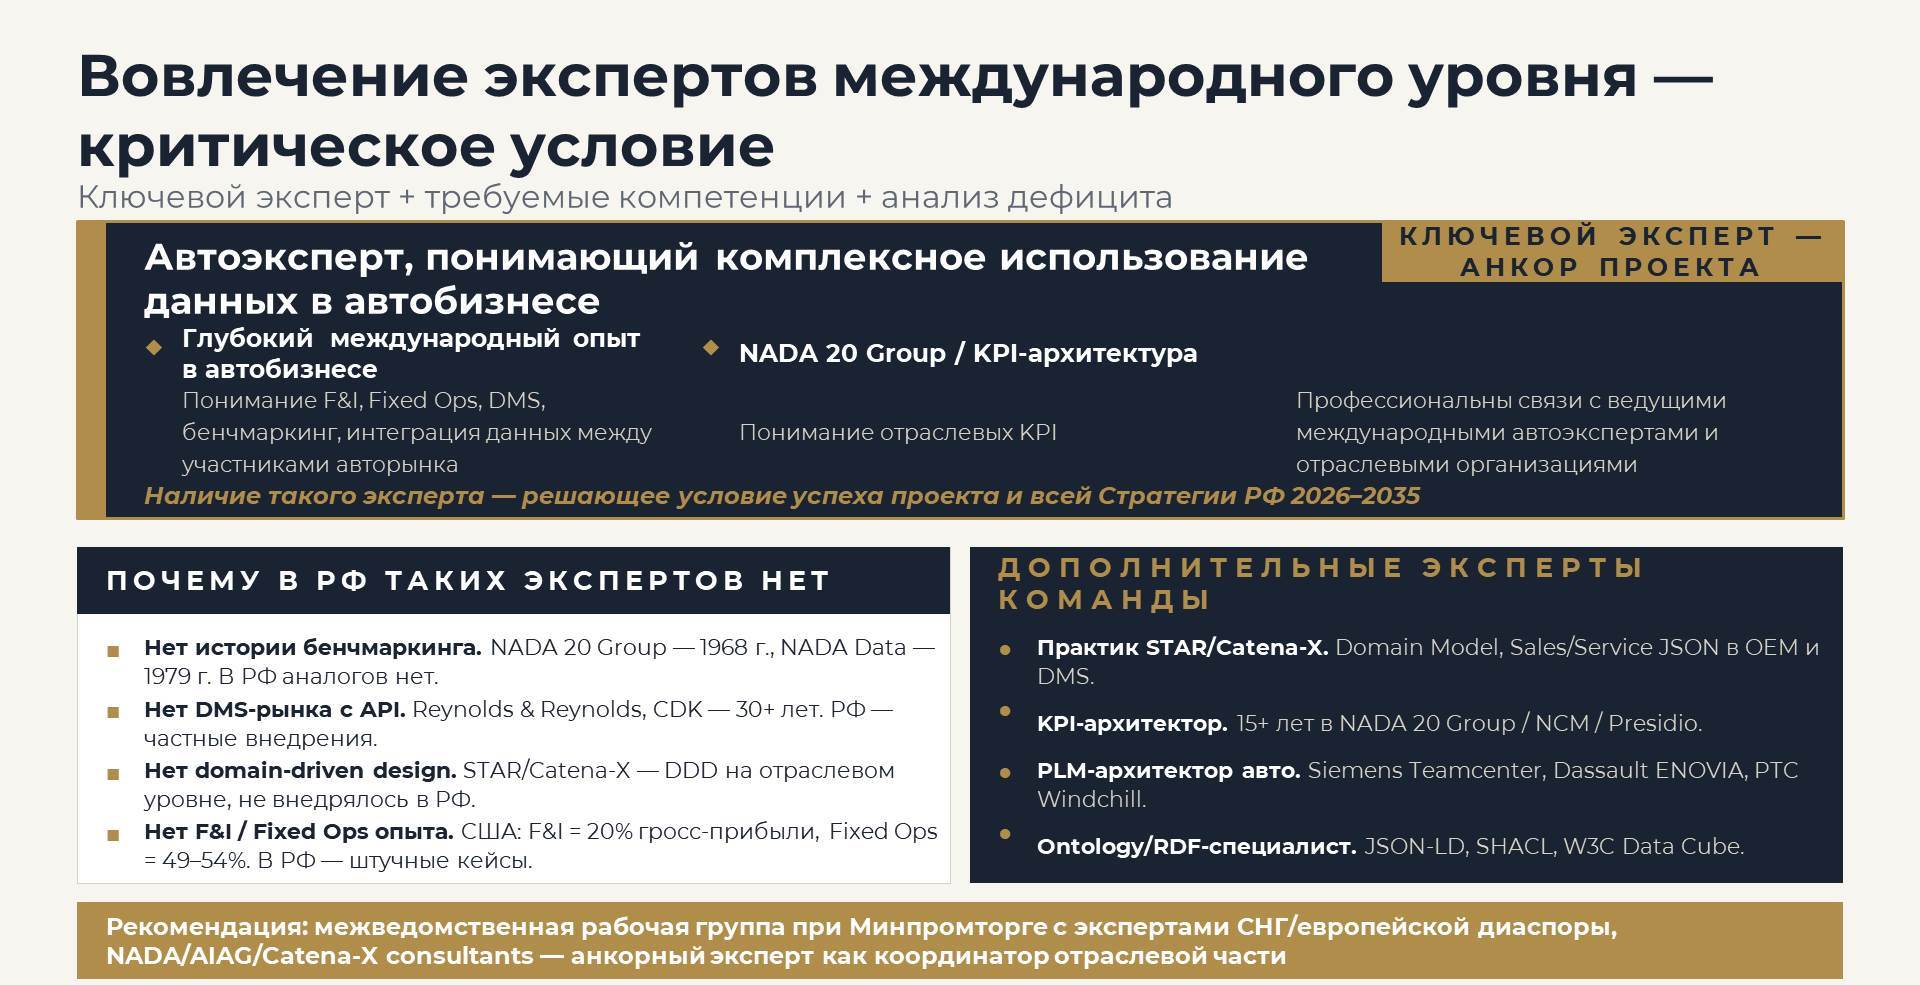
Ключевые рекомендации
Итоговые рекомендации публикации, оформленные как прагматичные шаги усиления одобренной Стратегии: 1) создание единого языка автомобильных данных как ключевой рекомендации (входные референсы — STAR, Catena-X, ГБ/Т 44464; международные эксперты в составе рабочей группы); 2) закрепление понятийного аппарата авторитейла в подзаконных актах — определение «нового ТС», перечень видов деятельности дилера, критерии сервисного авторизованного центра; 3) разработка «Конституции автобизнеса» — пакета из восьми рамочных инициатив (франшиза, лицензирование, F&I, Lemon Law и других) как последовательного продолжения вектора Стратегии; 4) интеграция международного опыта — использование моделей NADA, CADA и CECRA как проверенных референсов с адаптацией под Российский контекст, без слепого копирования. Совокупность рекомендаций сохраняет одобренный вектор Стратегии и обеспечивает его реализацию на технологическом уровне 2030+.
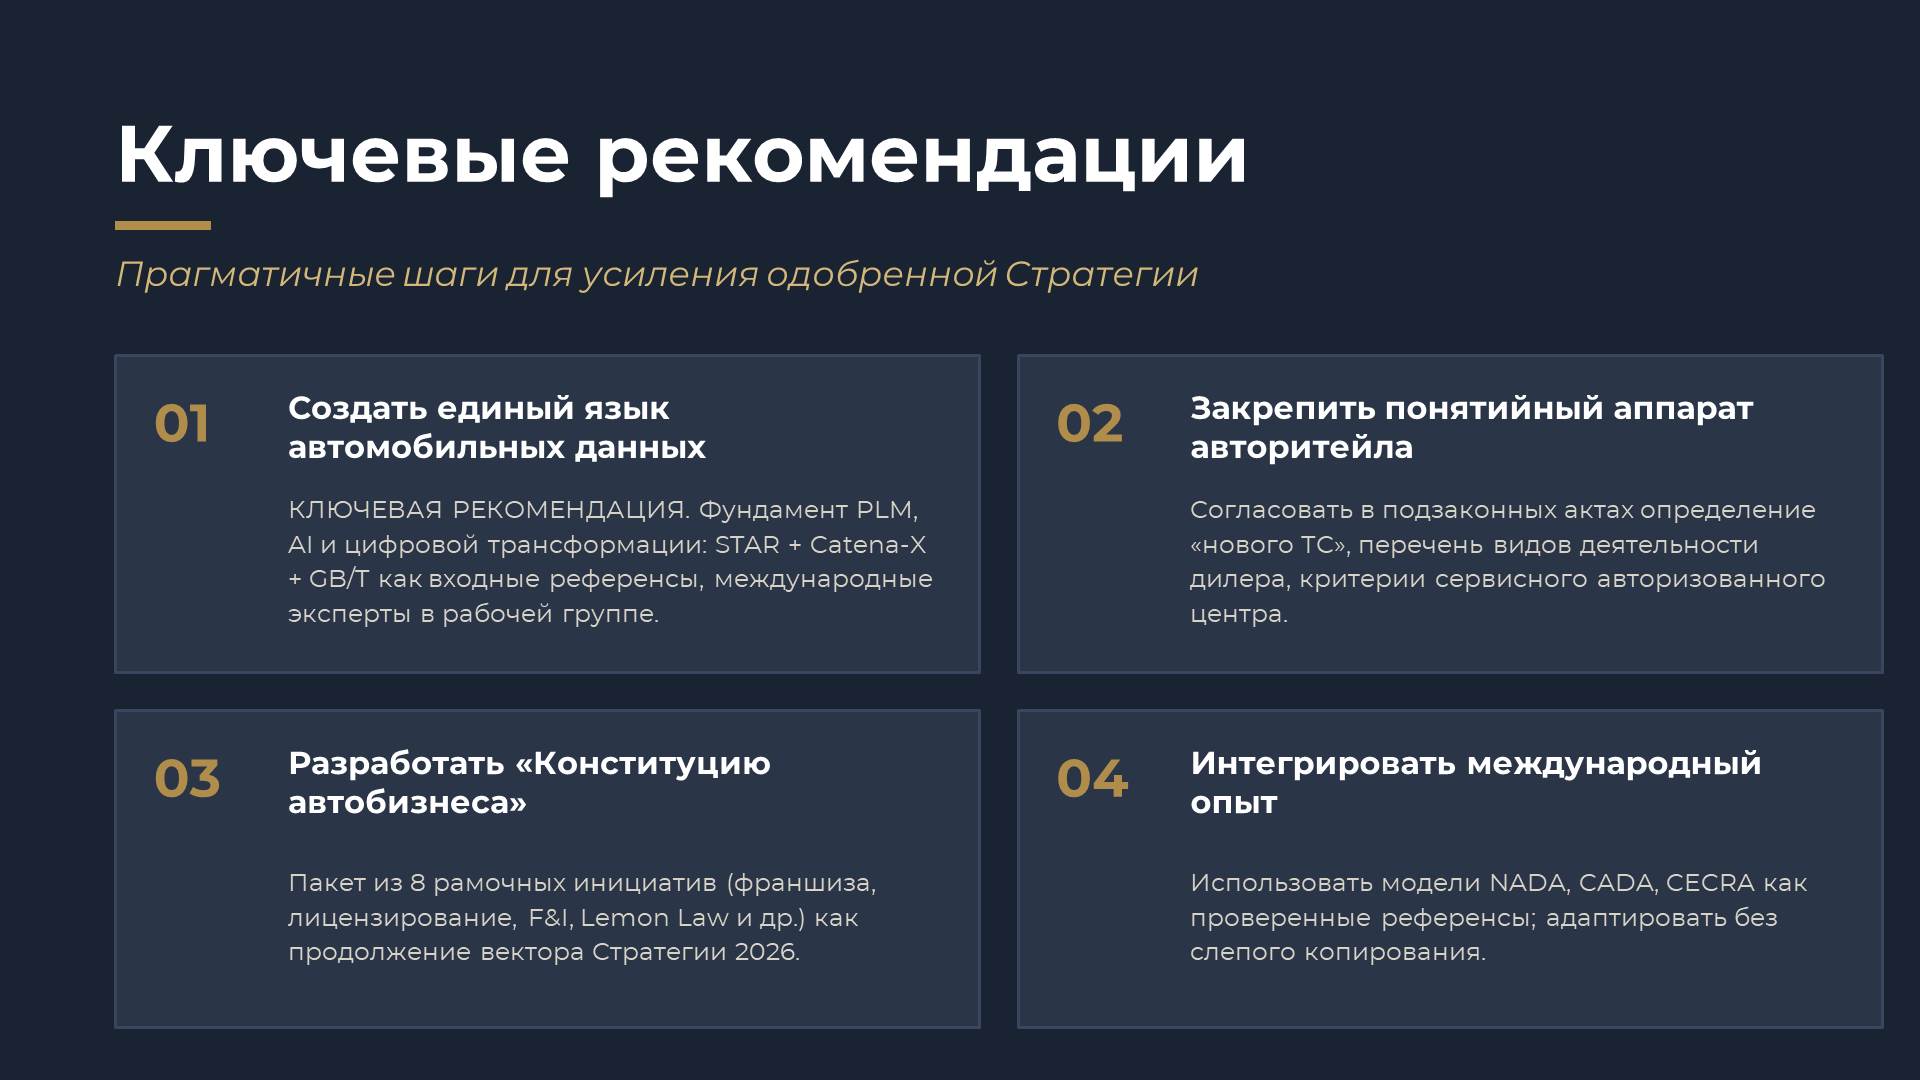
Заключительная часть
Утверждённая Стратегия развития автомобильной промышленности Российской Федерации до 2035 года — это последовательный, амбициозный и внутренне согласованный документ, задающий отрасли долгосрочный горизонт, измеримые цели и признание её системообразующей роли в экономике страны. Она формирует прочную производственную опору для последующей нормативной работы, отражает приоритет технологического суверенитета и включает в свой периметр меры прямой поддержки спроса и элементы сервисного контура. Одобрение Стратегии — важный этап Российской промышленной политики, и её реализация требует консолидированной работы государства, производителей, отраслевых ассоциаций и профессионального сообщества.
Настоящая экспертная публикация посвящена усилению одобренного вектора за счёт двух логически связанных линий: последовательного разворачивания розничного контура — авторитейла как второй опоры автомобильной отрасли — и формирования единого языка автомобильных данных как технологического фундамента цифровой трансформации, PLM и искусственного интеллекта. Международный опыт США, Китая и Европейского союза — включая точки уязвимости китайского авторынка 2024–2025 годов — показывает, что производственная и розничная стратегии работают как единый организм: рассинхронизация одной из сторон снижает эффективность и обесценивает даже значительные бюджетные вложения. Синхронное развитие обеих опор — производственной и розничной — представляется наиболее рациональной траекторией реализации Стратегии.
Восемь системных пробелов, обозначенных в публикации, сформулированы в редакции, пригодной для подзаконного уточнения и не затрагивающей одобренный вектор. Их закрытие возможно средствами отраслевых стандартов, дорожных карт и профильных нормативных актов. Восьмой — единый язык автомобильных данных — представляется решающим: без него теряют технологическую силу семь предшествующих направлений и, что не менее важно, вся программа PLM и цифровизации, декларированная в Стратегии. Технический blueprint, предложенный международными экспертами (MACH-архитектура, Middleware Overlay, Digital ID и Rosetta Stone), открывает для России возможность войти в передовой контур мировой автомобильной экосистемы данных, минуя «десятилетия силосов», характерные для развитых рынков.
Реализация Стратегии — общая ответственность и общее достижение. Профессиональное сообщество, представленное Ассоциацией «Российские автомобильные дилеры» и независимыми экспертами международного уровня, готово работать плечом к плечу с федеральными ведомствами, институтами развития и производителями. Российская автомобильная промышленность обладает и человеческим капиталом, и научной школой, и практическим опытом, необходимыми для того, чтобы одобренная Стратегия стала не только формальным документом, но и точкой роста, задающей отраслевые стандарты нового десятилетия. Уверенное движение вперёд по одобренной траектории при одновременном усилении её розничного и технологического контуров позволит России уже в горизонте до 2030 года занять устойчивую позицию в глобальной архитектуре автомобильных данных и обеспечить долгосрочную конкурентоспособность отрасли на десятилетия вперёд.
Автор: Сергей Наумовский
www.linkedin.com/in/sergeynaumovsky
 Мнение эксперта