


 Новости и мероприятия
 Проблемы авторынка
 Обучение (Академия РОАД)
 Статистика и аналитика
Парадигма сосуществования брендов
Эта статья родилась из материалов, которые в мае 2026 года представила Элиза Джубилато, Руководитель исследований и эксперт по каналам розничных продаж в Quintegia, на конференции Automotive Dealer Day в Вероне, где я присутствовал в составе делегации Ассоциации РОАД. Но, глядя на иллюстрации ниже, я предлагаю воспринимать их не как «еще одну европейскую историю», а как прямой разговор о том, что происходит с брендами в Российском авторитейле здесь и сейчас.
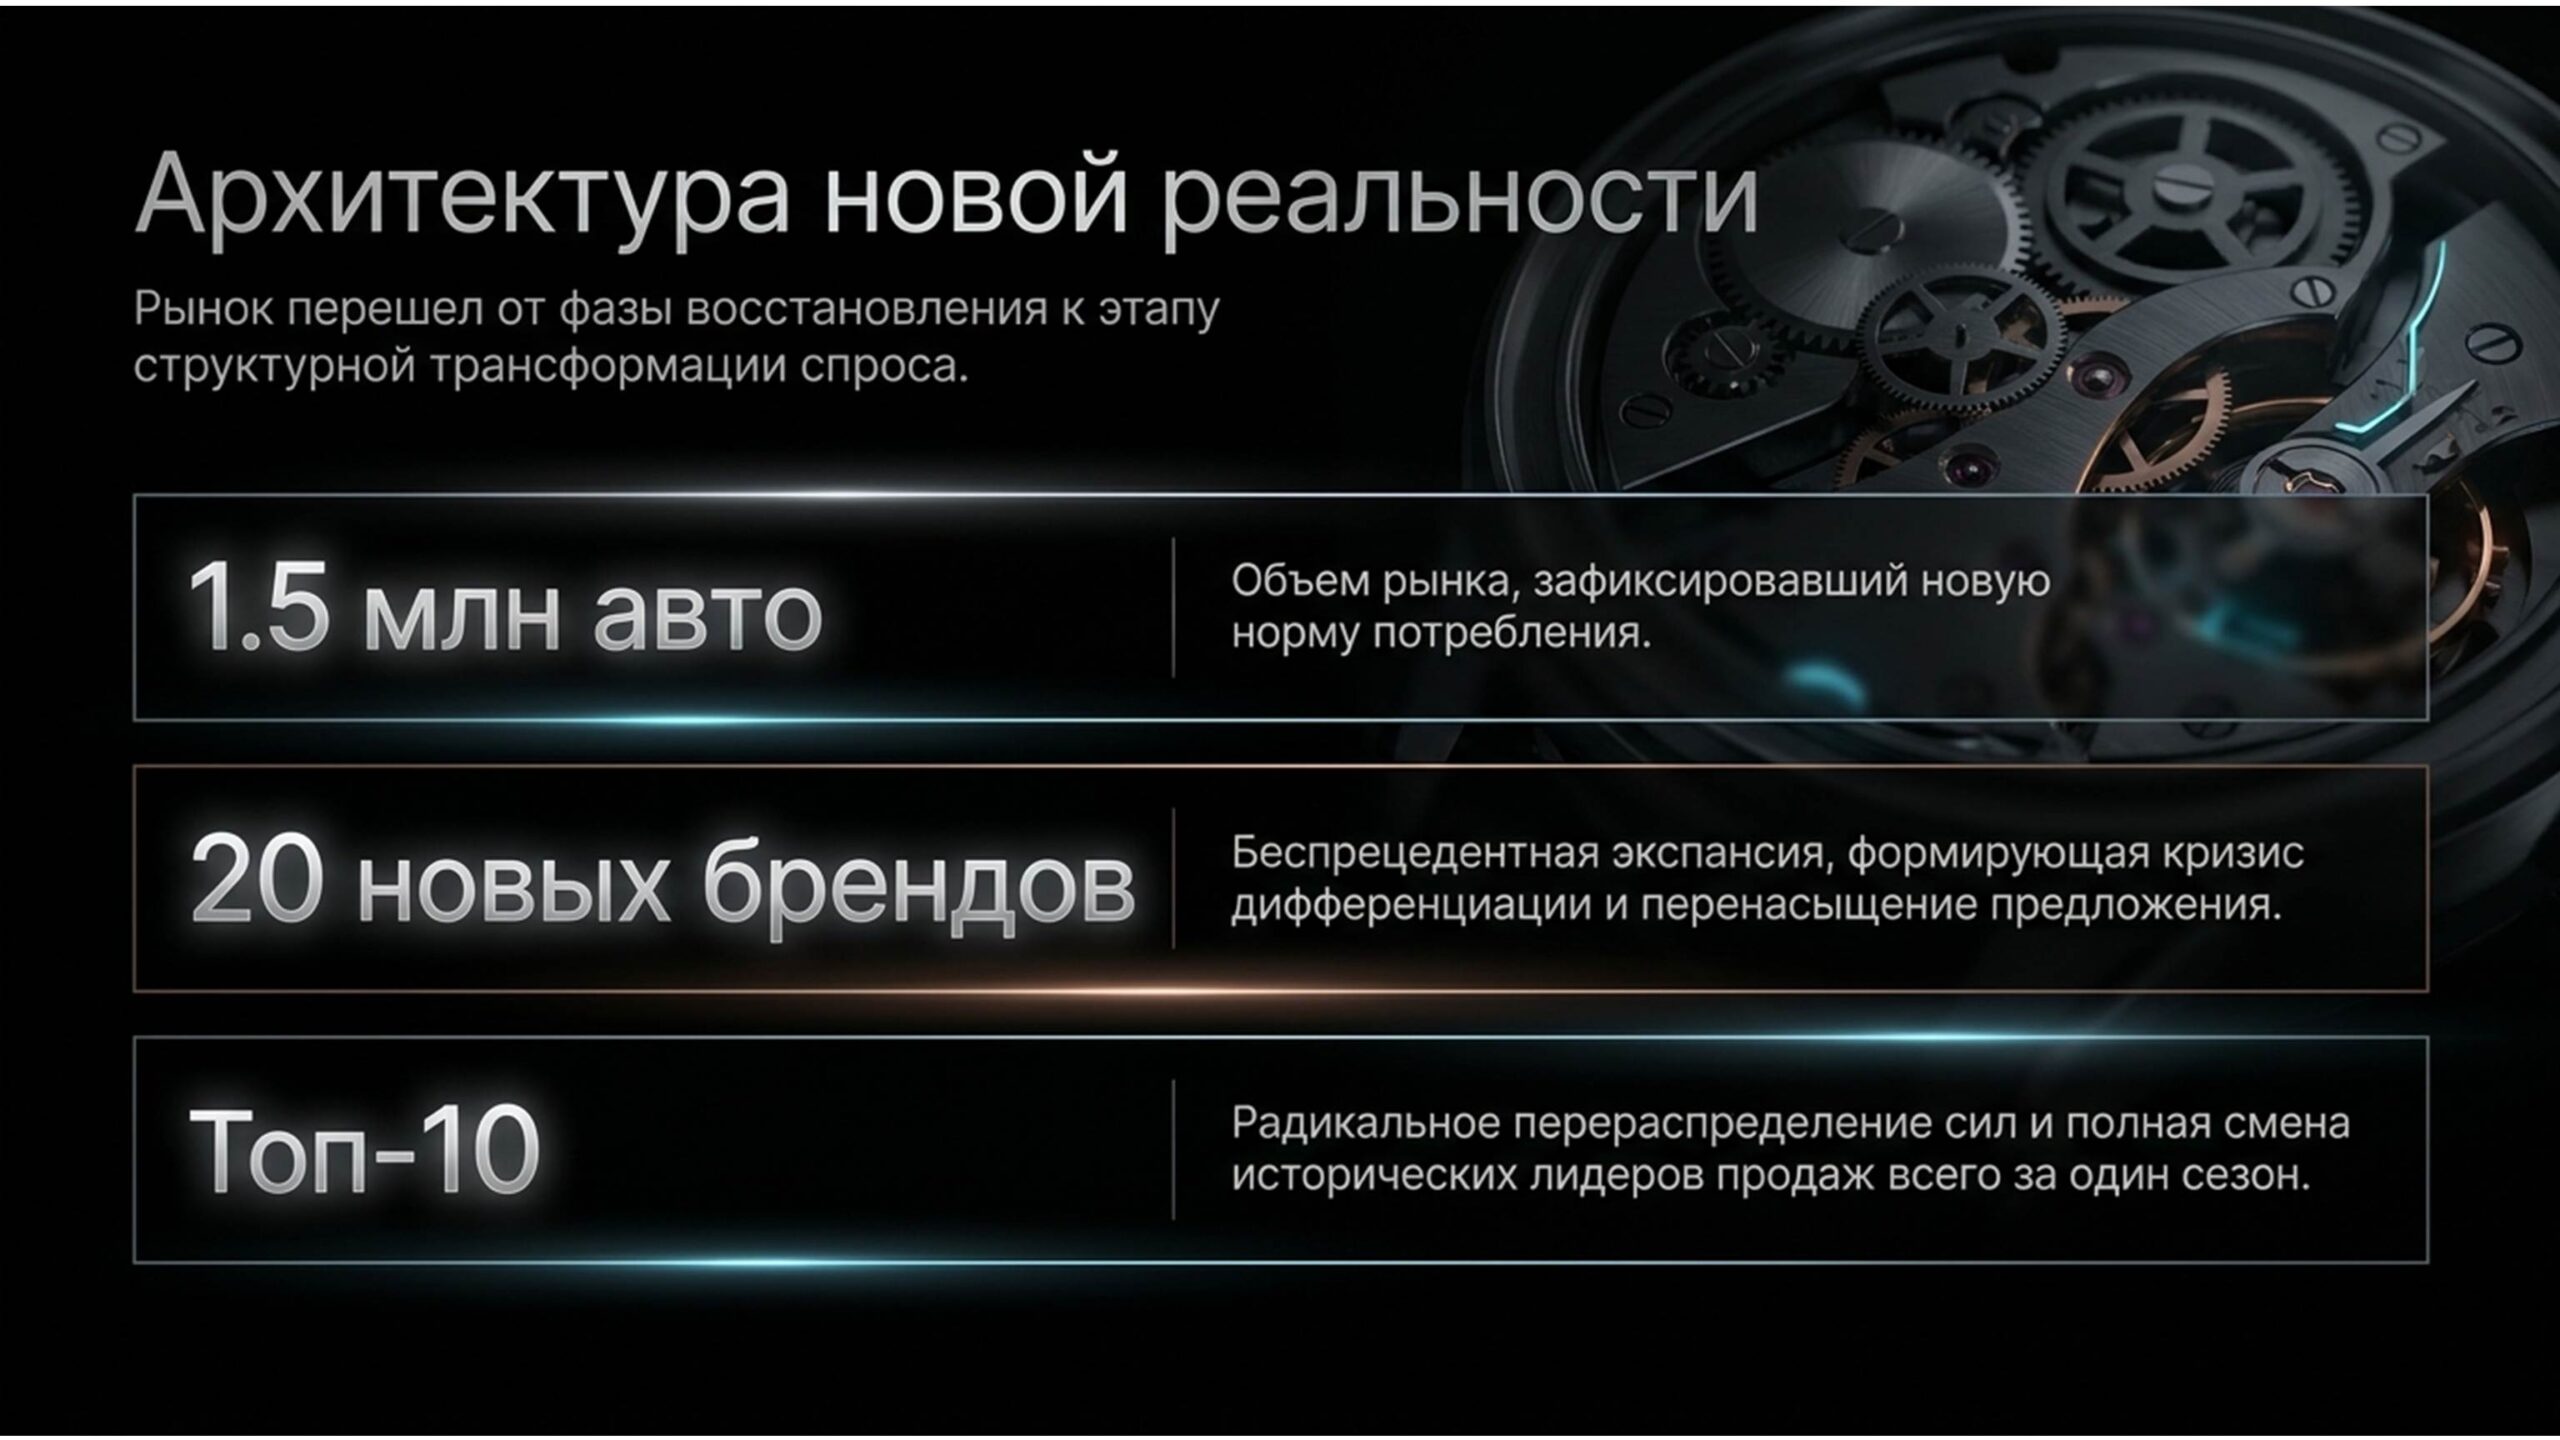
За последние два года Российский рынок пережил то, что в нормальной ситуации растягивается на десятилетие: объем около 1,5 млн. автомобилей стал новой нормой, в страну пришли около трёх десятков новых брендов (и это не считая “неофициальных” и “полуофициальных”), а привычная иерархия лидеров продаж сменилась буквально за один сезон. В шоурумах, которые еще вчера были монобрендовыми «витринами», сегодня соседствуют машины с совершенно разной историей, философией и качеством; дилеры пытаются одновременно сохранить отношения с «наследием» и выстроить доверие к «новичкам». На этом фоне главный вопрос звучит уже не так: «какой бренд лучше?» — а так: «как эти бренды вообще могут сосуществовать в одном портфеле, не разрушая друг друга и бизнес дилера?».
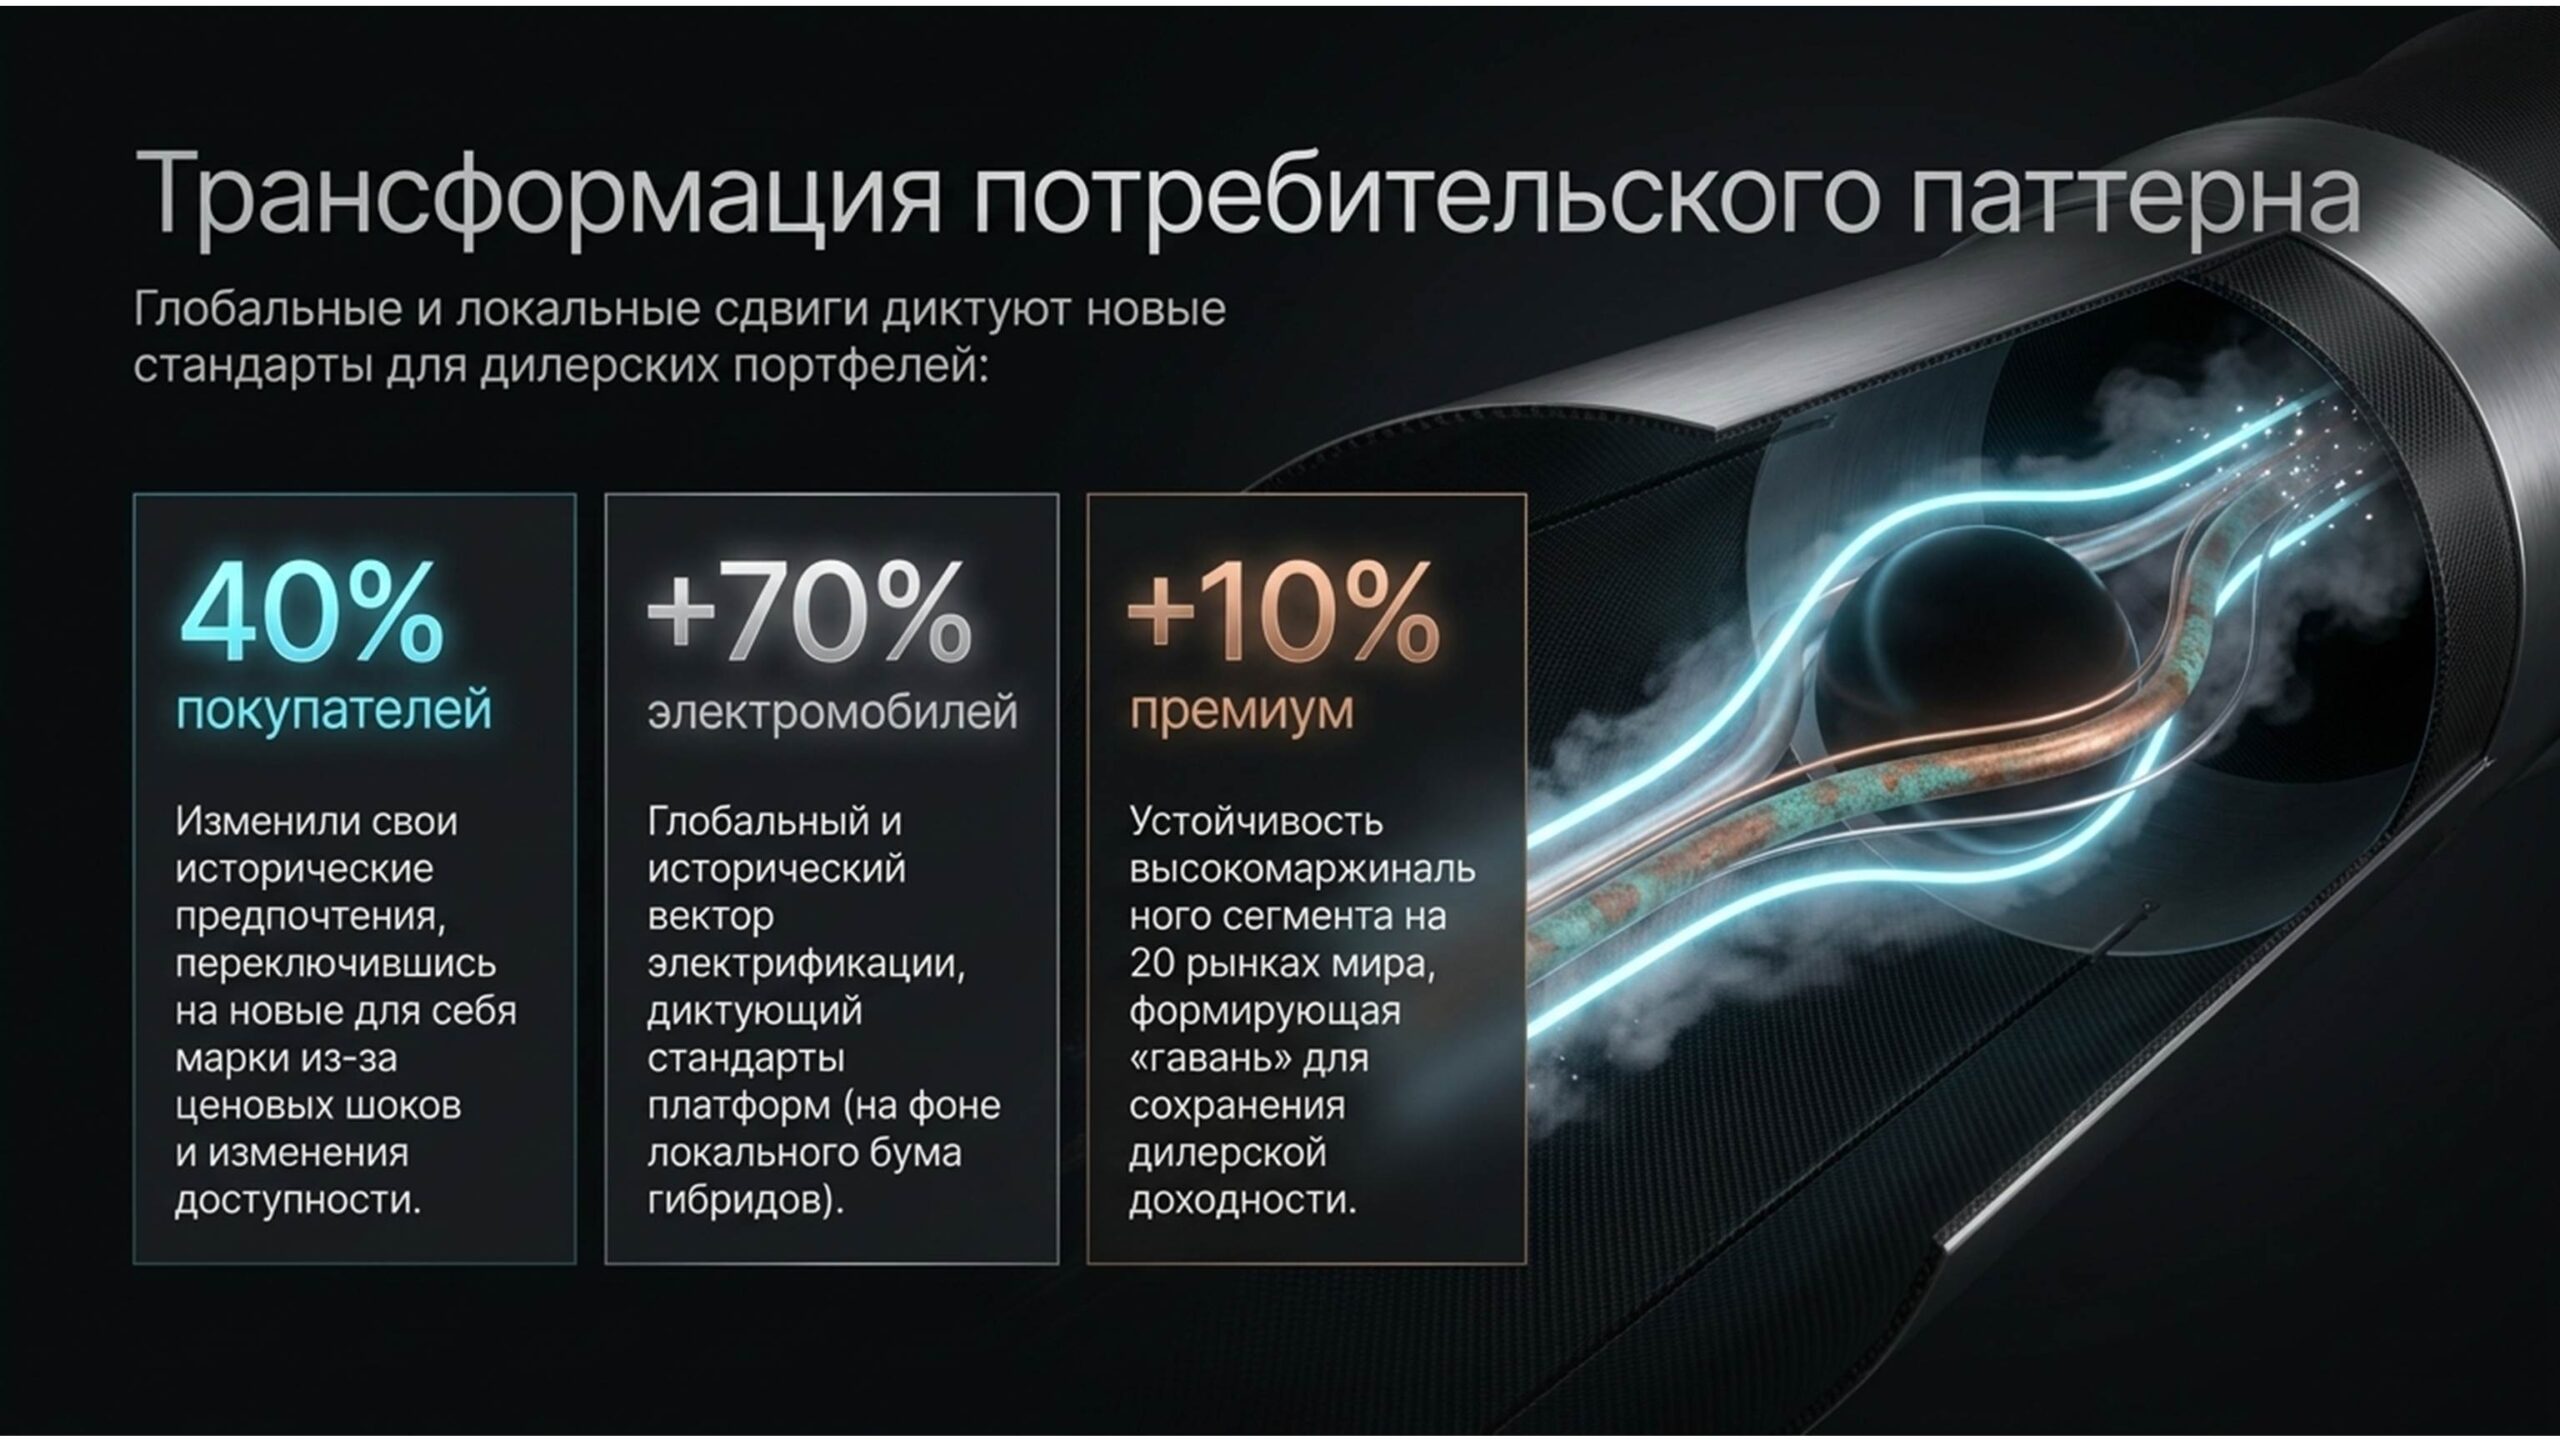
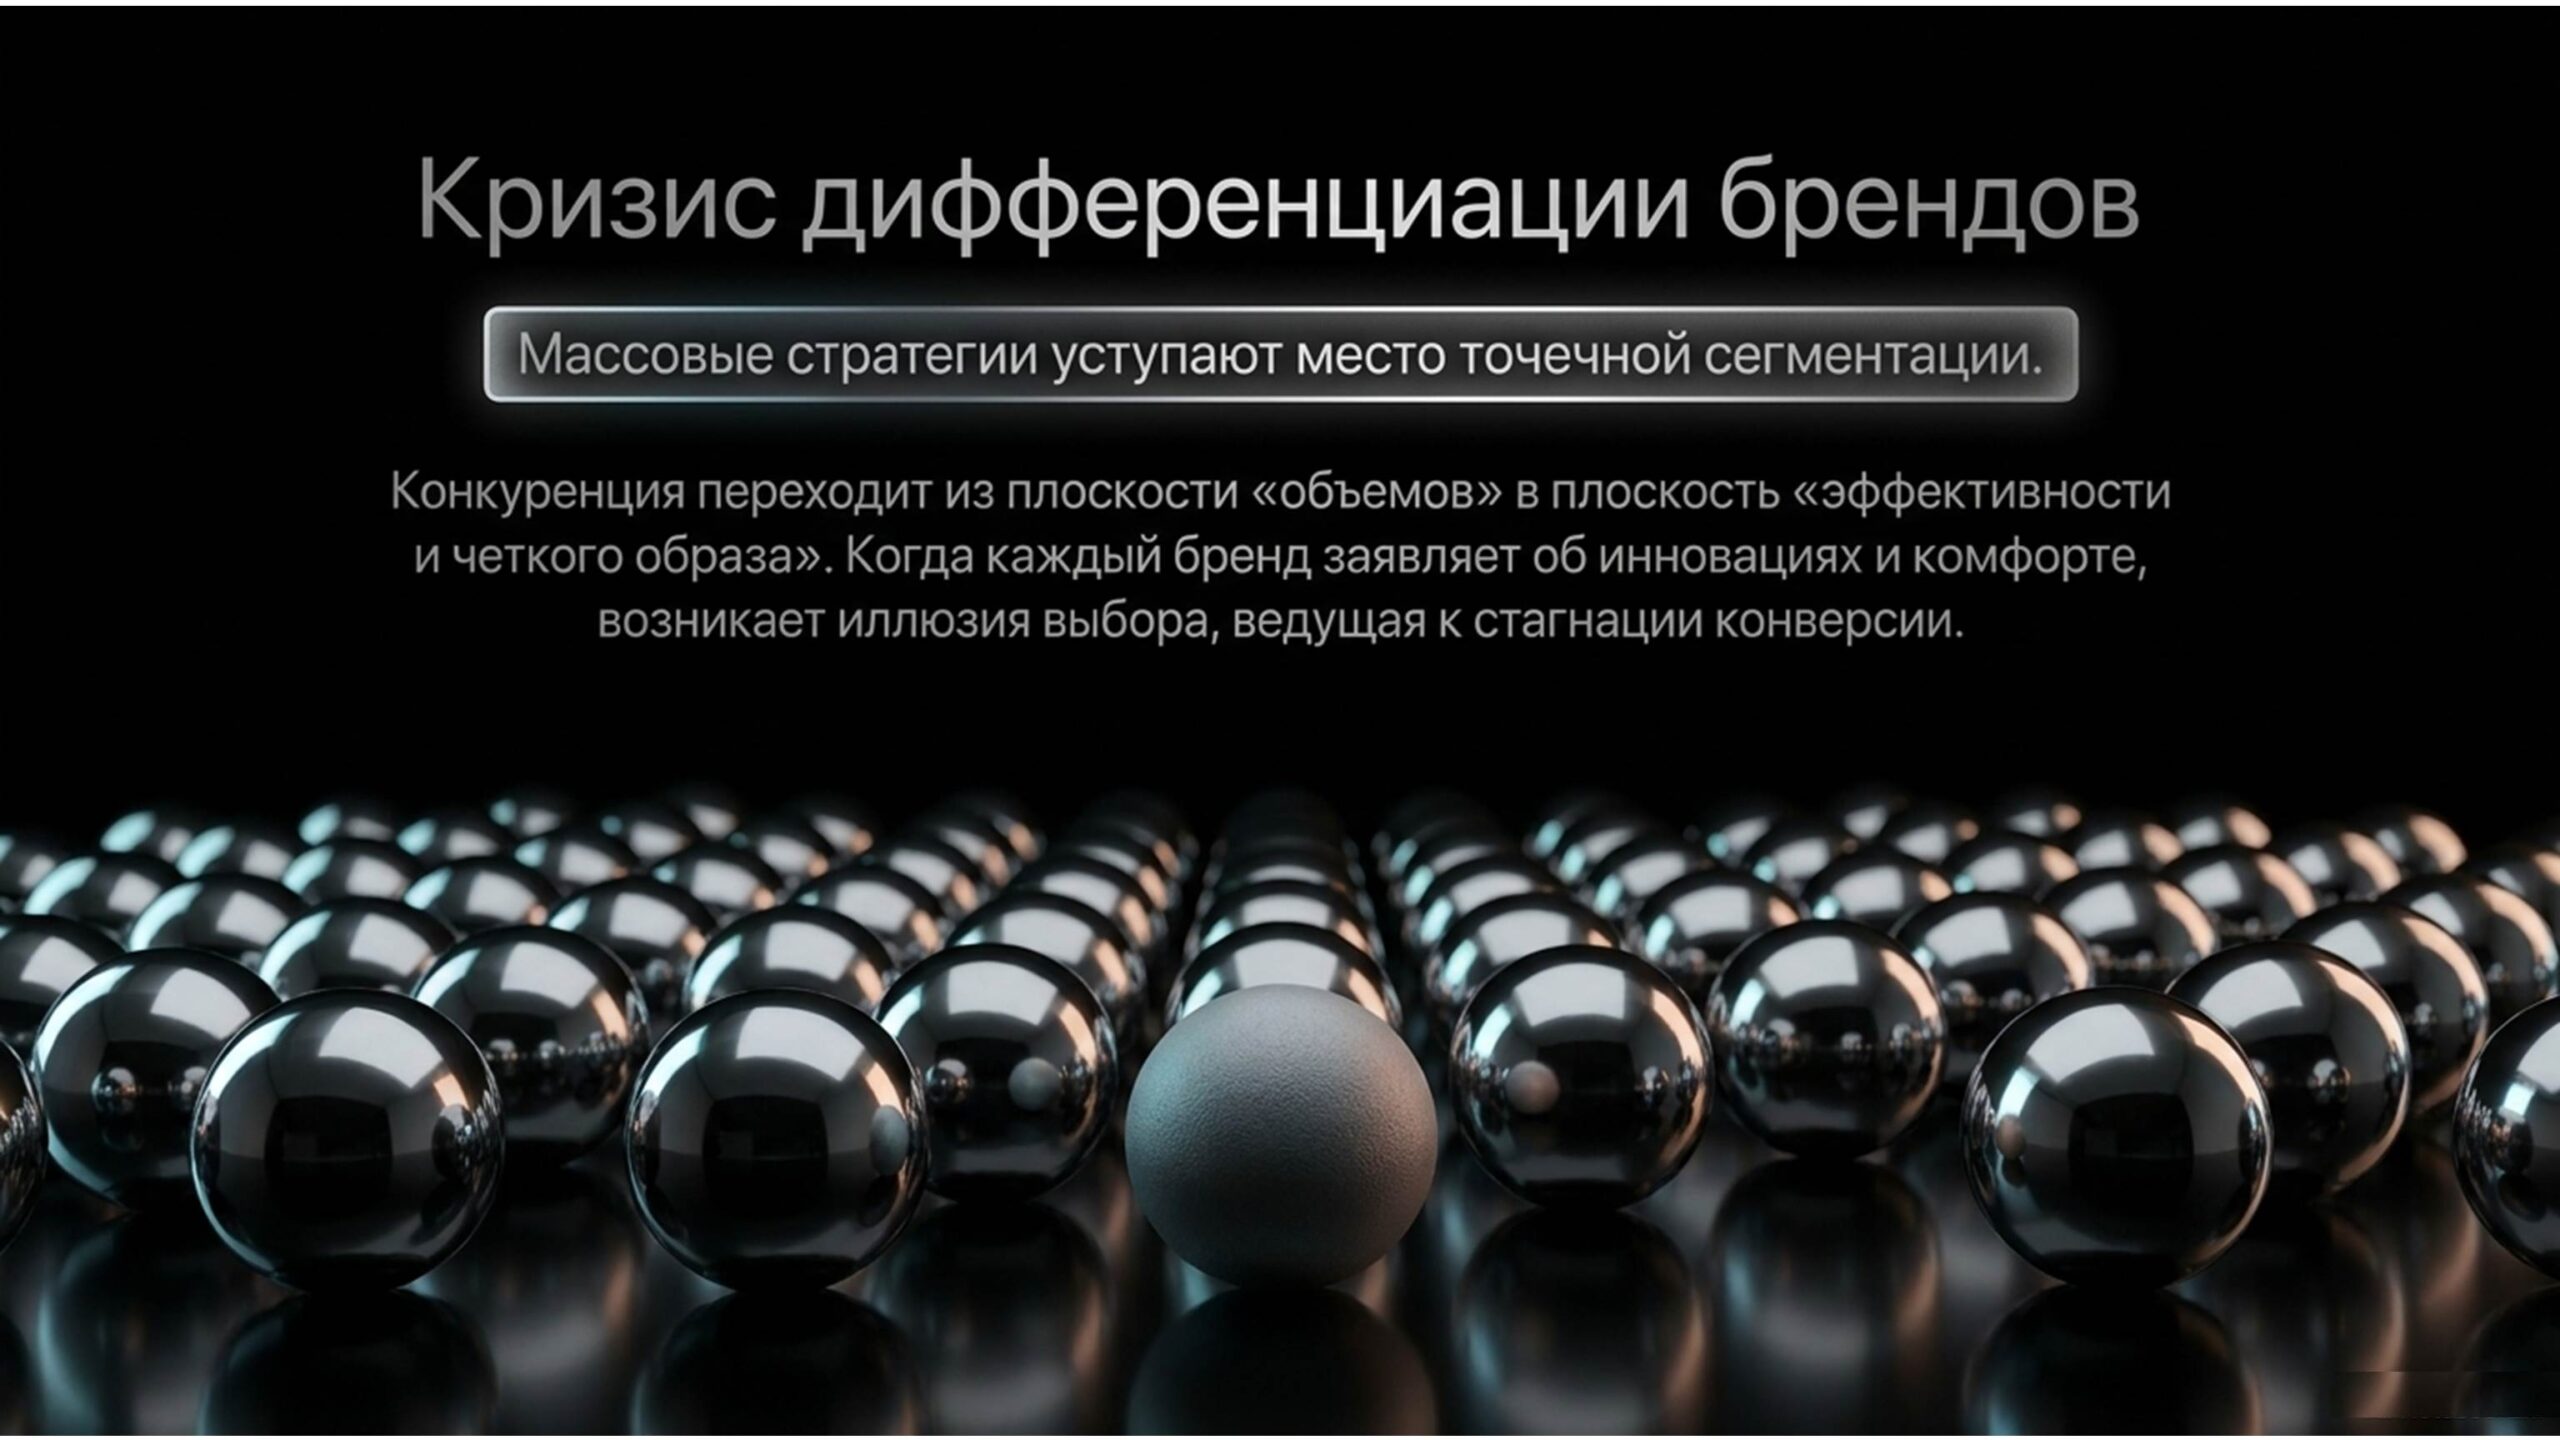
Слайды ниже очень точно фиксируют ключевой сдвиг: рынок вышел из фазы «восстановления» и буквально зашёл в фазу структурной трансформации спроса. Часть клиентов радикально поменяла свои привычки из‑за ценовых шоков и доступности моделей, кто‑то пересел на новые для себя марки, кто‑то ушёл в гибриды, кто‑то — в более доступные сегменты, а устойчивость премиум‑ниши стала для дилеров своеобразной «страховкой» маржи. При этом параллельно происходит кризис дифференциации: когда каждый бренд говорит про «инновации, комфорт и безопасность», в голове клиента возникает не выбор, а шум. Конверсия падает не потому, что предложения мало, а потому, что его слишком много и оно слишком похоже.
Как автоэксперт и человек, который много работает с дилерскими стратегиями, я все чаще вижу одну и ту же проблему: портфель формируется по принципу «кто сегодня заходит на рынок и что дают на лучших условиях», а не исходя из логики совместимости брендов. В результате один дилерский центр пытается быть всем для всех: продавать «доступный премиум», «народный кроссовер», «разумный электромобиль» и «рабочую лошадку» в рамках одного и того же пространства, с одной и той же командой, в одной и той же коммуникации. Иллюзия широты выбора оборачивается тем, что клиент не понимает, за чем именно сюда приходить, а менеджеры сами запутываются в позиционировании. Иллюстрации ниже как раз про то, почему такая модель больше не работает.
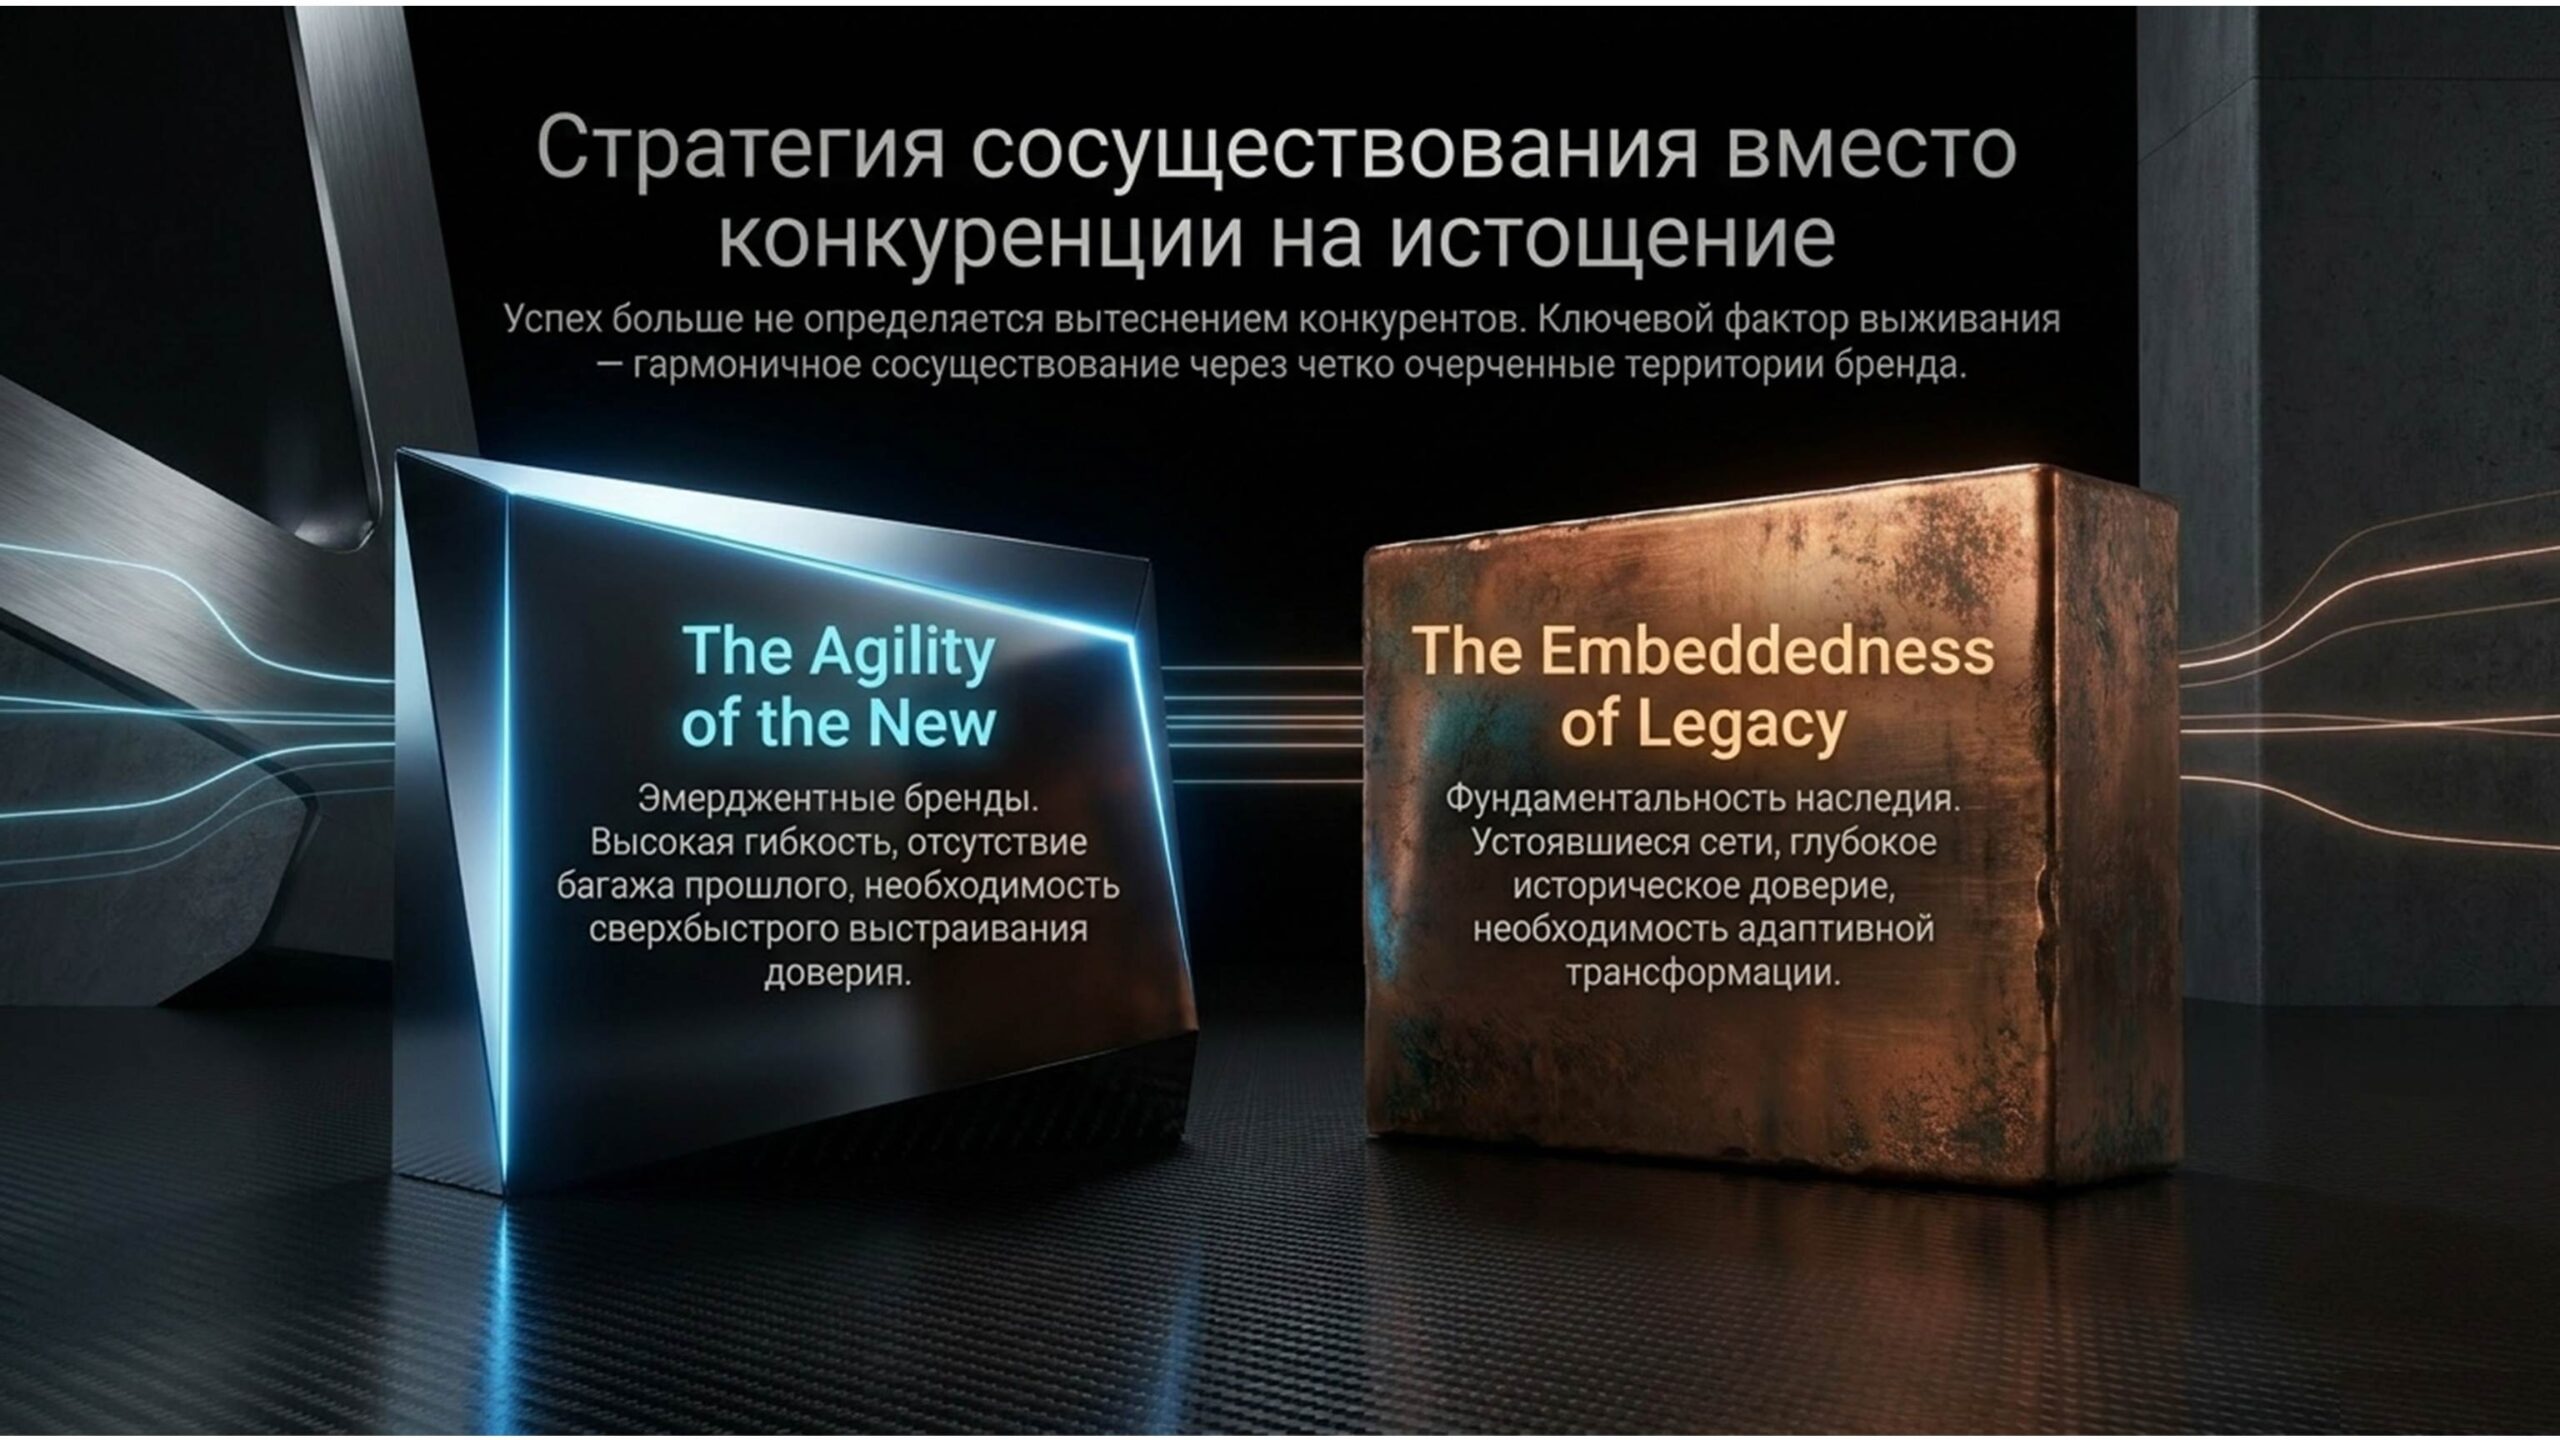
Ключевой тезис, который предлагает Элиза Джубилато, я разделяю полностью: эпоха «борьбы на истощение» между брендами закончилась, впереди — эпоха сосуществования. Успех дилера больше не определяется тем, сколько конкурентов он «выдавит» из города, а тем, насколько гармонично выстроены территории брендов внутри его собственного портфеля. Одни марки приносят в систему гибкость, скорость реакции, готовность экспериментировать — это «agility of the new». Другие дают фундаментальность наследия, проверенные стандарты, узнаваемый образ и долгую историю — это «embeddedness of legacy». Настоящее мастерство дилера — не в том, чтобы выбрать «одних против других», а в том, чтобы заставить эти два полюса работать в одной экосистеме.
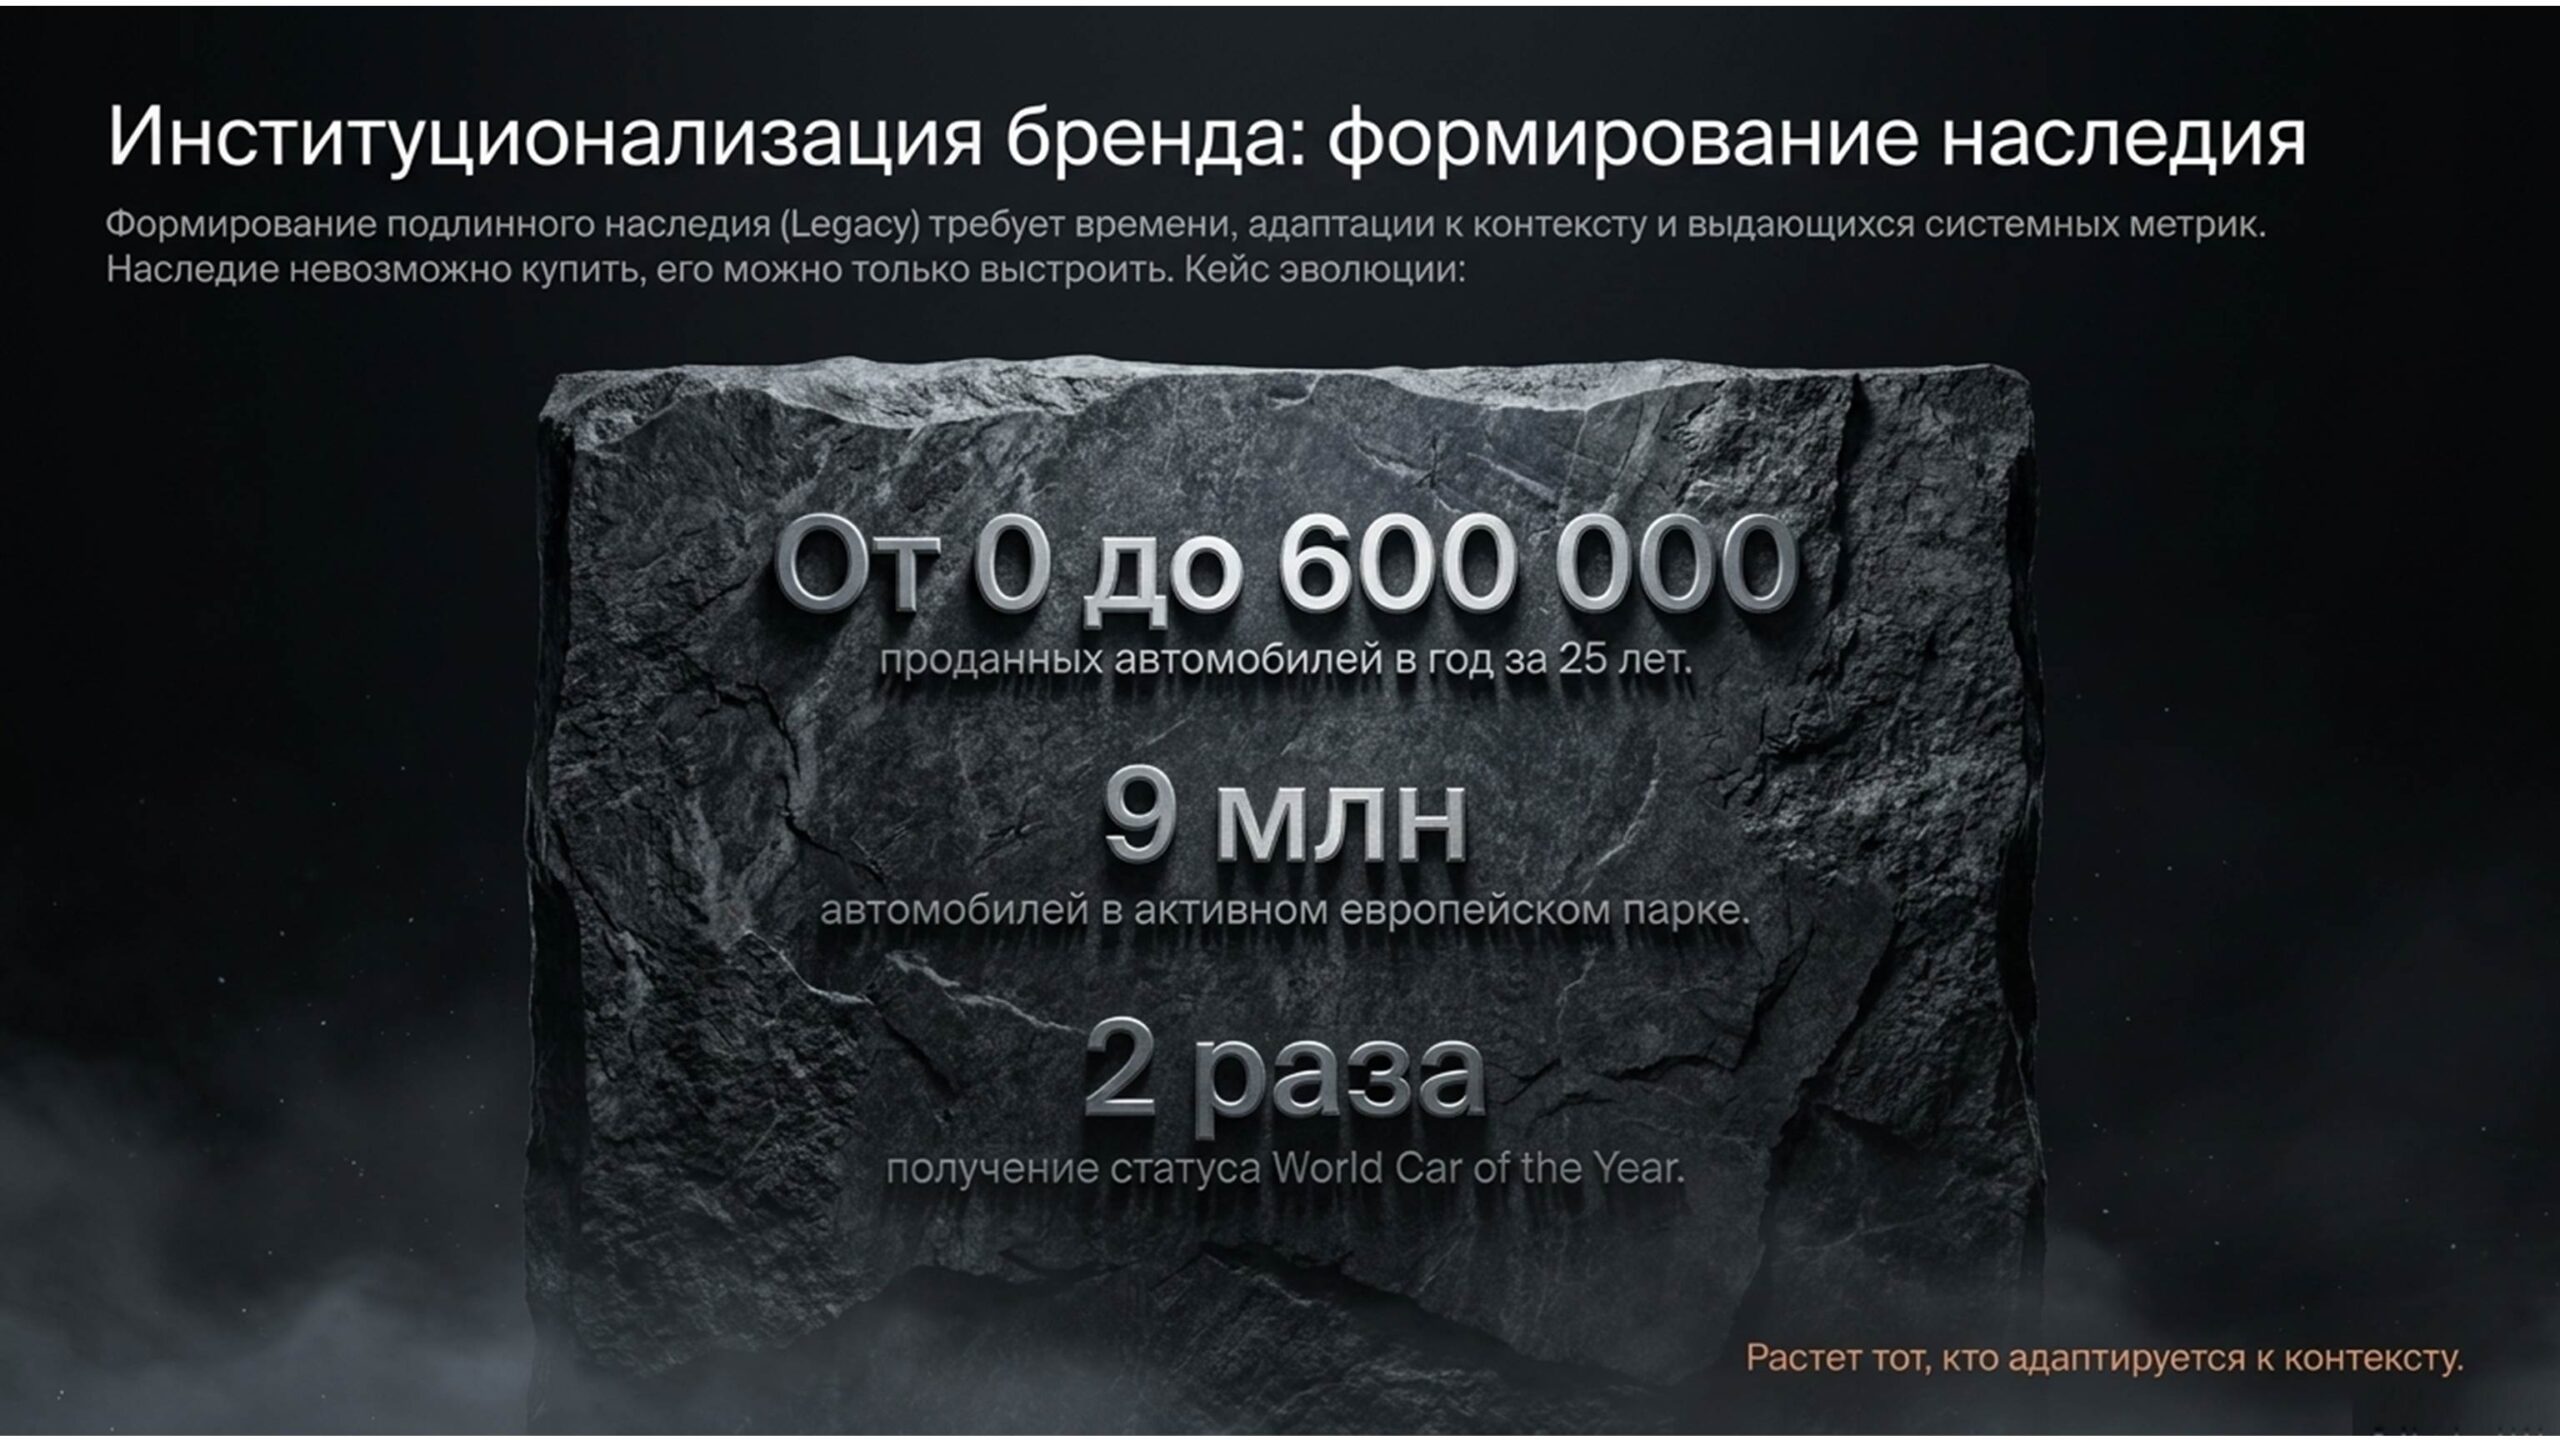
Чтобы это получилось, бренд перестаёт быть просто логотипом на фасаде. Он становится институциональной конструкцией с глубиной: системные метрики, исторический парк, достижения, признание рынка. В иллюстрациях есть показательный кейс, как за 25 лет можно пройти путь от нуля до сотен тысяч проданных машин в год и миллионов автомобилей в парке, дважды получив статус «World Car of the Year». Важен не конкретный бренд, а сам принцип: наследие нельзя купить «оптом» вместе с дистрибьюторским контрактом, его можно только выстроить, постоянно адаптируясь к контексту. Для России 2026 года это особенно чувствительно: мы имеем дело как с марками, которые только начинают писать свою историю в нашей стране, так и с брендами, чьё наследие в глазах клиентов подорвано уходом или непрозрачностью будущего.
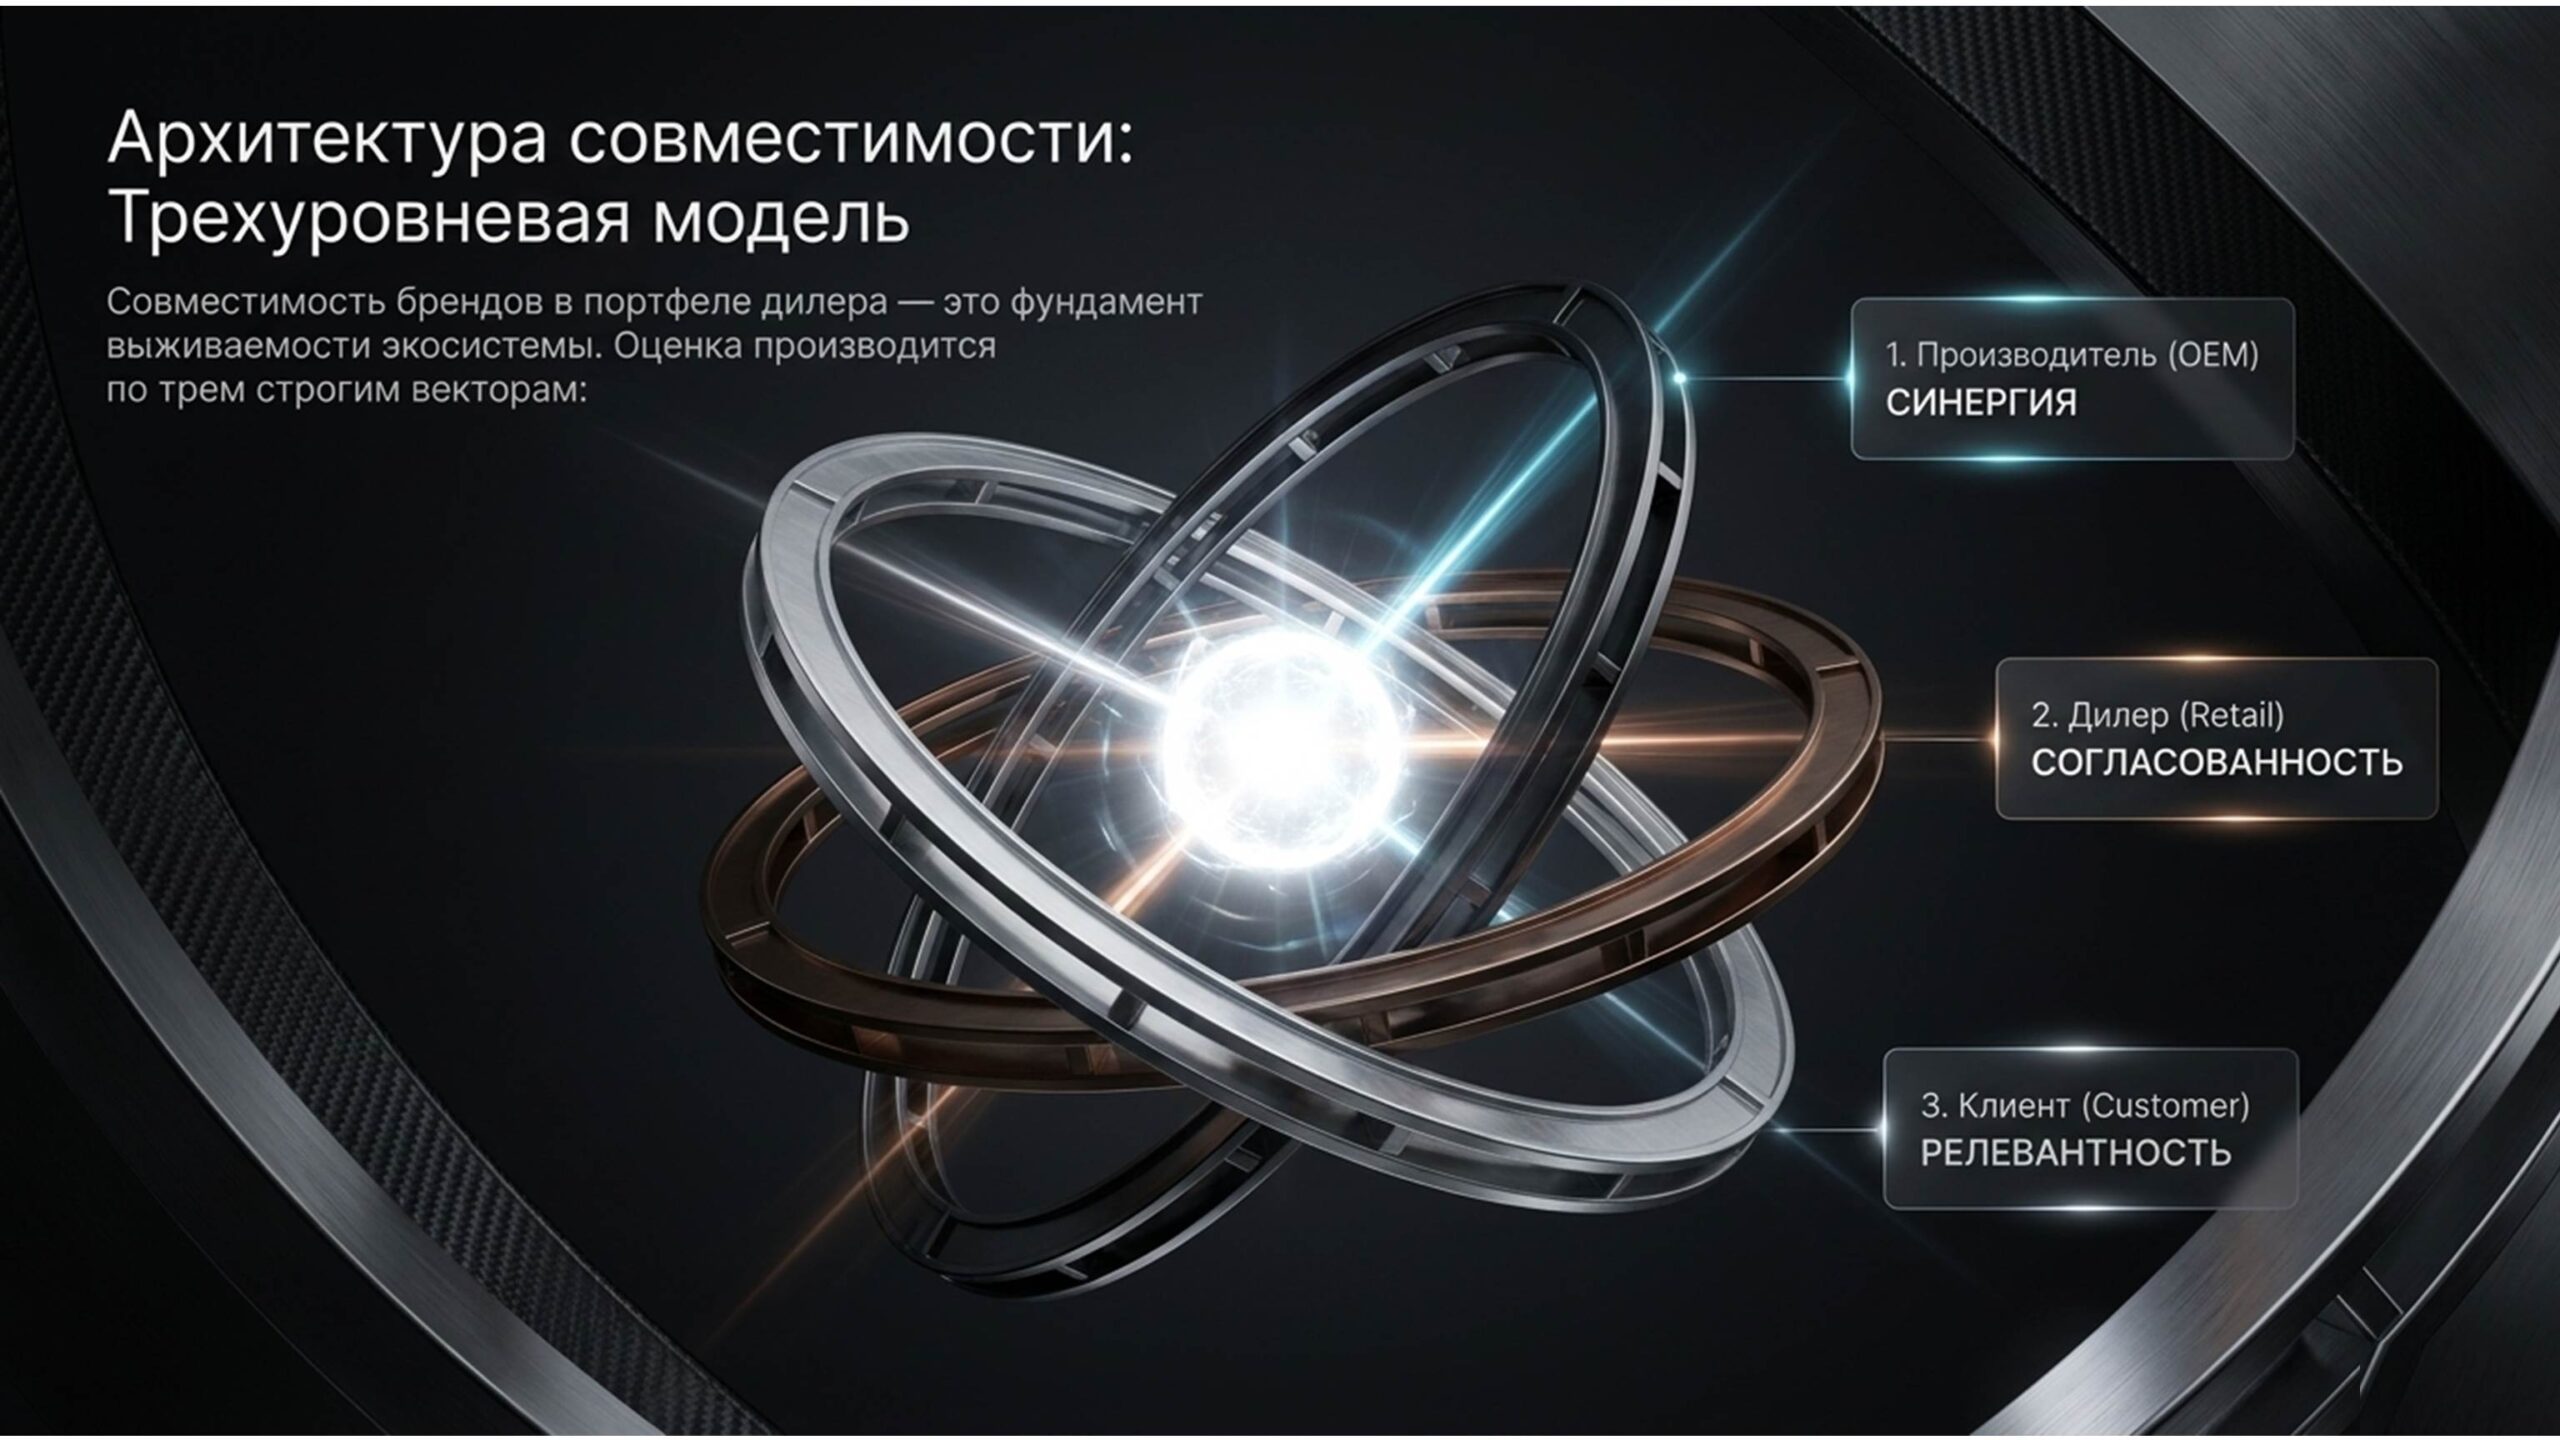
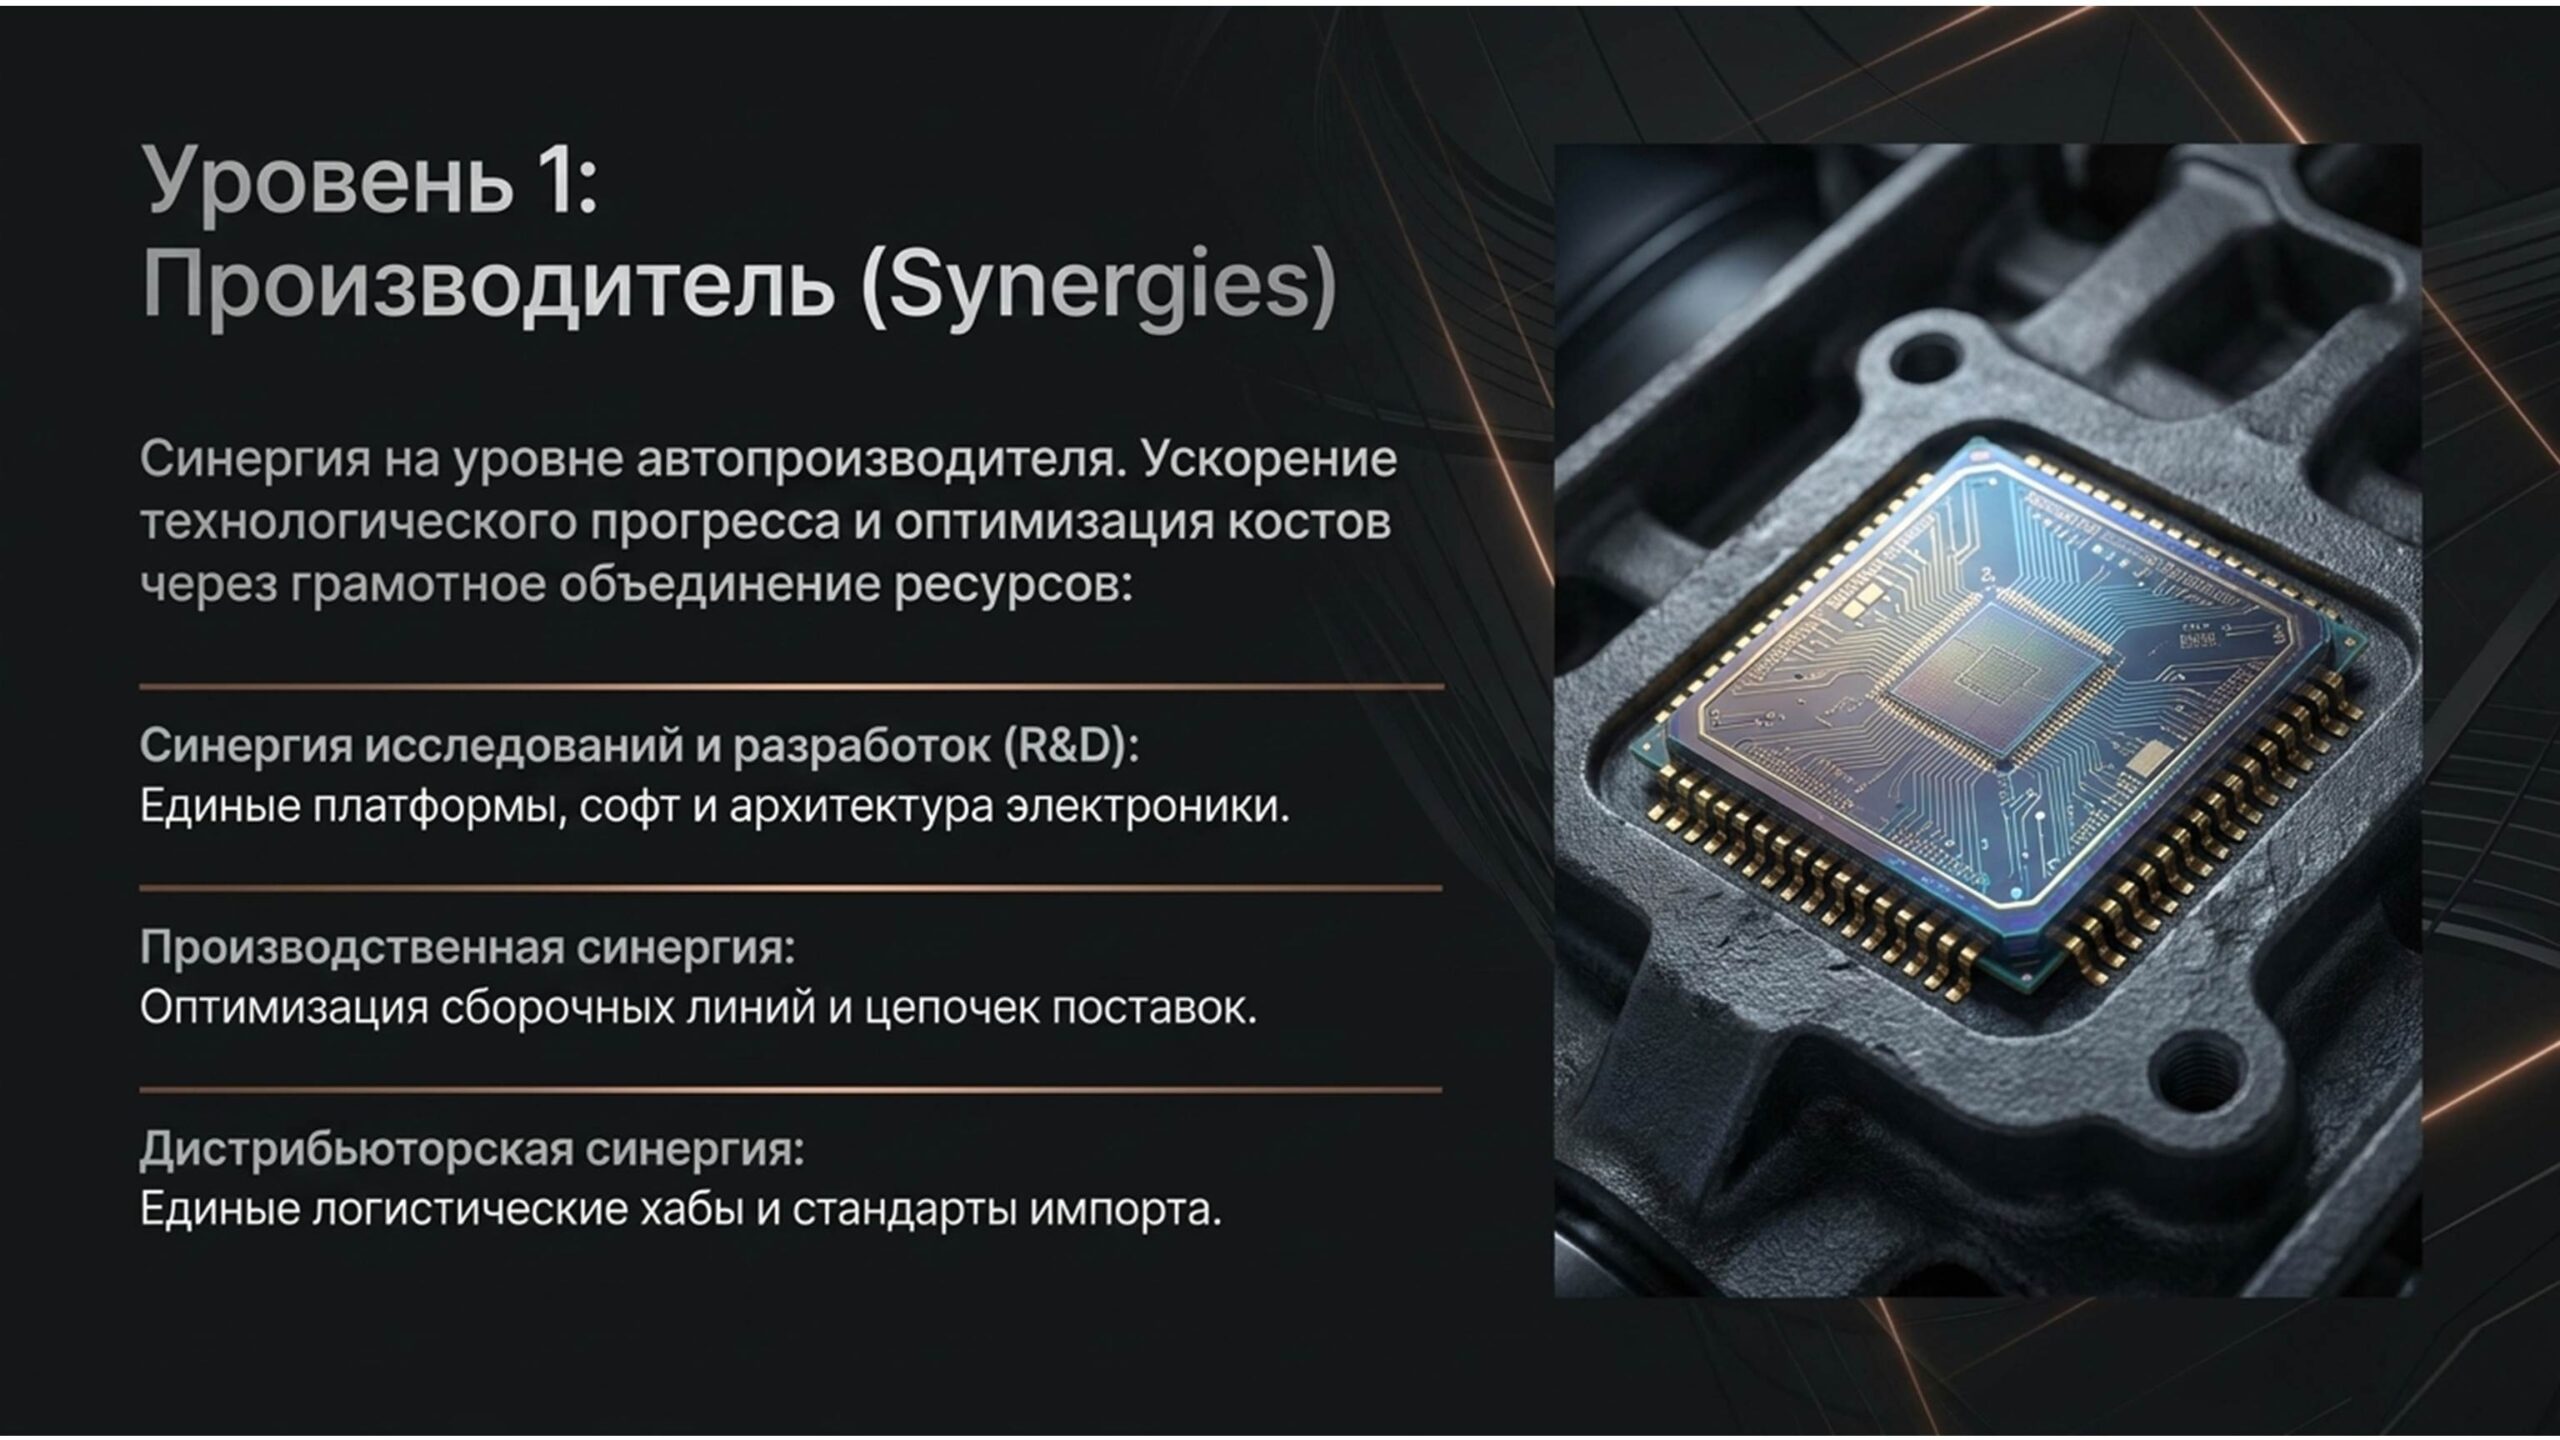
Дальше начинается самое интересное — «архитектура совместимости». Элиза предлагает трёхуровневую модель: синергия на уровне производителя, согласованность на уровне дилера и релевантность на уровне клиента. На уровне OEM речь идёт о том, насколько платформы, технологии, логистика и стандарты импорта дополняют, а не дублируют друг друга. Это важно не только для гигантов: даже локальный импортер, который управляет несколькими брендами, должен понимать, как они делят между собой R&D, сервисные компетенции, поставщиков и даже информационные системы.
На уровне дилера ключевым становится выравнивание стратегий: единые горизонты планирования, понятные KPI, оптимальное распределение оборотного капитала, площадей и людей между брендами. По сути, речь идёт о том, чтобы портфель не разрывал дилерский центр на части. В Российских реалиях 2026 года это звучит особенно актуально: многие компании, стремясь подхватить максимальное количество «новых» марок, загружают свои площади до предела, а потом сталкиваются с тем, что на сервис, склад, маркетинг и обучение персонала ресурсов уже не хватает. Совместимость брендов — это не про красивые диаграммы, а про ответ на вопрос: выдержит ли наша инфраструктура еще один шильдик на фасаде, не разрушив маржинальность остальных?
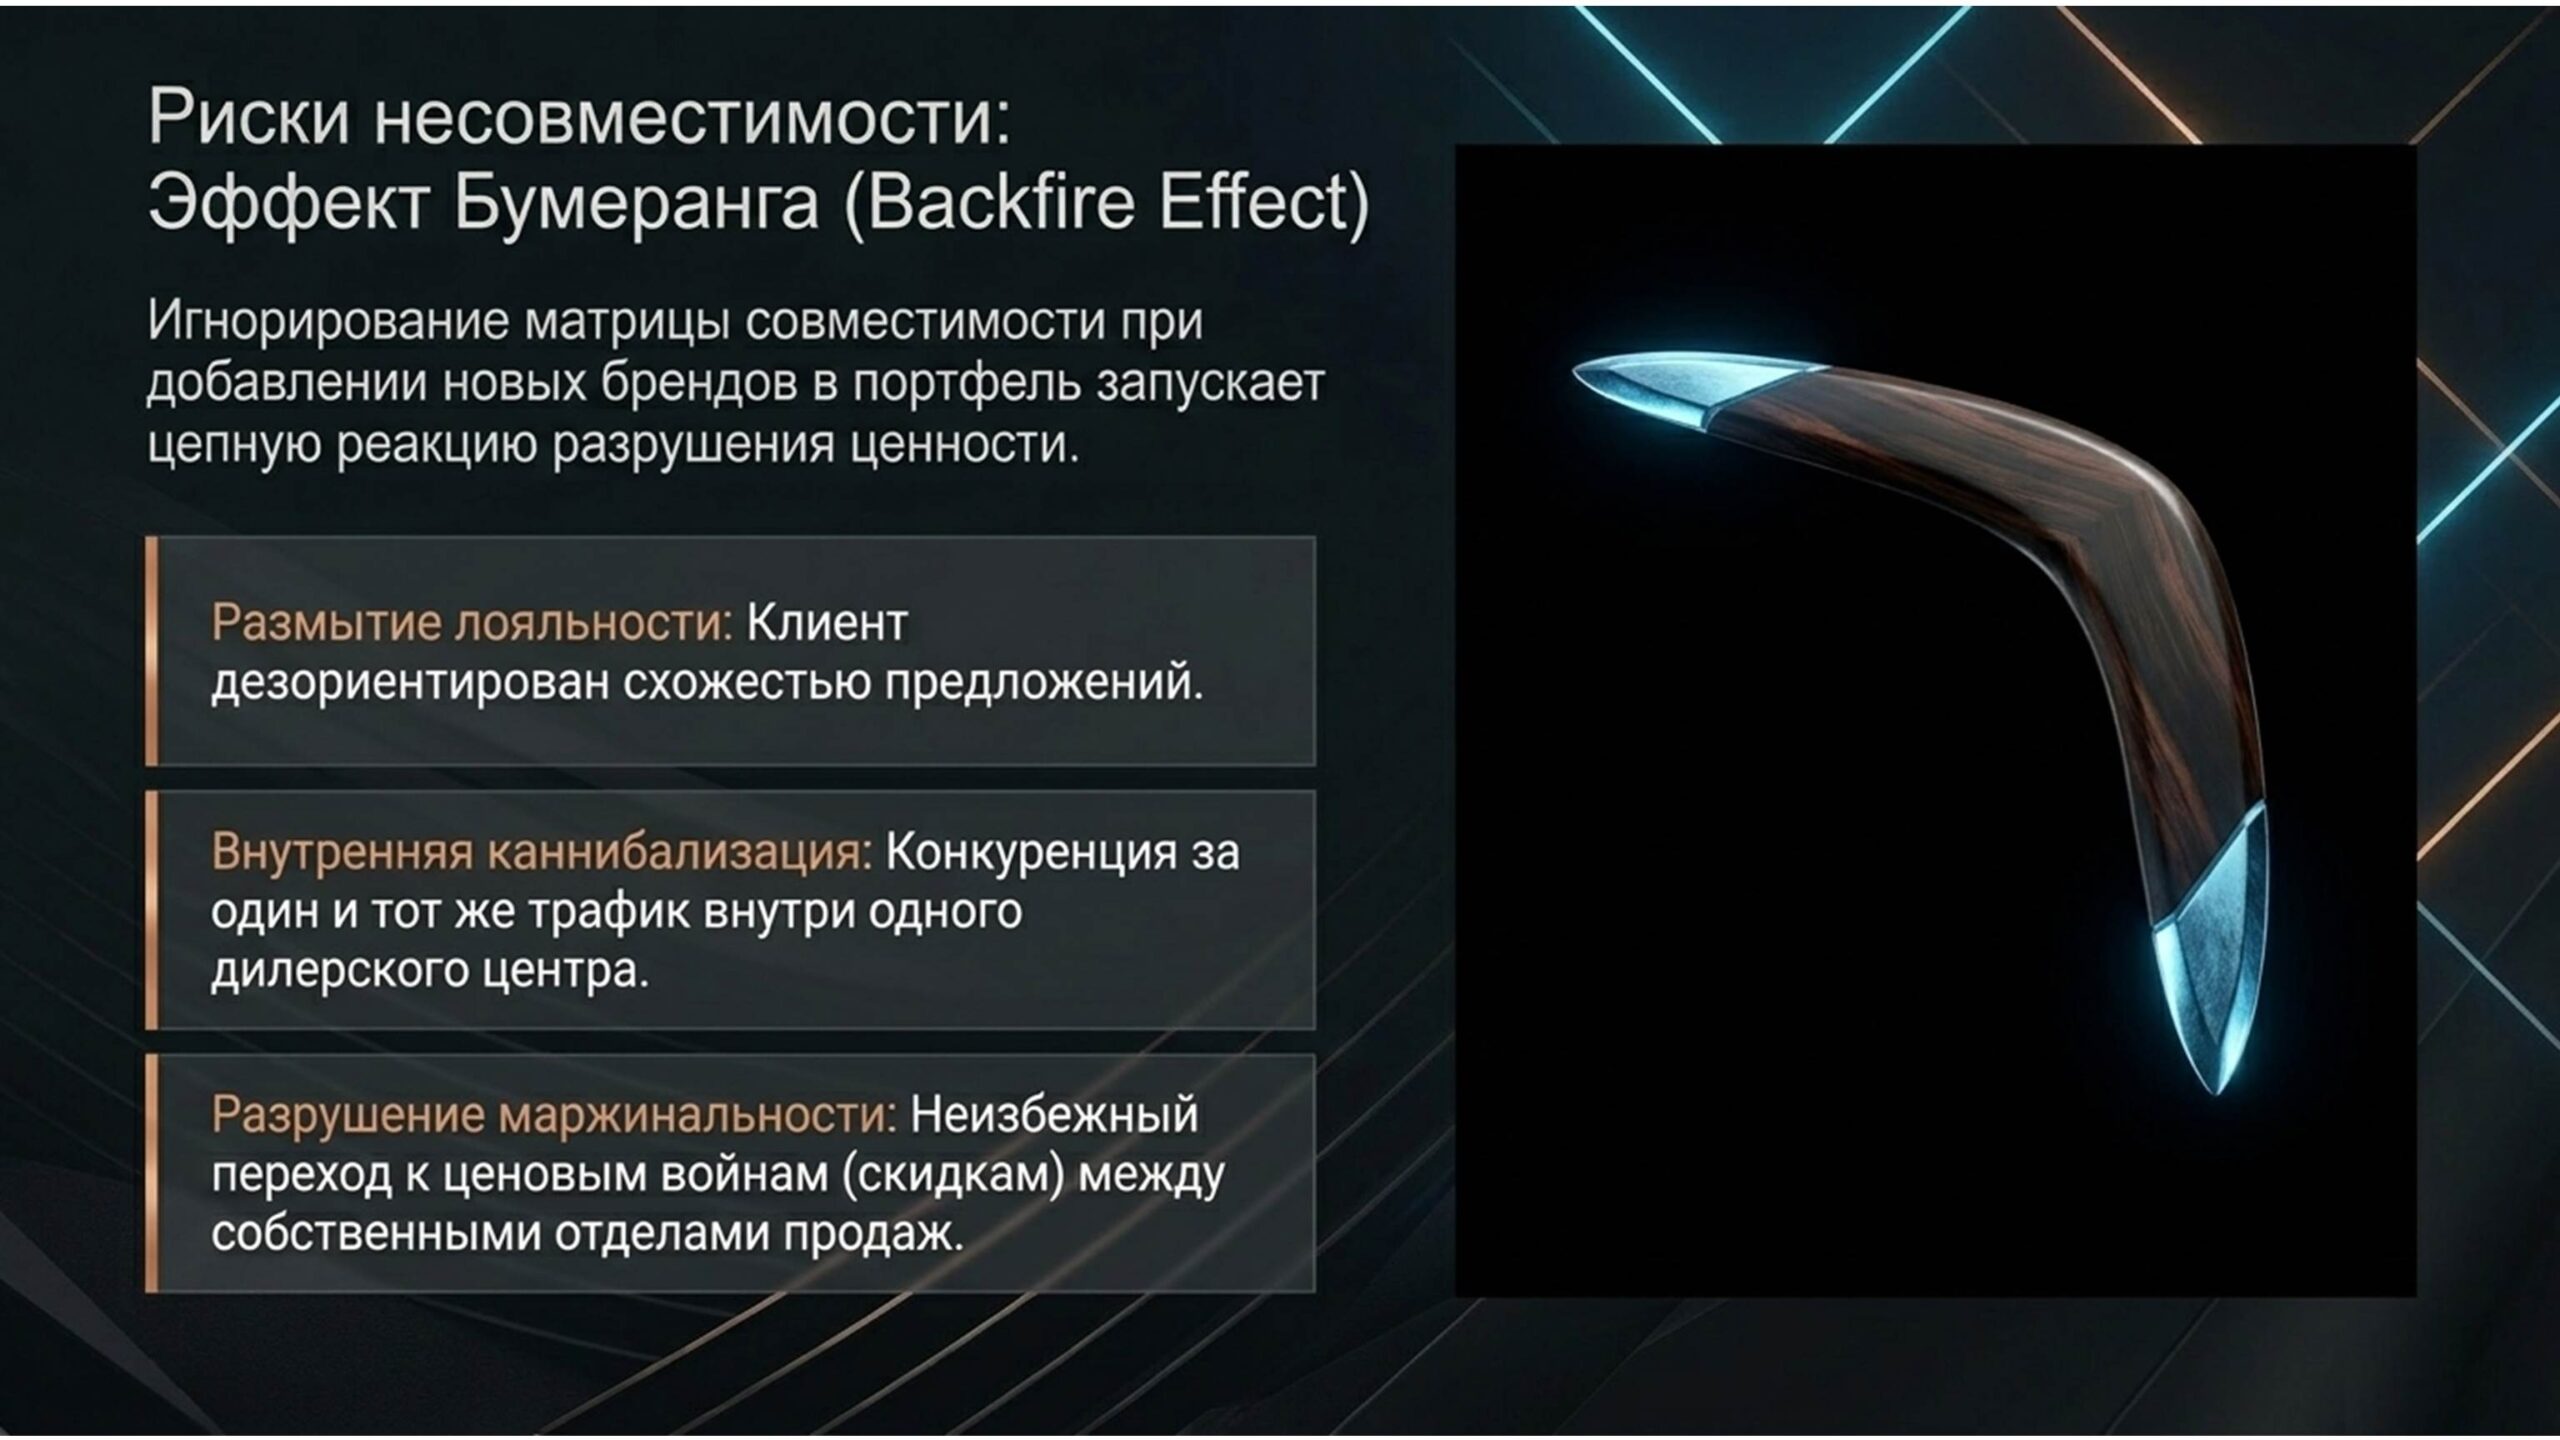
Третий уровень — клиентский. И здесь, на мой взгляд, заложено главное предупреждение для нашего рынка. Релевантность бренда — это не только «цена/качество». Это то, как марка вписывается в жизнь человека, который живёт в мире высоких ставок, растущего утильсбора и неопределённости. Если два бренда в одном шоуруме обещают ему одно и то же, стоят примерно одинаково и отличаются только эмблемой на решётке радиатора, то выбор превращается в лотерею, а любая скидка тут же нивелирует позиционирование. Это прямой путь к внутренней каннибализации и ценовым войнам внутри одного дилерского центра, о которых честно говорится на одном из слайдов.
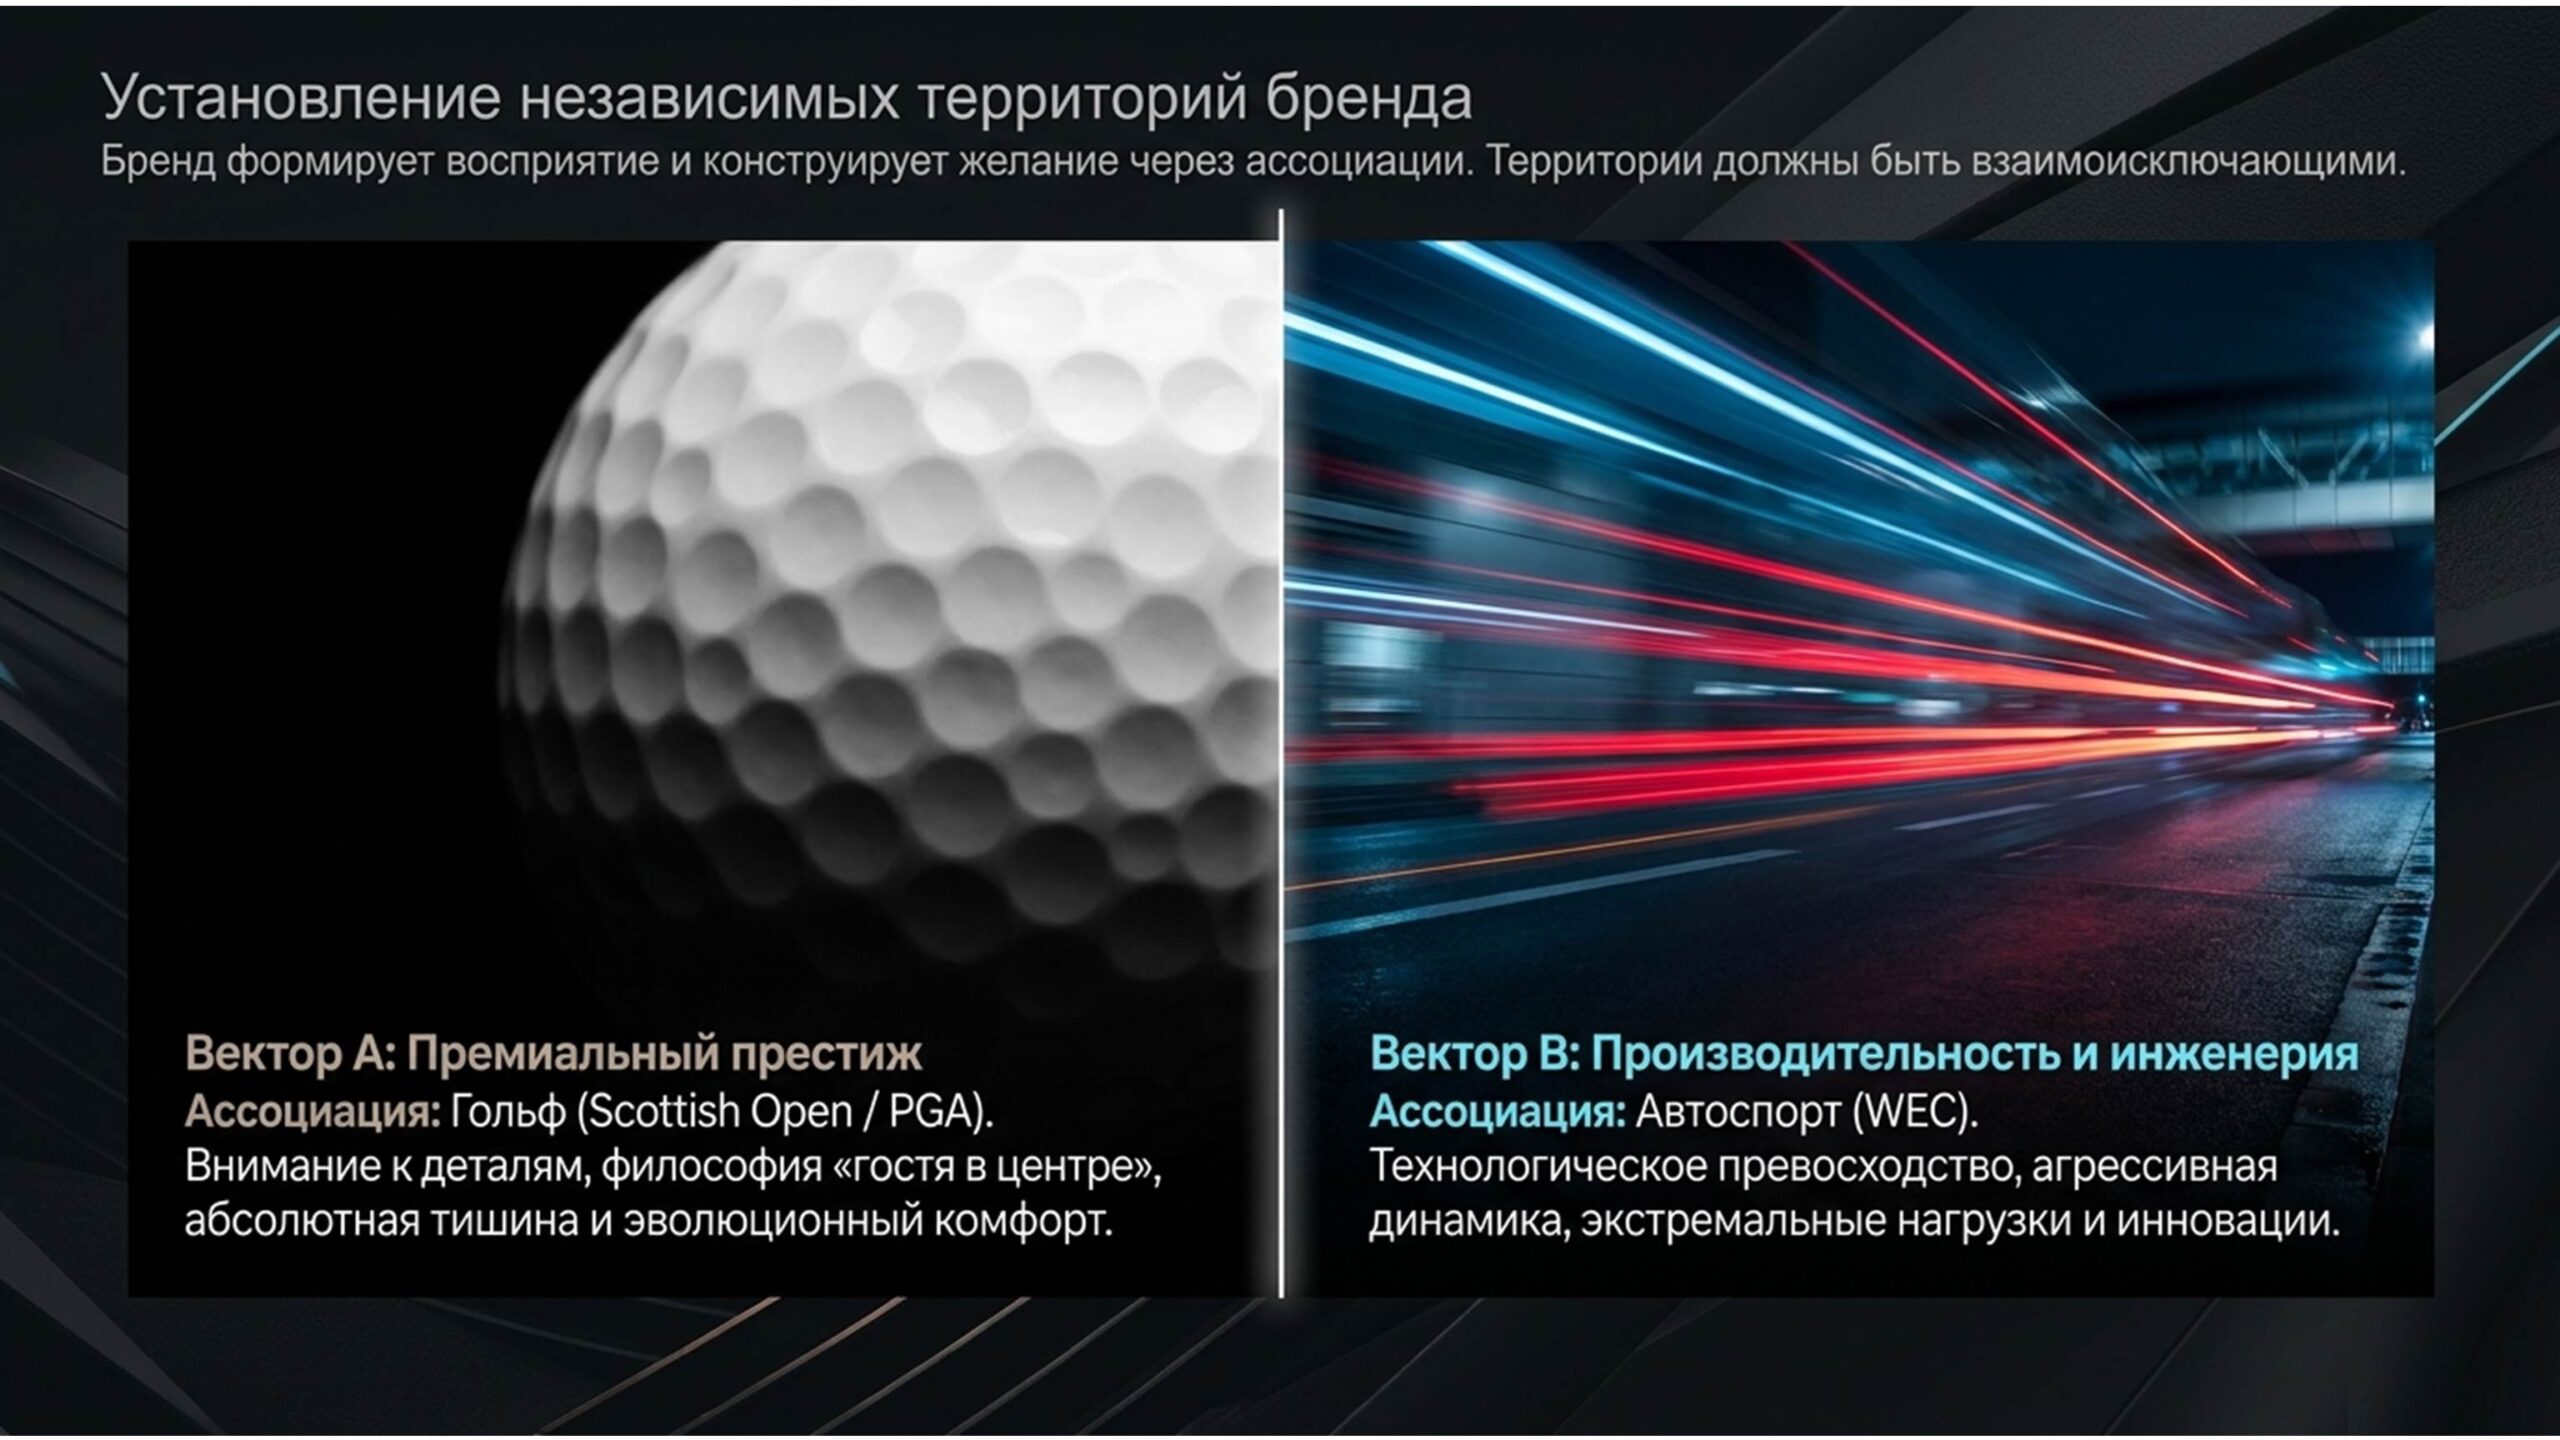
Отсюда вытекает тема «независимых территорий бренда». Мне очень нравится образное разделение, приведённое в материалах: один вектор ассоциируется, условно, с гольфом — вниманием к деталям, тихим премиальным комфортом и философией гостеприимства; другой — с автоспортом, технологической агрессией и драйвом. Это не про «дорогой» и «дешёвый» бренд, а про разные системы ценностей и разные эмоции, которые мы продаём. В Российском контексте это значит, что дилерский портфель должен быть собран не «по прайсу», а по образу жизни и мотивам клиента: кто‑то приходит за статусом и спокойствием, кто‑то — за ощущением силы и характера, кто‑то — за рациональным решением «на каждый день». Если все бренды в шоуруме отвечают на один и тот же запрос, конфигурация обречена на саморазрушение.
Слайды ниже подробно показывают и обратную сторону — эффект бумеранга, который возникает, когда матрица совместимости игнорируется. Лояльность размывается, клиент уходит в состояние «все равно, какую марку взять, лишь бы дешевле», а внутри одного дилера начинается конкуренция за один и тот же трафик. Это та реальность, к которой мы в России уже несколько раз опасно приближались, когда одни и те же модели чуть ли не «клонов» стояли в одном зале под разными названиями. В условиях растущих расходов и высокой стоимости капитала подобная стратегия больше не оставляет права на ошибку.
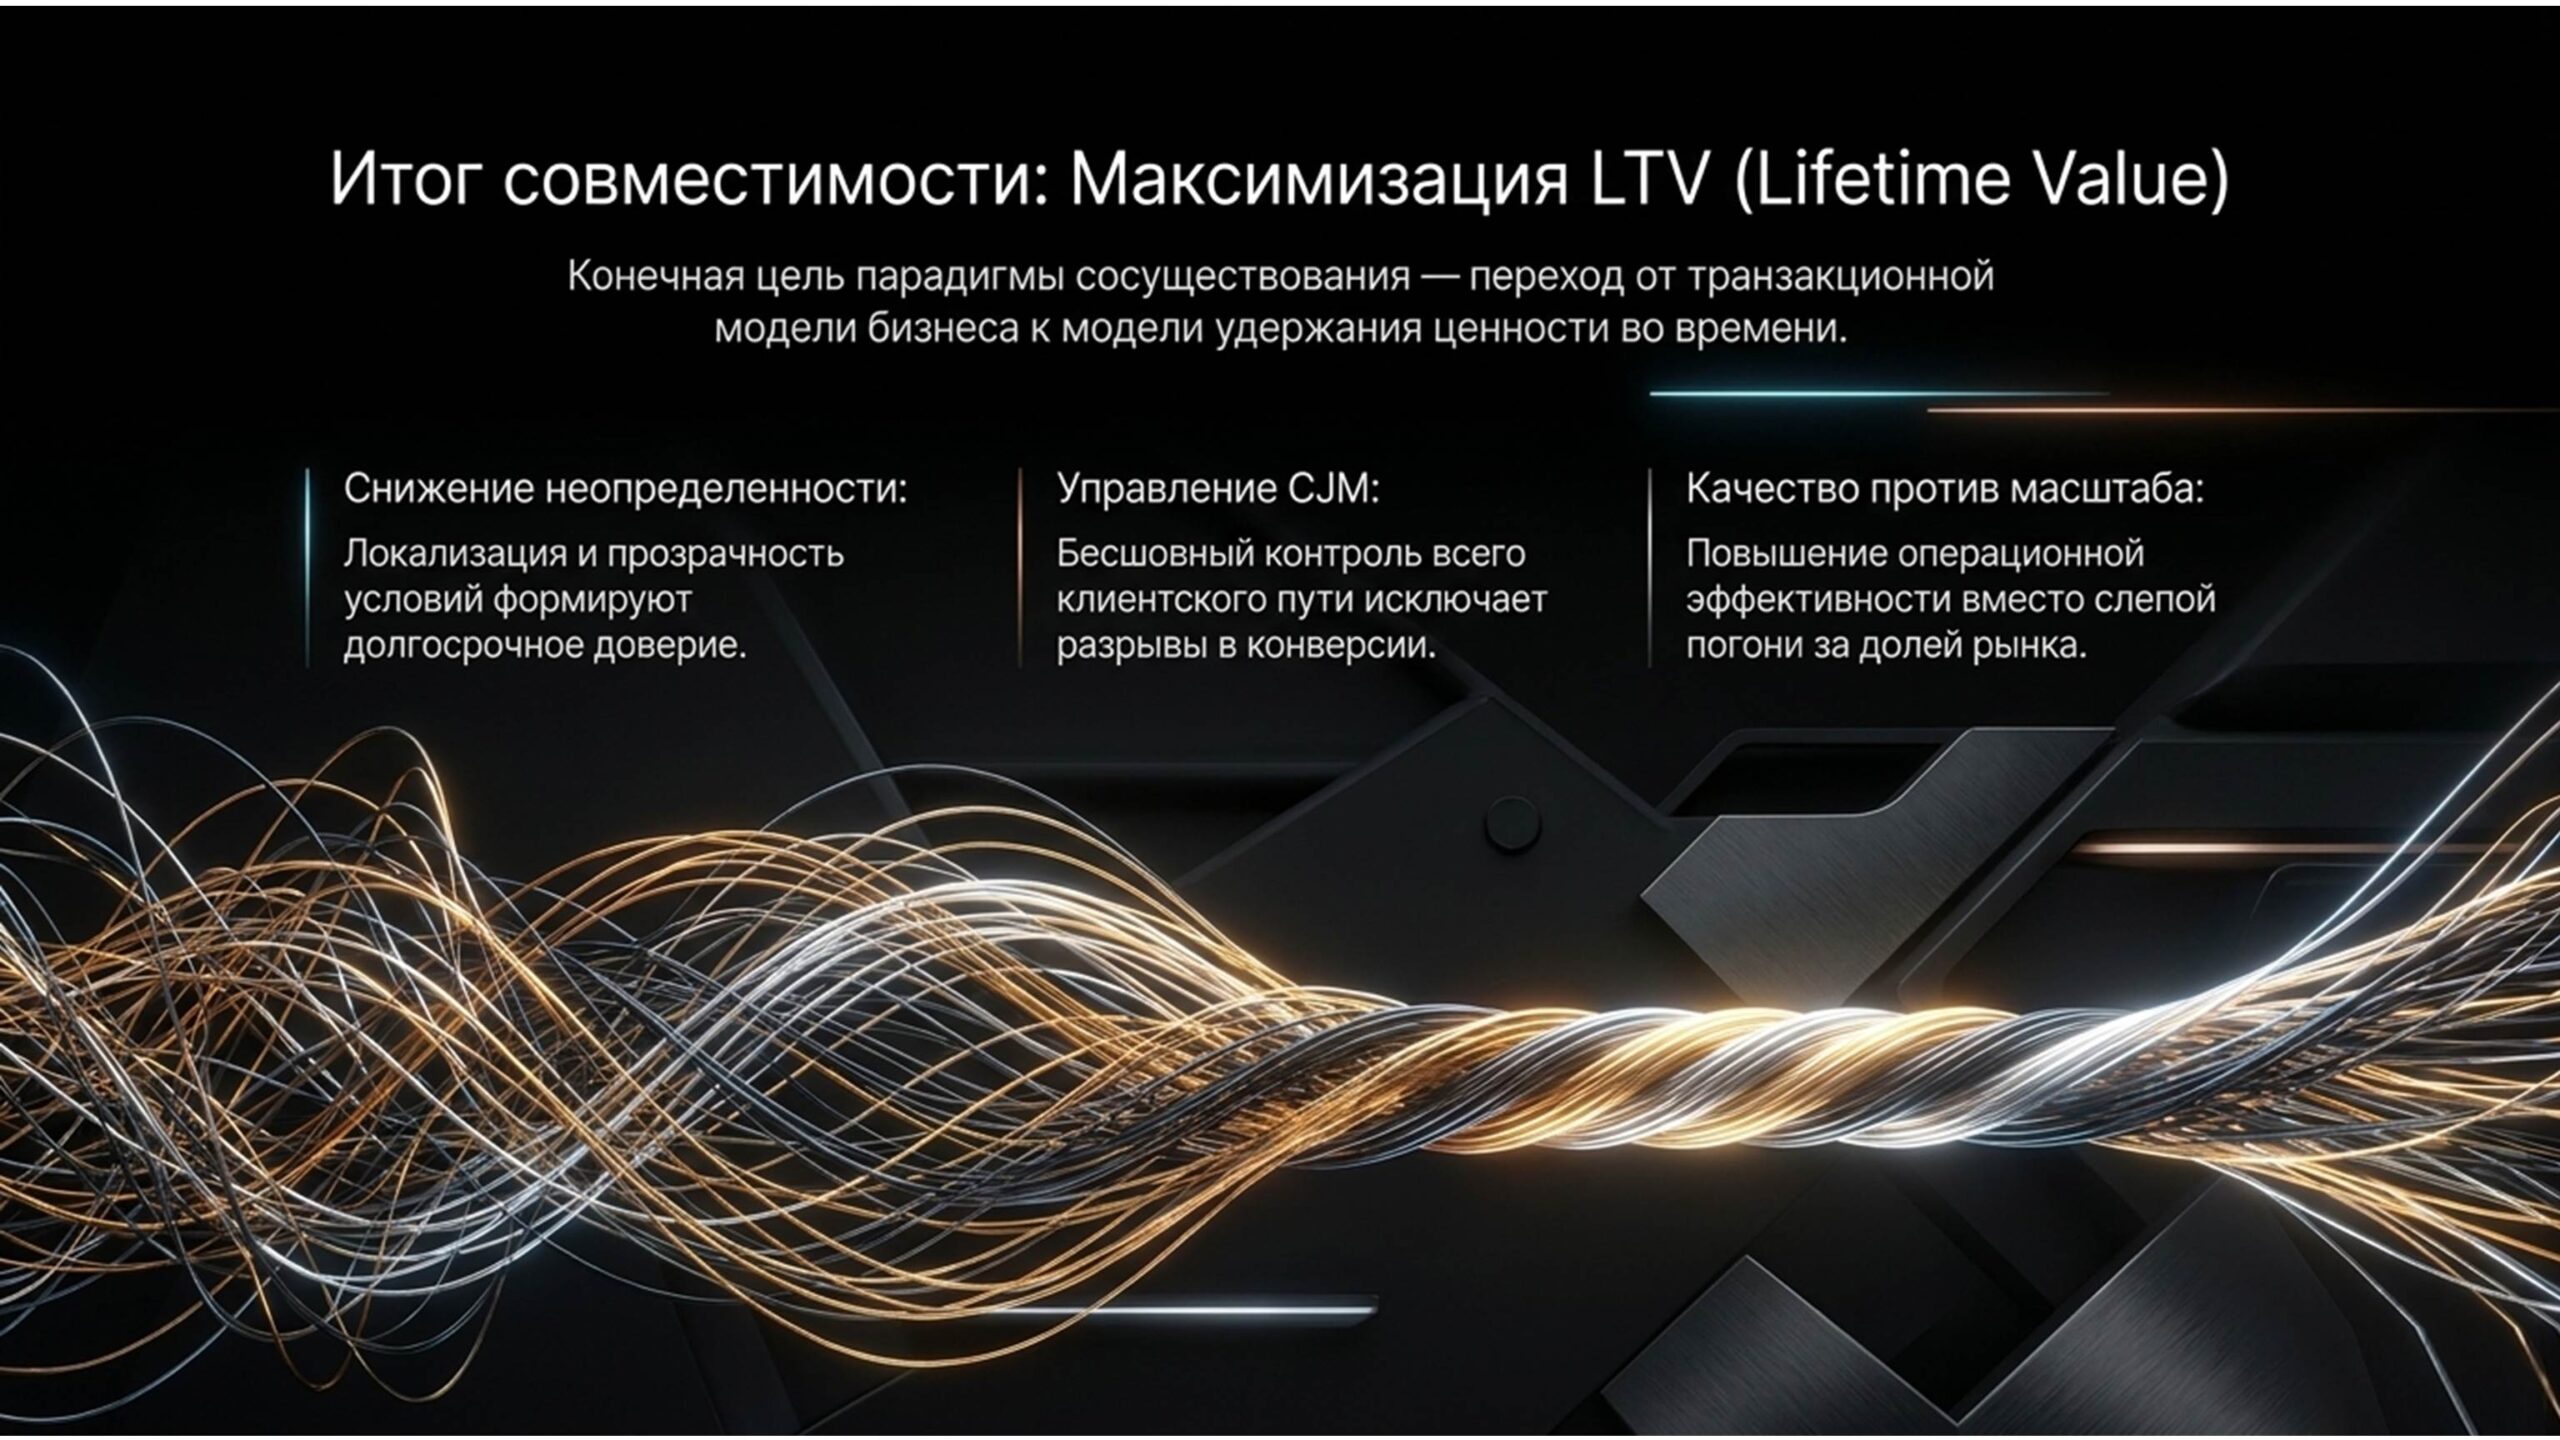
Финальная часть материалов — матрица оценки портфеля и фокус на LTV — фактически задает чек‑лист для любого Российского дилера, который планирует жить не только «до конца года». Сначала мы оцениваем синергию на уровне технологий и логистики, затем — согласованность с ресурсами и стратегией дилерского центра, и только после этого — релевантность для клиента и риск замещения. Цель при этом одна: уйти от простого сложения транзакций к модели, где портфель брендов работает на удержание ценности во времени, снижает неопределённость для клиента, обеспечивает прозрачный и предсказуемый клиентский путь и позволяет повышать эффективность без бесконечной гонки за долей рынка.
Почему разговор о парадигме сосуществования критически важен для России именно в 2026 году? Потому что наш авторитейл стоит на уникальном перепутье. С одной стороны, мы еще помним структуру рынка с доминирующим набором глобальных брендов, понятными ролями, выстроенными стандартами и относительно стабильной потребительской логикой. С другой стороны, мы уже живём в новой реальности: десятки марок, разная глубина локализации, разные уровни доверия, регуляторное давление, и при этом — устойчивый запрос клиента на понятный, предсказуемый продукт и сервис. В такой ситуации выбор дилера «какие бренды брать и как их размещать в своем портфеле» становится, по сути, выбором бизнес‑модели на ближайшие годы.
Я убеждён, что именно сейчас для Российского автобизнеса открывается особый этап. Внешние условия жёсткие, но они вынуждают нас задавать себе вопросы, которые раньше можно было отложить: как мы строим портфель брендов, как управляем лояльностью, на чем зарабатываем завтра, а не только сегодня. Иллюстрации ниже — это не готовые ответы, а система координат, в которой каждый дилер может увидеть свое место: где его портфель уже работает как согласованная экосистема, а где он пока напоминает склад случайно подобранных вывесок.
И, пожалуй, самое важное. Время, когда можно было «ехать по инерции», закончилось. Но именно в такой момент у рынка появляется шанс переформатировать себя. Те, кто сумеет соединить гибкость новых брендов с силой накопленного наследия, выстроить чёткие территории марок и сделать портфель не набором шильдиков, а продуманной системой, получат преимущество, которое будет работать долгие годы. Сегодня Российский авторитейл переживает глубокую перенастройку, и от того, как мы научимся управлять сосуществованием брендов, зависит, превратится ли эта перенастройка в хаос, или станет стартовой площадкой для новой волны лидеров. Иллюстрации ниже — хороший повод сделать выбор в пользу второго варианта.



Автор: Сергей Наумовский
www.linkedin.com/in/sergeynaumovsky
 Мнение эксперта