


 Новости и мероприятия
 Проблемы авторынка
 Обучение (Академия РОАД)
 Статистика и аналитика
Исламское автокредитование
Деньги, которые говорят на языке клиента: почему исламское автофинансирование — это вопрос не религии, а инженерии рынка.
В автомобильном бизнесе есть один профессиональный рефлекс, который вырабатывается годами: как только видишь клиента, который хочет купить машину, готов платить и всё равно уходит без сделки, — ищи не его, а причину в продукте. Обычно проблема не в желании купить и не в деньгах. Проблема в том, что финансовая конструкция, которую ему предложили, не соответствует тому, как он готов договариваться о цене денег. И вот на стыке именно этой, сугубо прикладной дилерской логики я и начал разбираться в теме исламского автофинансирования — без всякой оглядки на то, что тема на первый взгляд кажется скорее религиоведческой, чем рыночной.
Быстро выяснилось обратное. Это чистая инженерия финансового продукта — просто под другим углом. Клиент, которому принципиально важна структура сделки без ссудного процента в его классическом понимании, — это не экзотика и не узкая ниша для отчётности о толерантности. Это платёжеспособный спрос, который либо получает продукт, соответствующий его требованиям, либо откладывает покупку, либо уходит на вторичный рынок, либо, чаще всего, просто платит наличными и выпадает из орбиты банковского и дилерского бизнеса целиком. Для любого специалиста по финансовым продуктам и страхованию в автобизнесе — а я именно с этой стороны привык смотреть на рынок — невидимый клиент опаснее недовольного: недовольного хотя бы можно попытаться удержать, а невидимого вы просто никогда не увидите в своей воронке продаж.
Мне важно сразу отделить это направление от стереотипа, который мешает многим руководителям банков и дилерских холдингов воспринимать тему всерьёз. Партнёрское финансирование — это не льгота для избранной аудитории и не имиджевый жест в сторону конкретных регионов. Это отдельная архитектура продукта: другое распределение рисков между банком и клиентом, другая логика ценообразования, другие правила игры при досрочном закрытии сделки. И как показывает опыт зрелых рынков, к которому я обращаюсь дальше в иллюстрациях, грамотно выстроенная архитектура такого продукта нередко оказывается честнее и прозрачнее классического кредита — не только для верующего клиента, но и для любого, кто устал разбираться, куда на самом деле уходит его переплата.
Для меня как для человека, много лет анализирующего дилерскую экономику, F&I-блок — продажу финансовых и страховых продуктов в точке продажи автомобиля — это, без преувеличения, один из самых недооценённых источников роста маржи и лояльности во всей отрасли. Именно поэтому странно наблюдать, как целый сегмент платёжеспособного спроса — причём сконцентрированный в регионах с одной из самых благоприятных демографических динамик страны — годами остаётся за пределами системного предложения банков. Дело не в отсутствии интереса дилеров: они его прекрасно видят и регулярно о нём говорят. Дело в том, что создание такого продукта требует не косметической переупаковки существующего кредита, а перестройки договорной, бухгалтерской и шариатской логики с нуля — а это задача, за которую готовы браться немногие финансовые институты.
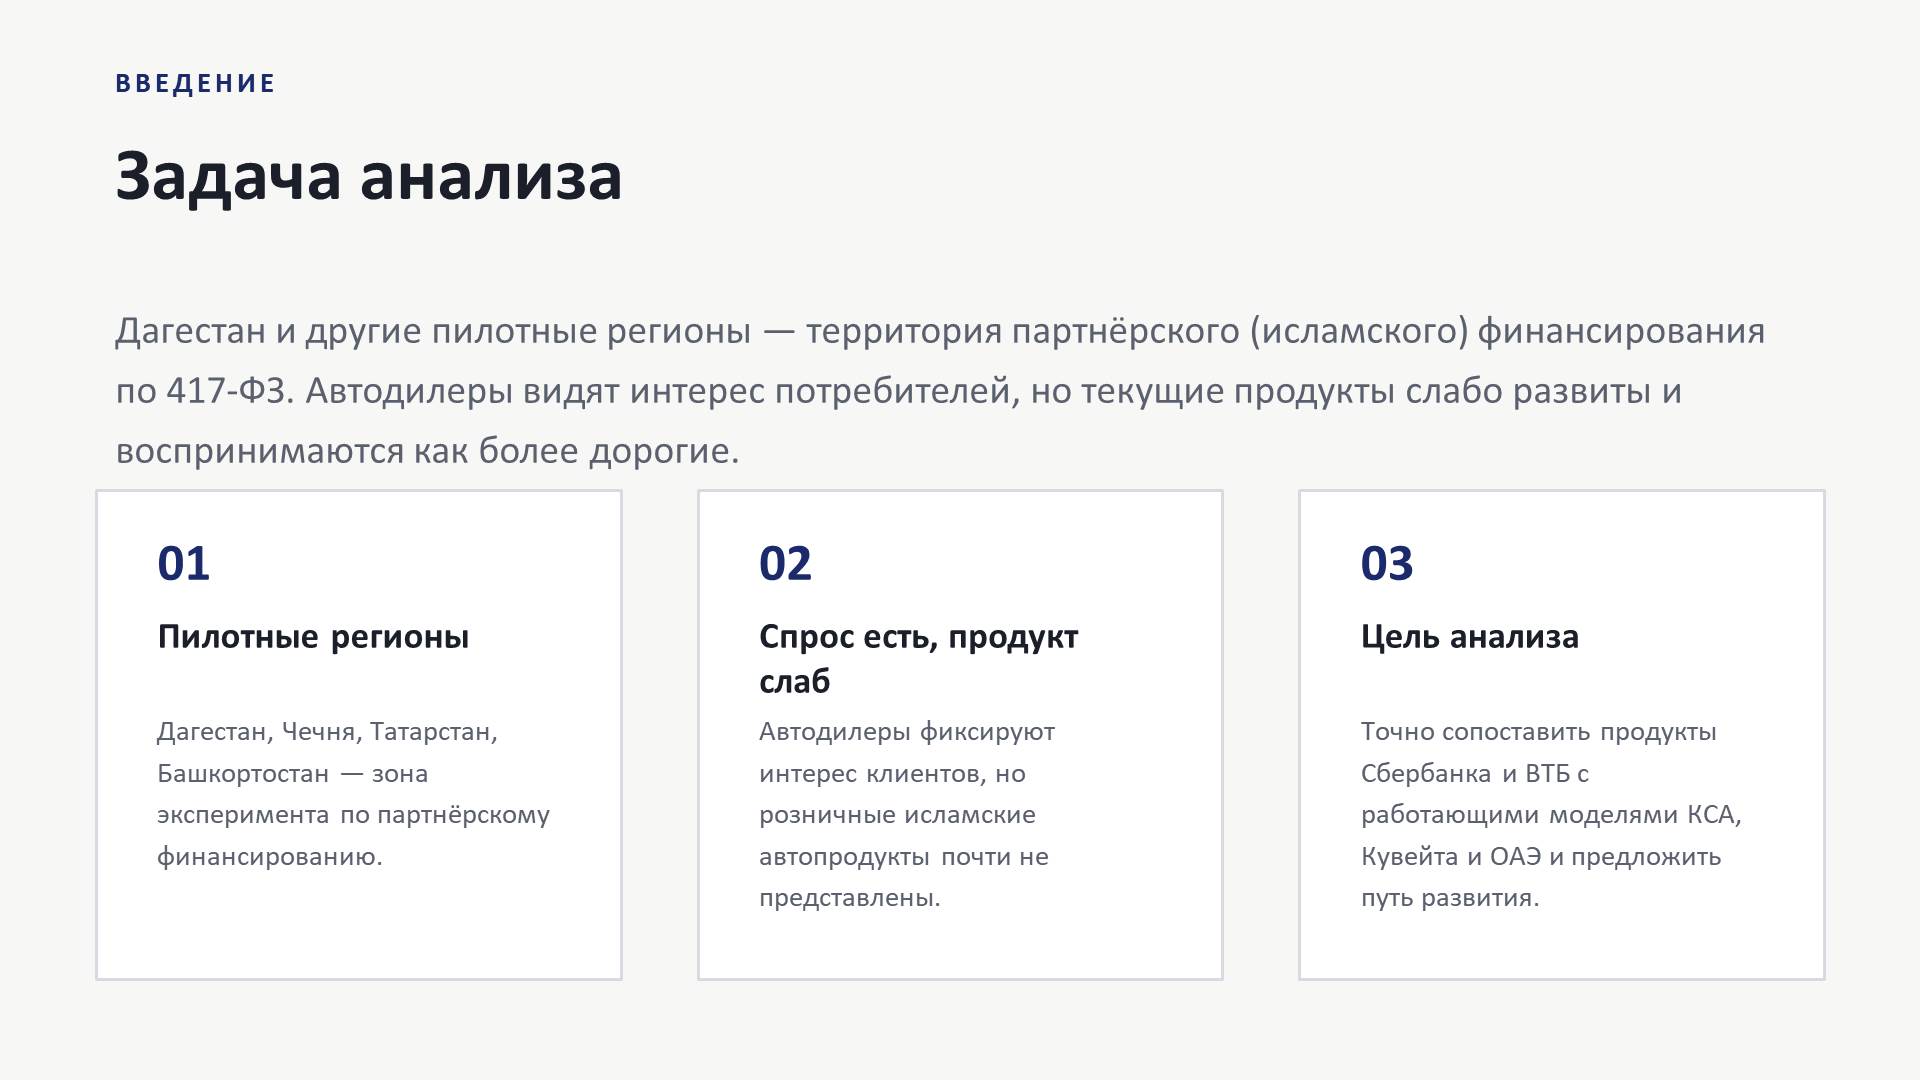
И вот здесь тема выходит далеко за границы одного продуктового направления одного банка. Дагестан, наряду с несколькими другими пилотными территориями страны, оказывается сегодня в уникальной позиции: регионом, где спрос на партнёрское финансирование не гипотетический, а вполне измеримый — на уровне ежедневной практики дилерских центров, — но предложение банковского сектора этому спросу пока системно не соответствует. Закрыть этот разрыв означает не просто добавить одну строчку в продуктовую линейку. Это значит дать региону работающий финансовый инструмент, который снимает барьер между желанием купить автомобиль и решением сесть за руль нового — причём инструмент, спроектированный так, чтобы быть понятным и справедливым, а не формально соответствующим букве закона при сохранении прежней экономики для банка.
Для России в целом значение этой темы куда шире одного сегмента розничного кредитования. Страна, которая выстраивает собственную финансовую архитектуру в условиях, когда часть привычных международных связей стала недоступна, объективно заинтересована в том, чтобы говорить на языке партнёрского финансирования профессионально, а не робко догоняя чужой опыт. Это язык, на котором уверенно разговаривают крупнейшие финансовые центры Персидского залива — партнёры, чей интерес к российскому рынку в последние годы только растёт. Банк, который первым выстроит зрелый, конкурентоспособный розничный продукт в этой логике, получает не просто новую строчку доходов в одном сегменте — он получает репутационный и переговорный капитал на рынке, где Россия последовательно наращивает своё присутствие.
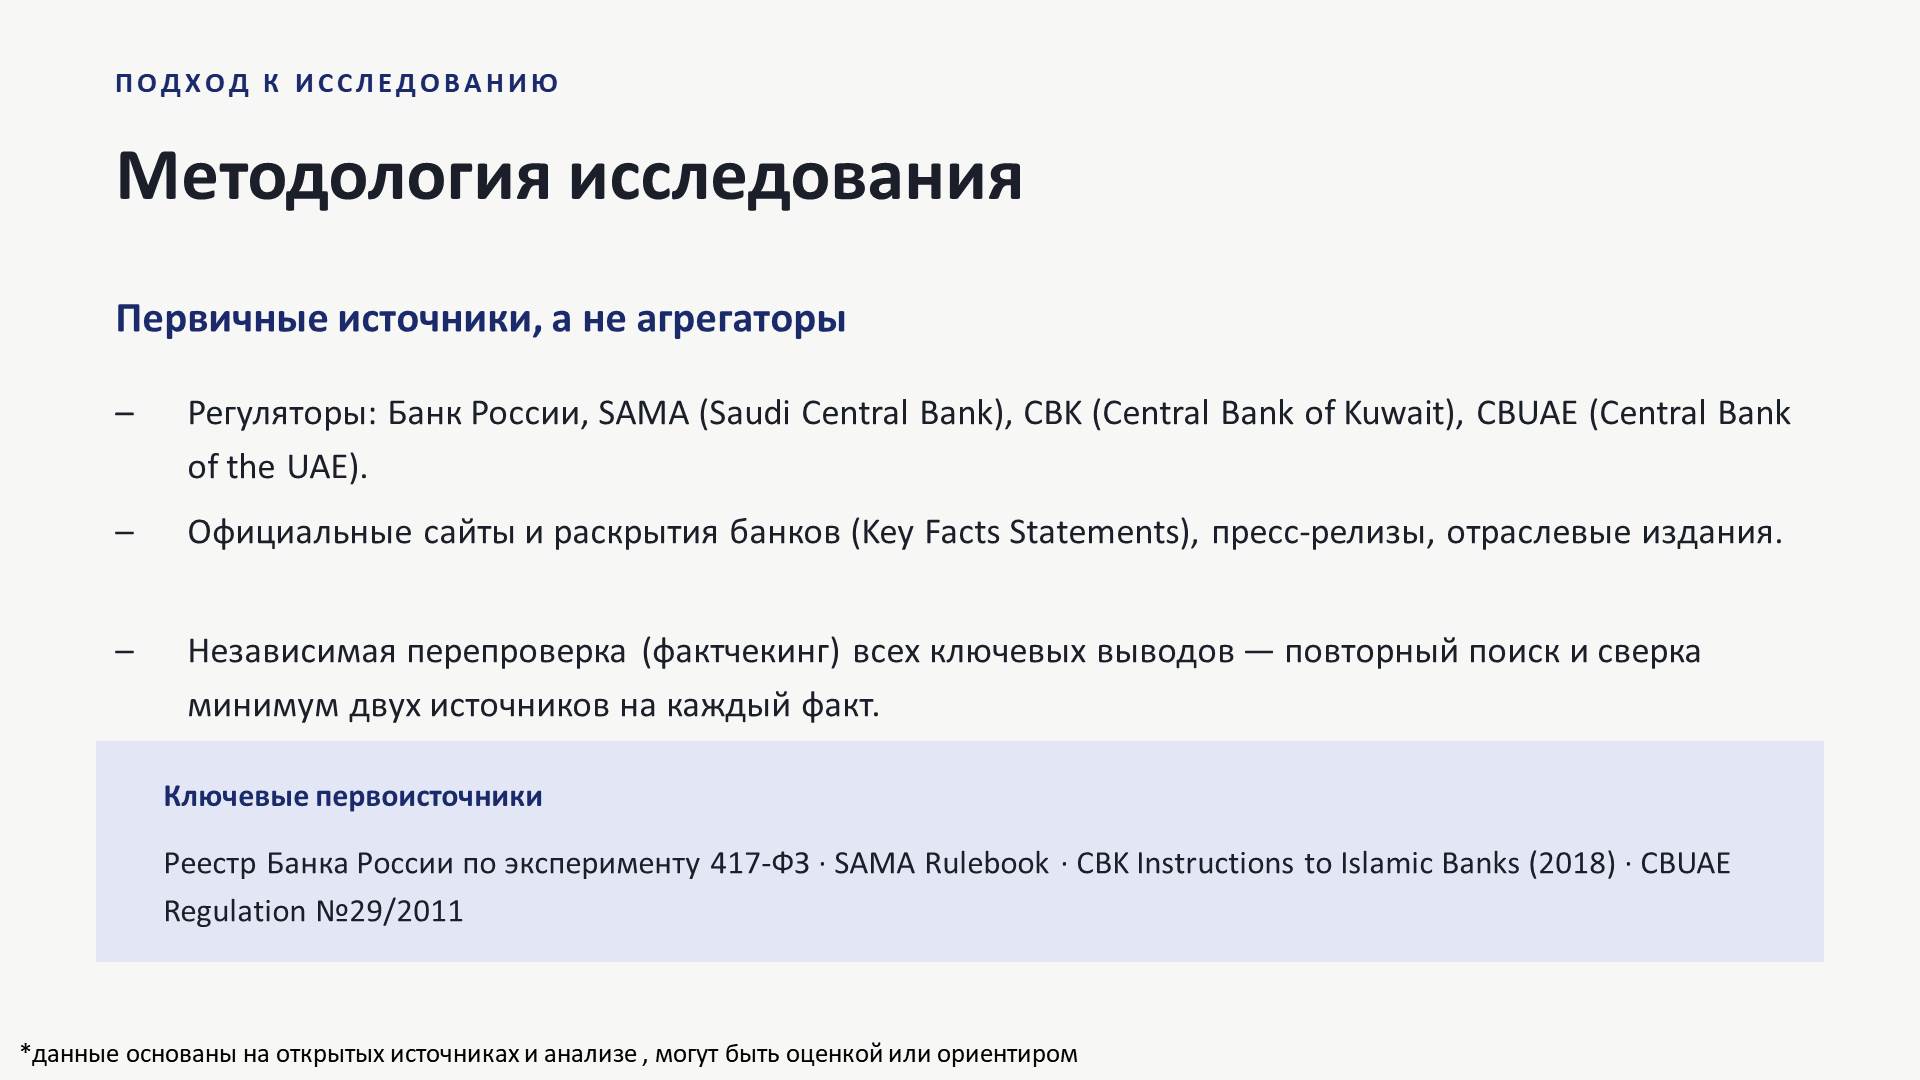
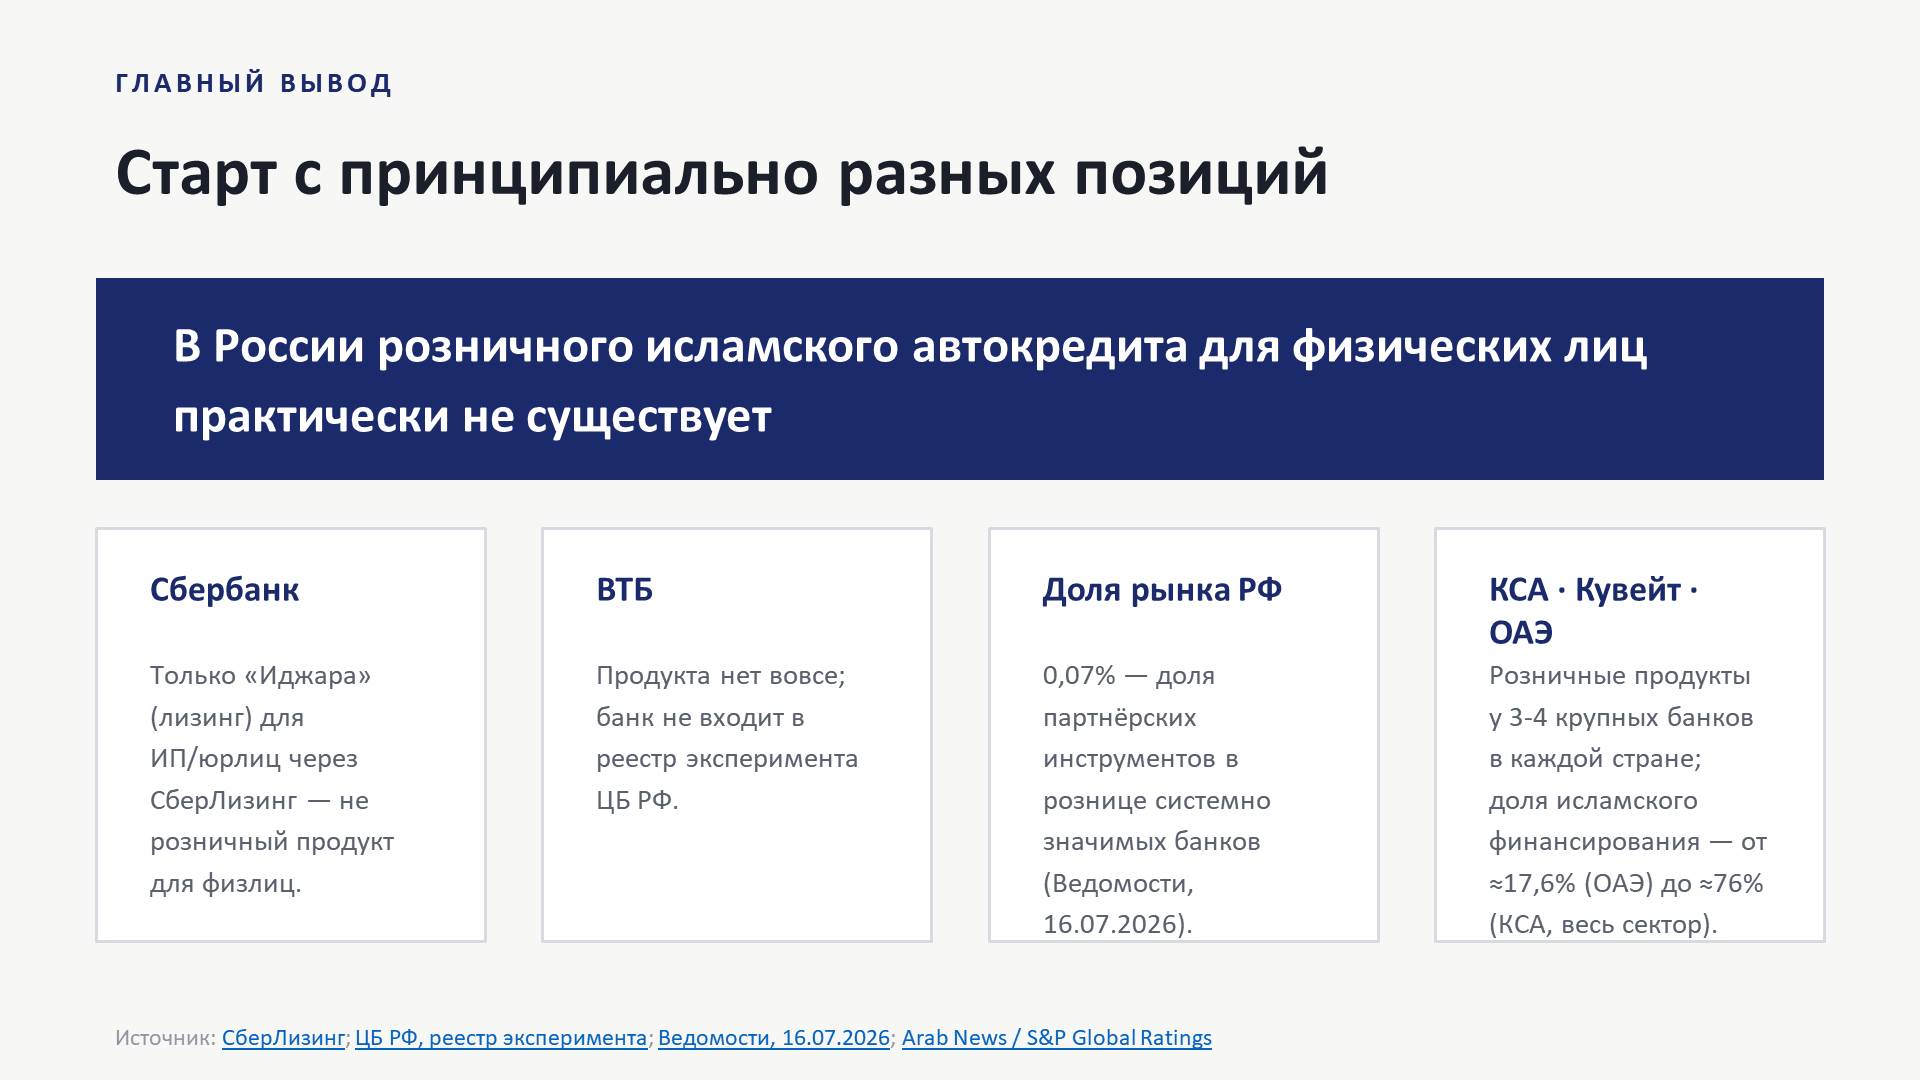
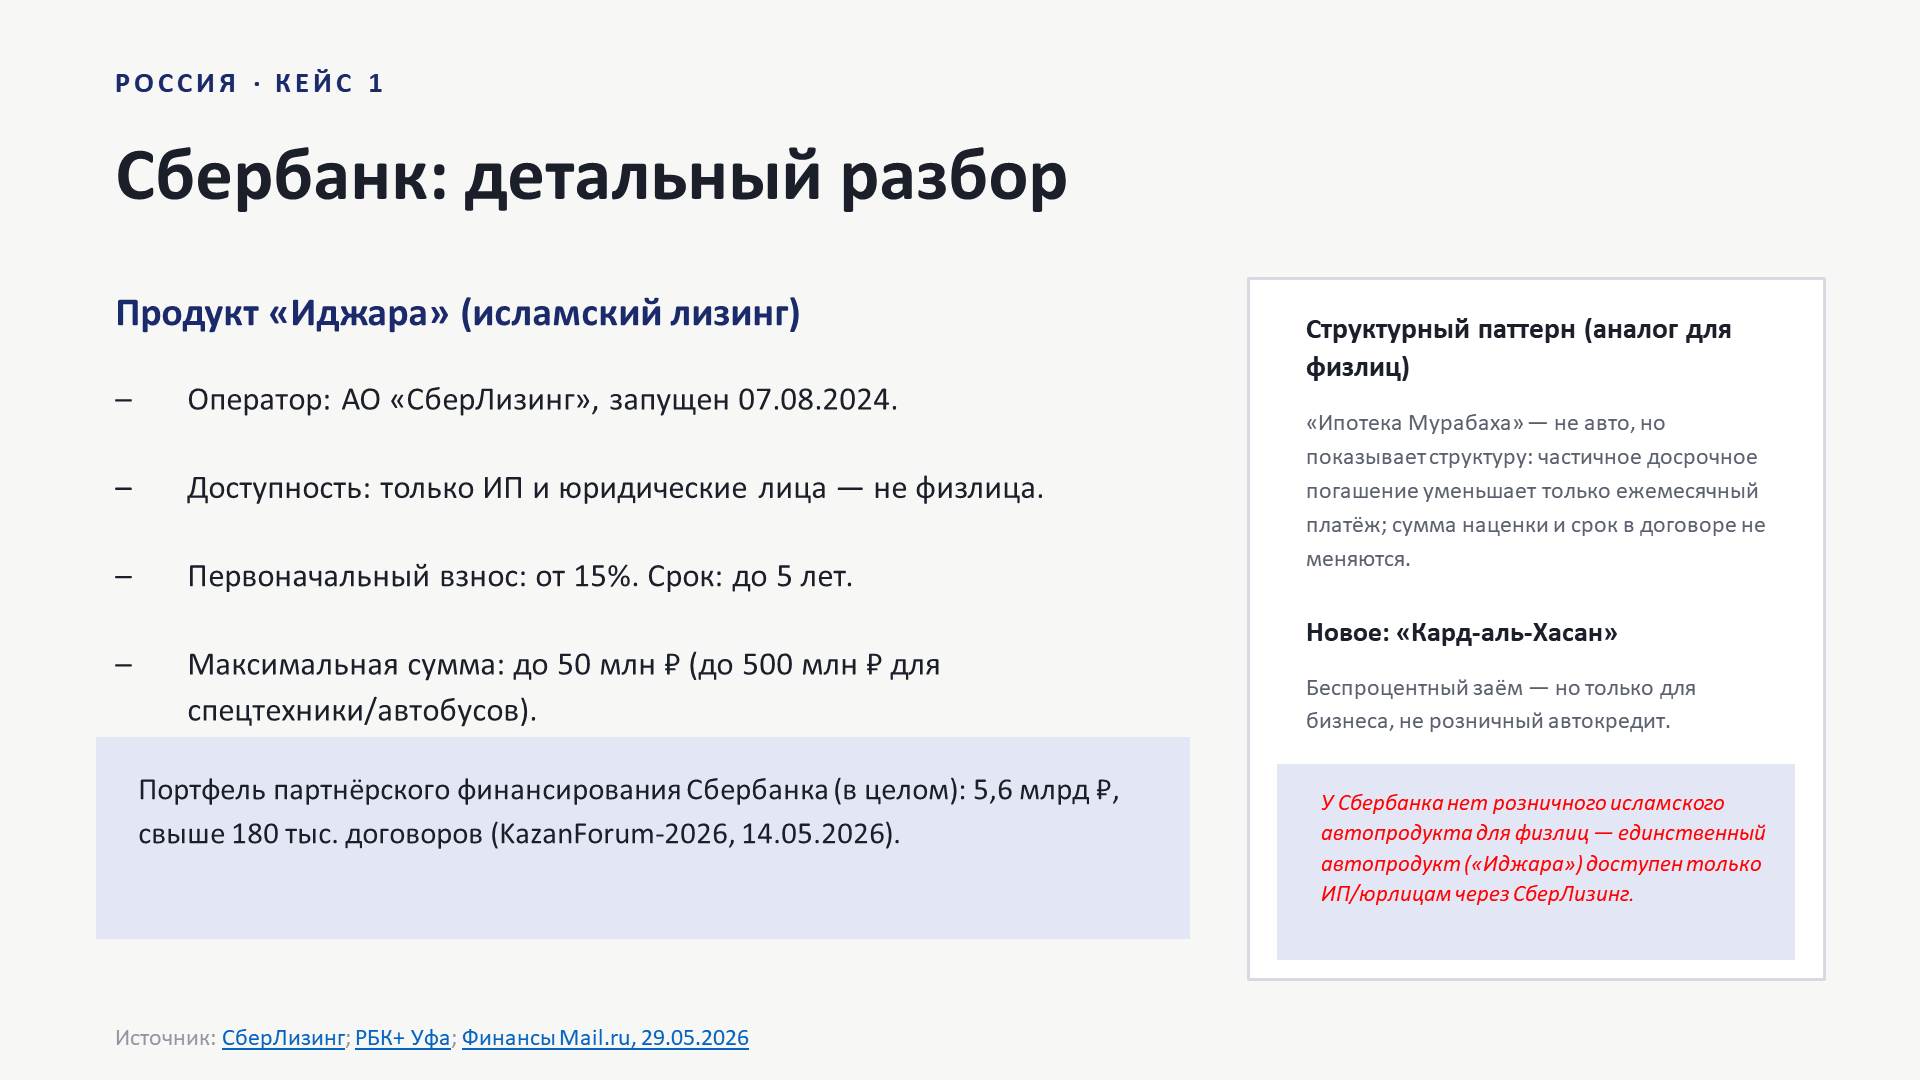
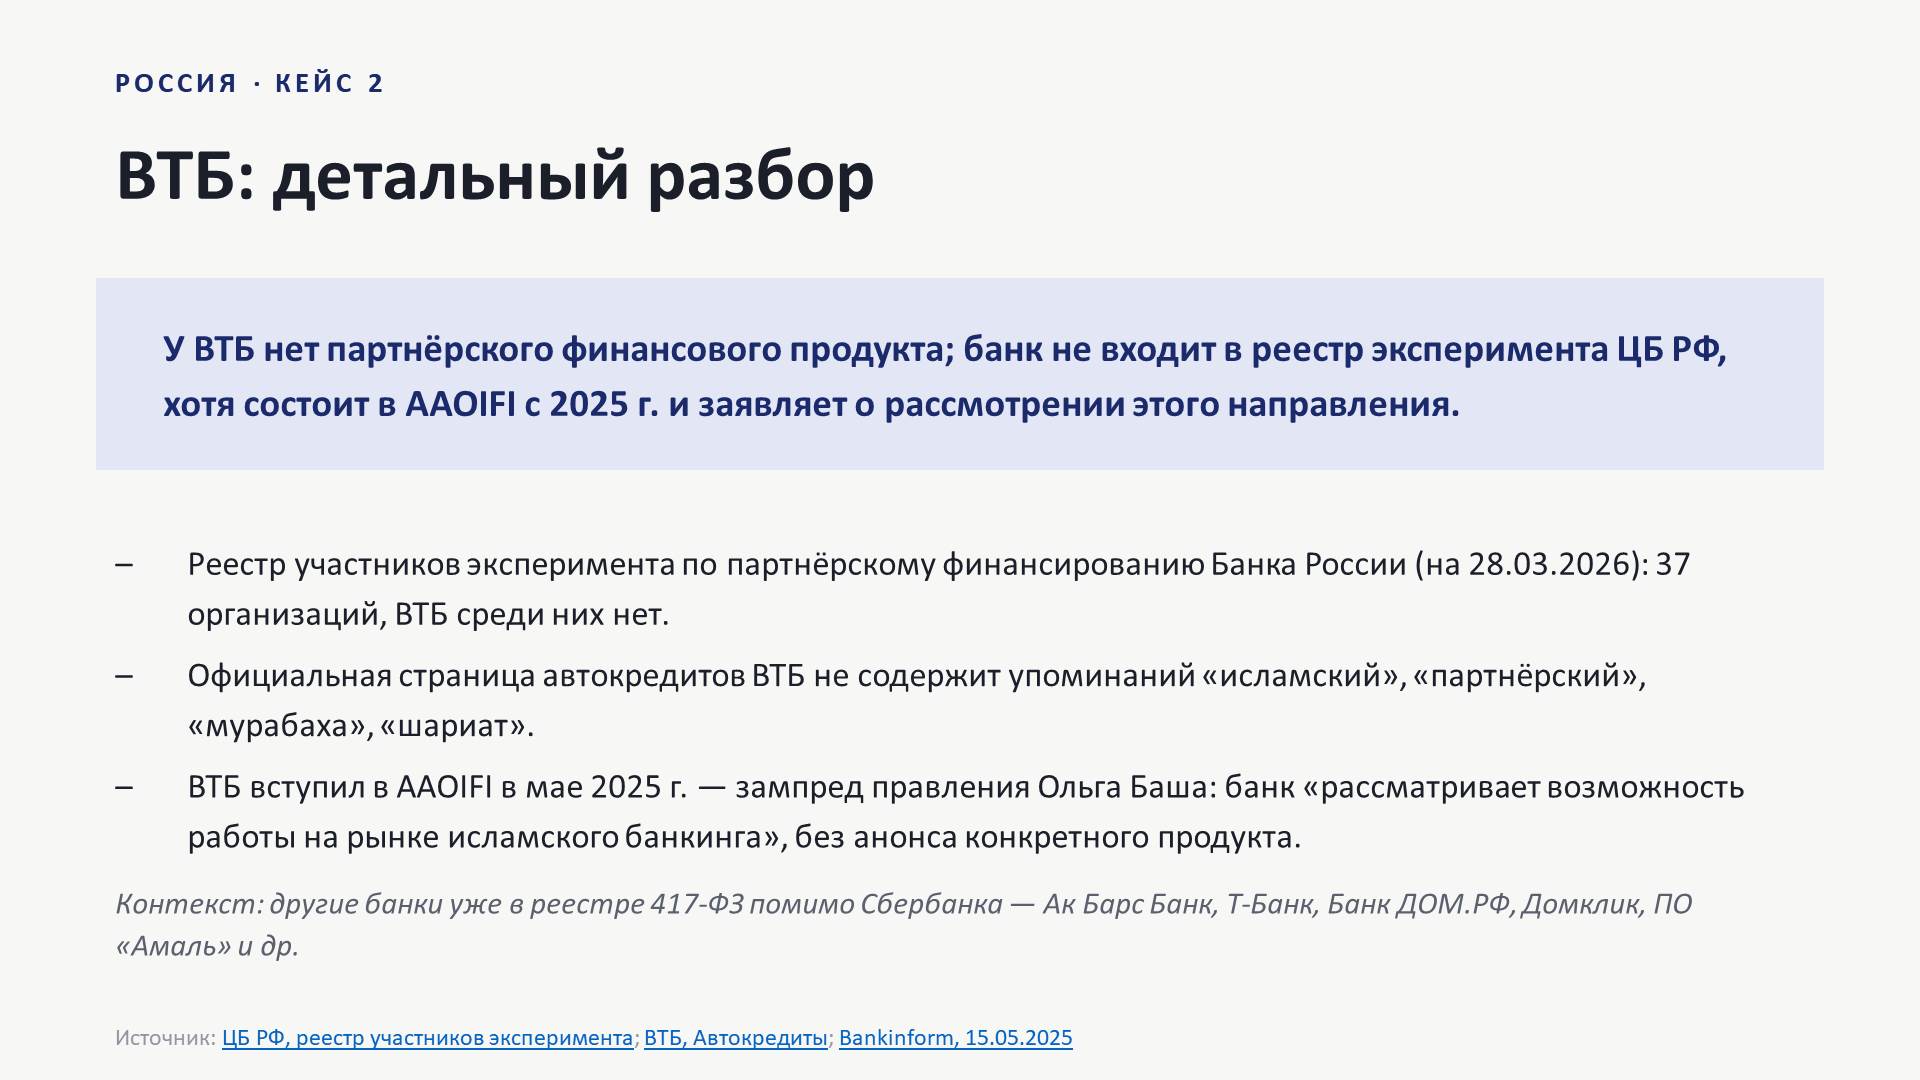
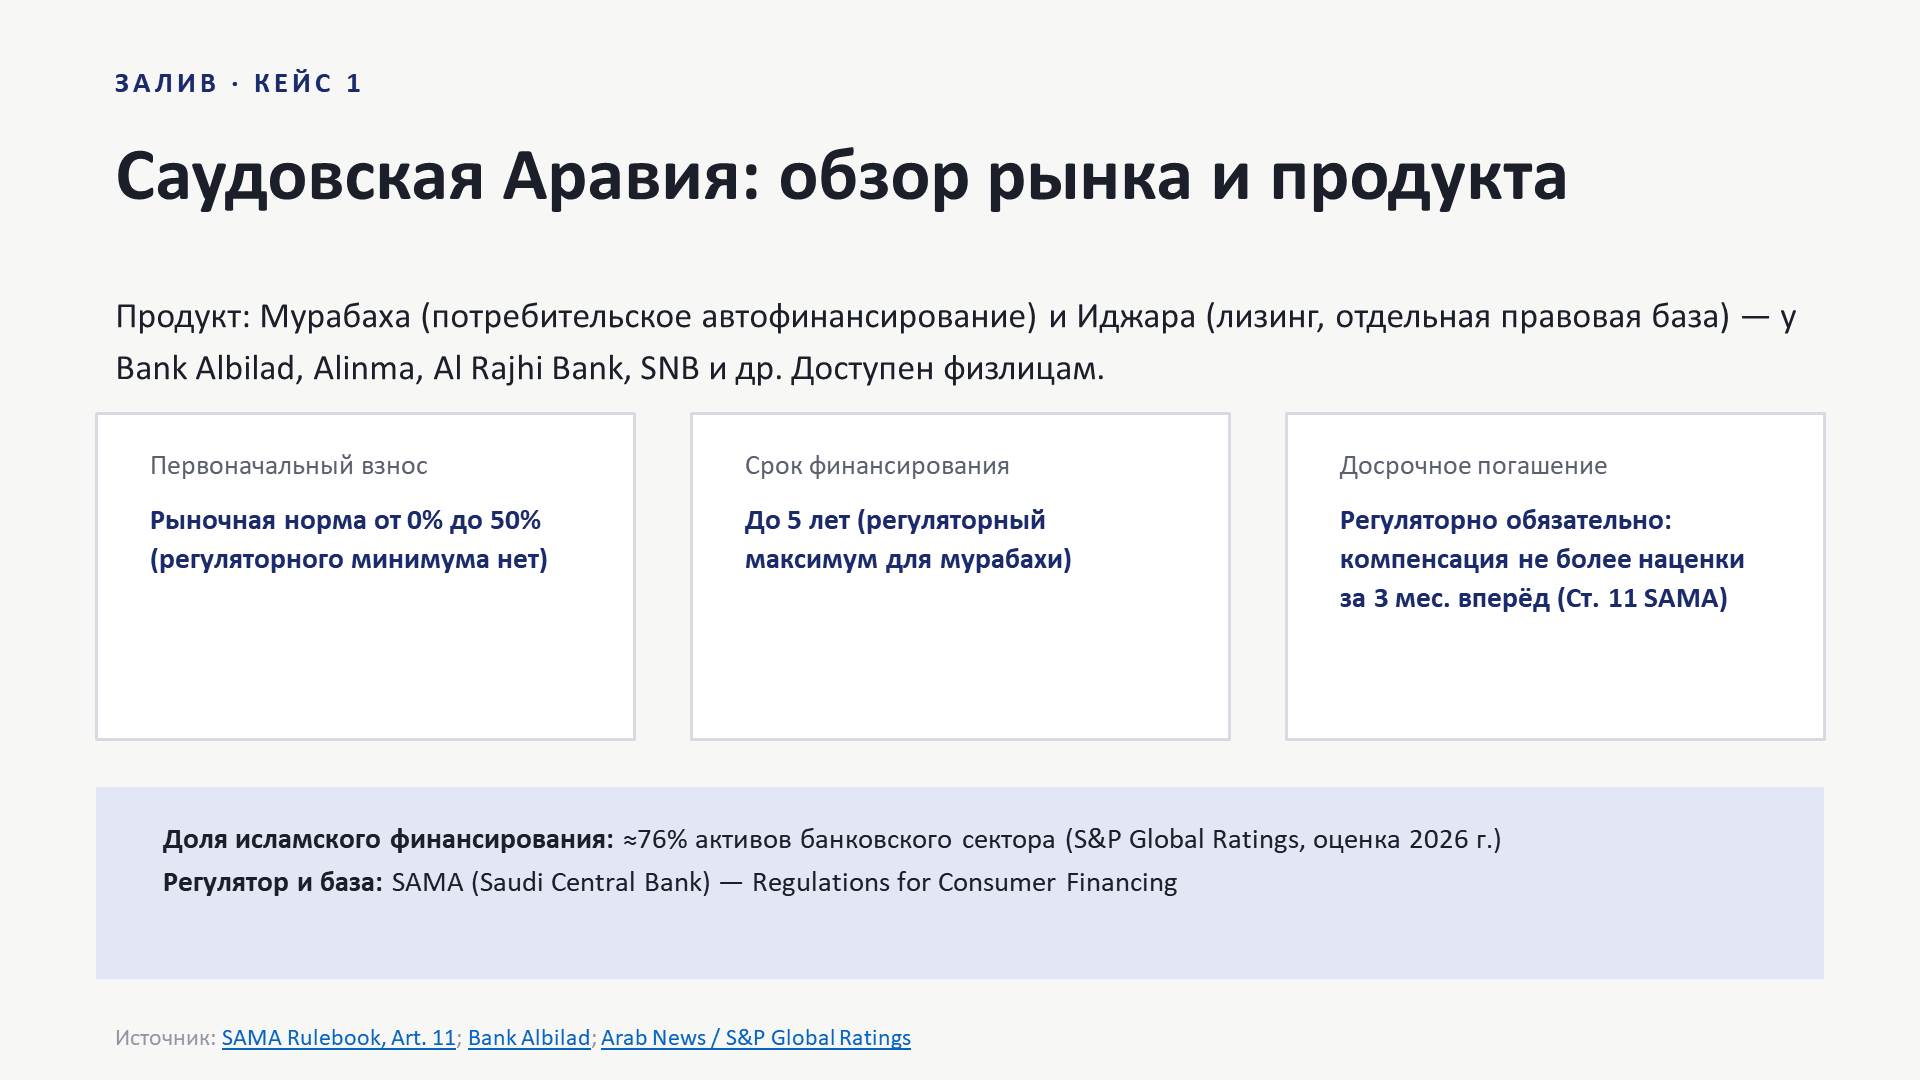
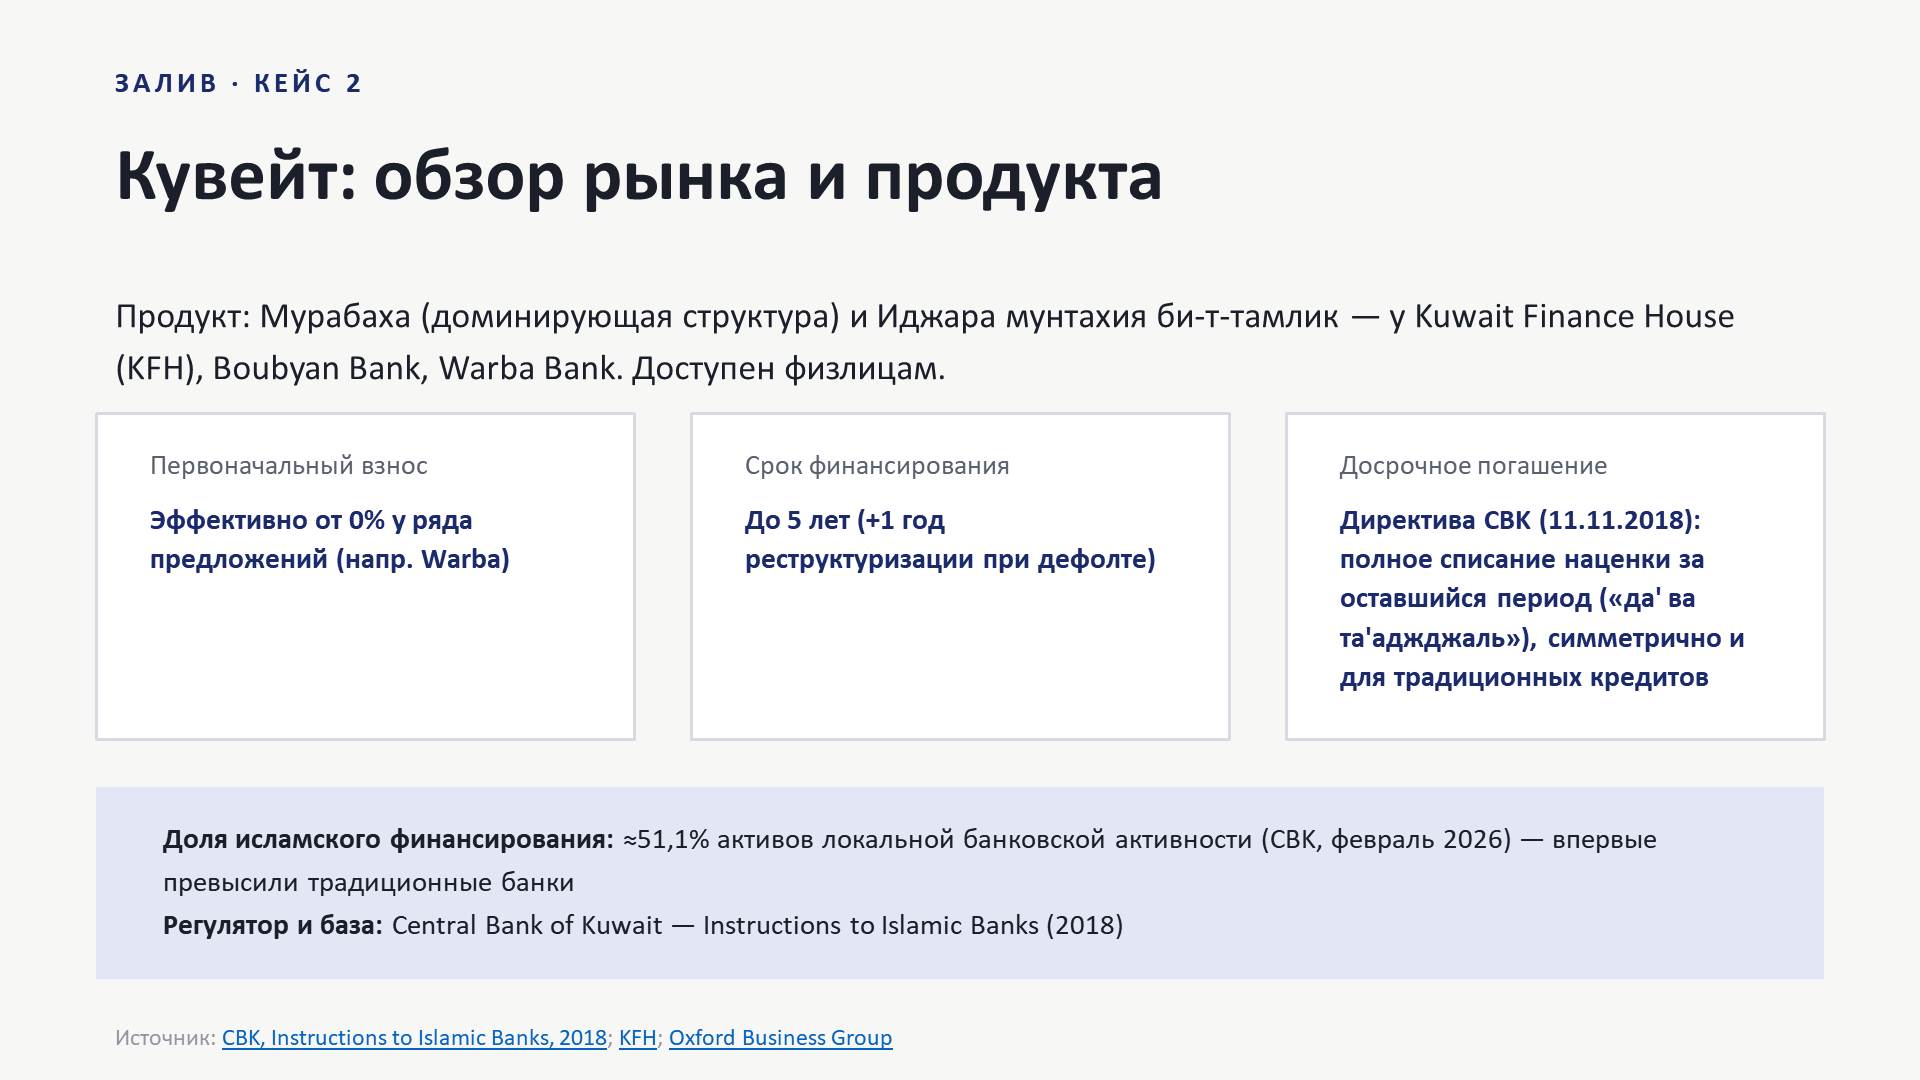
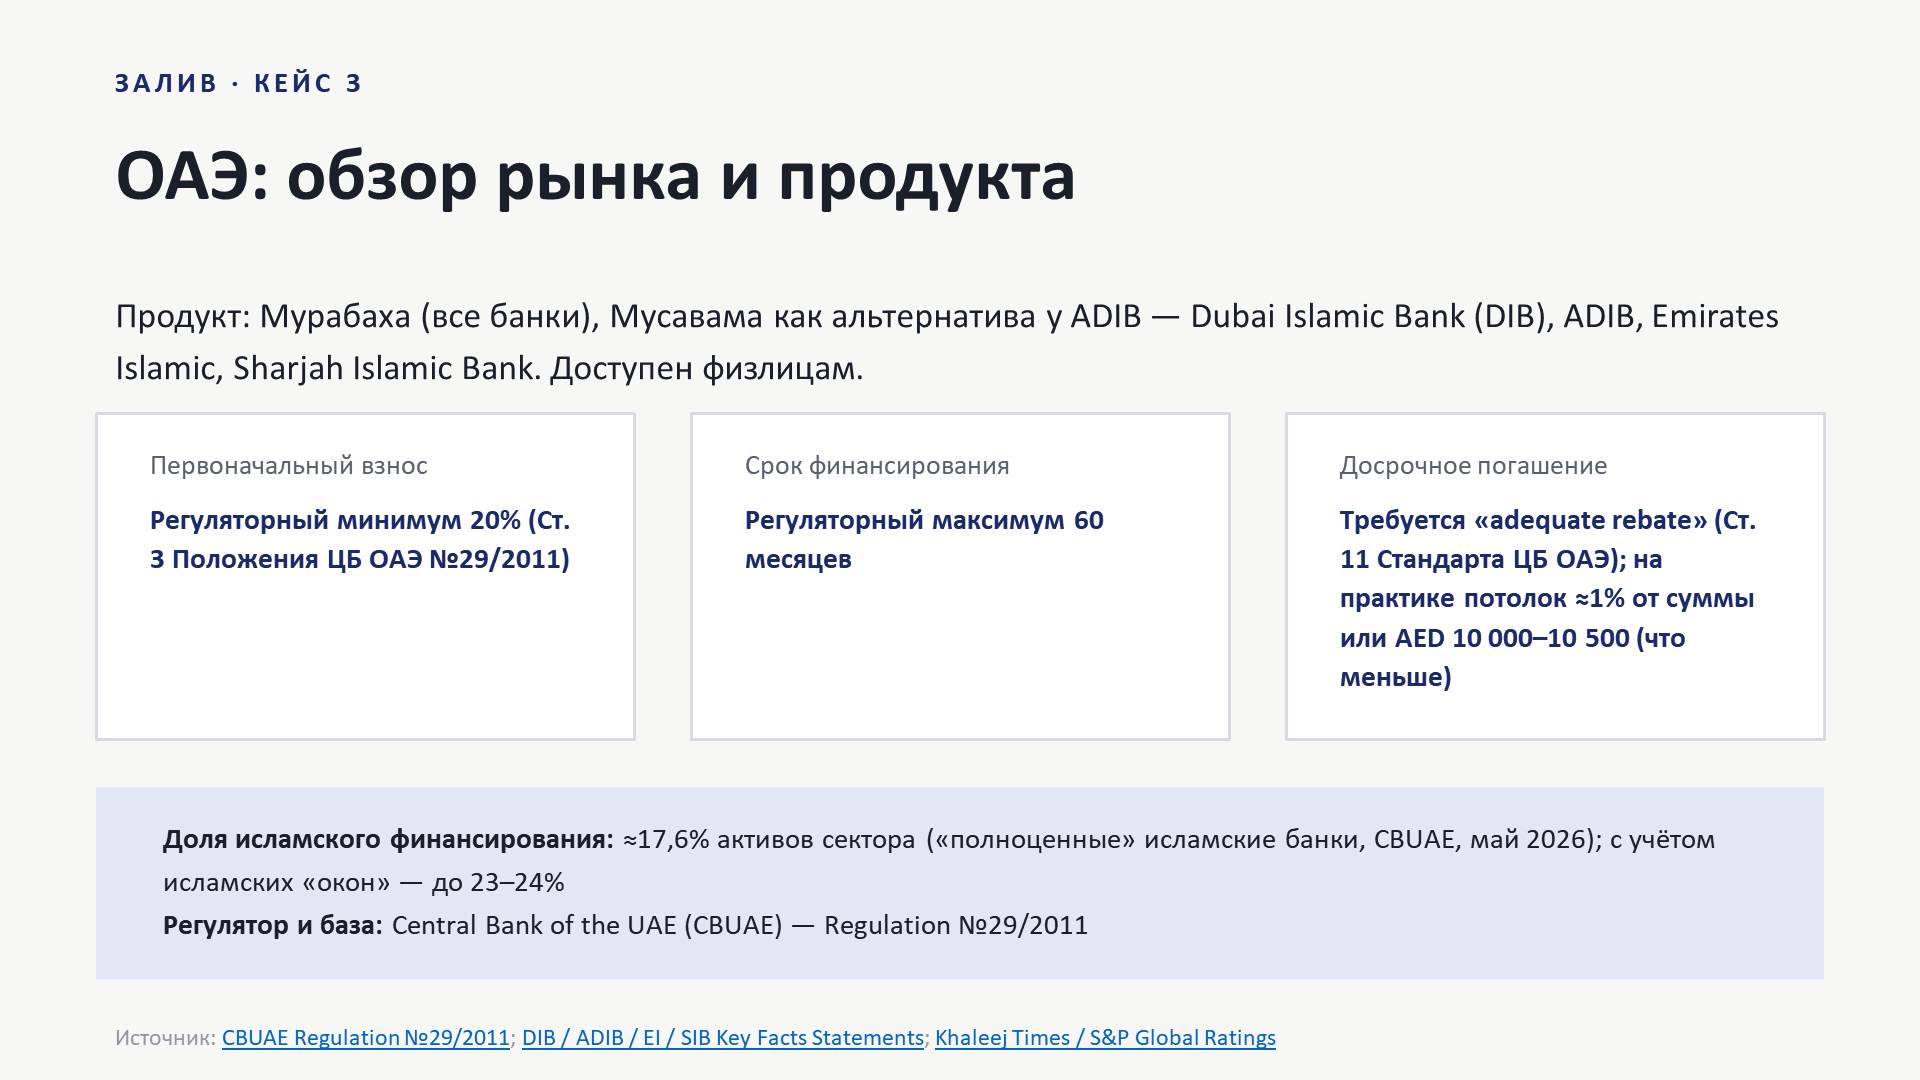
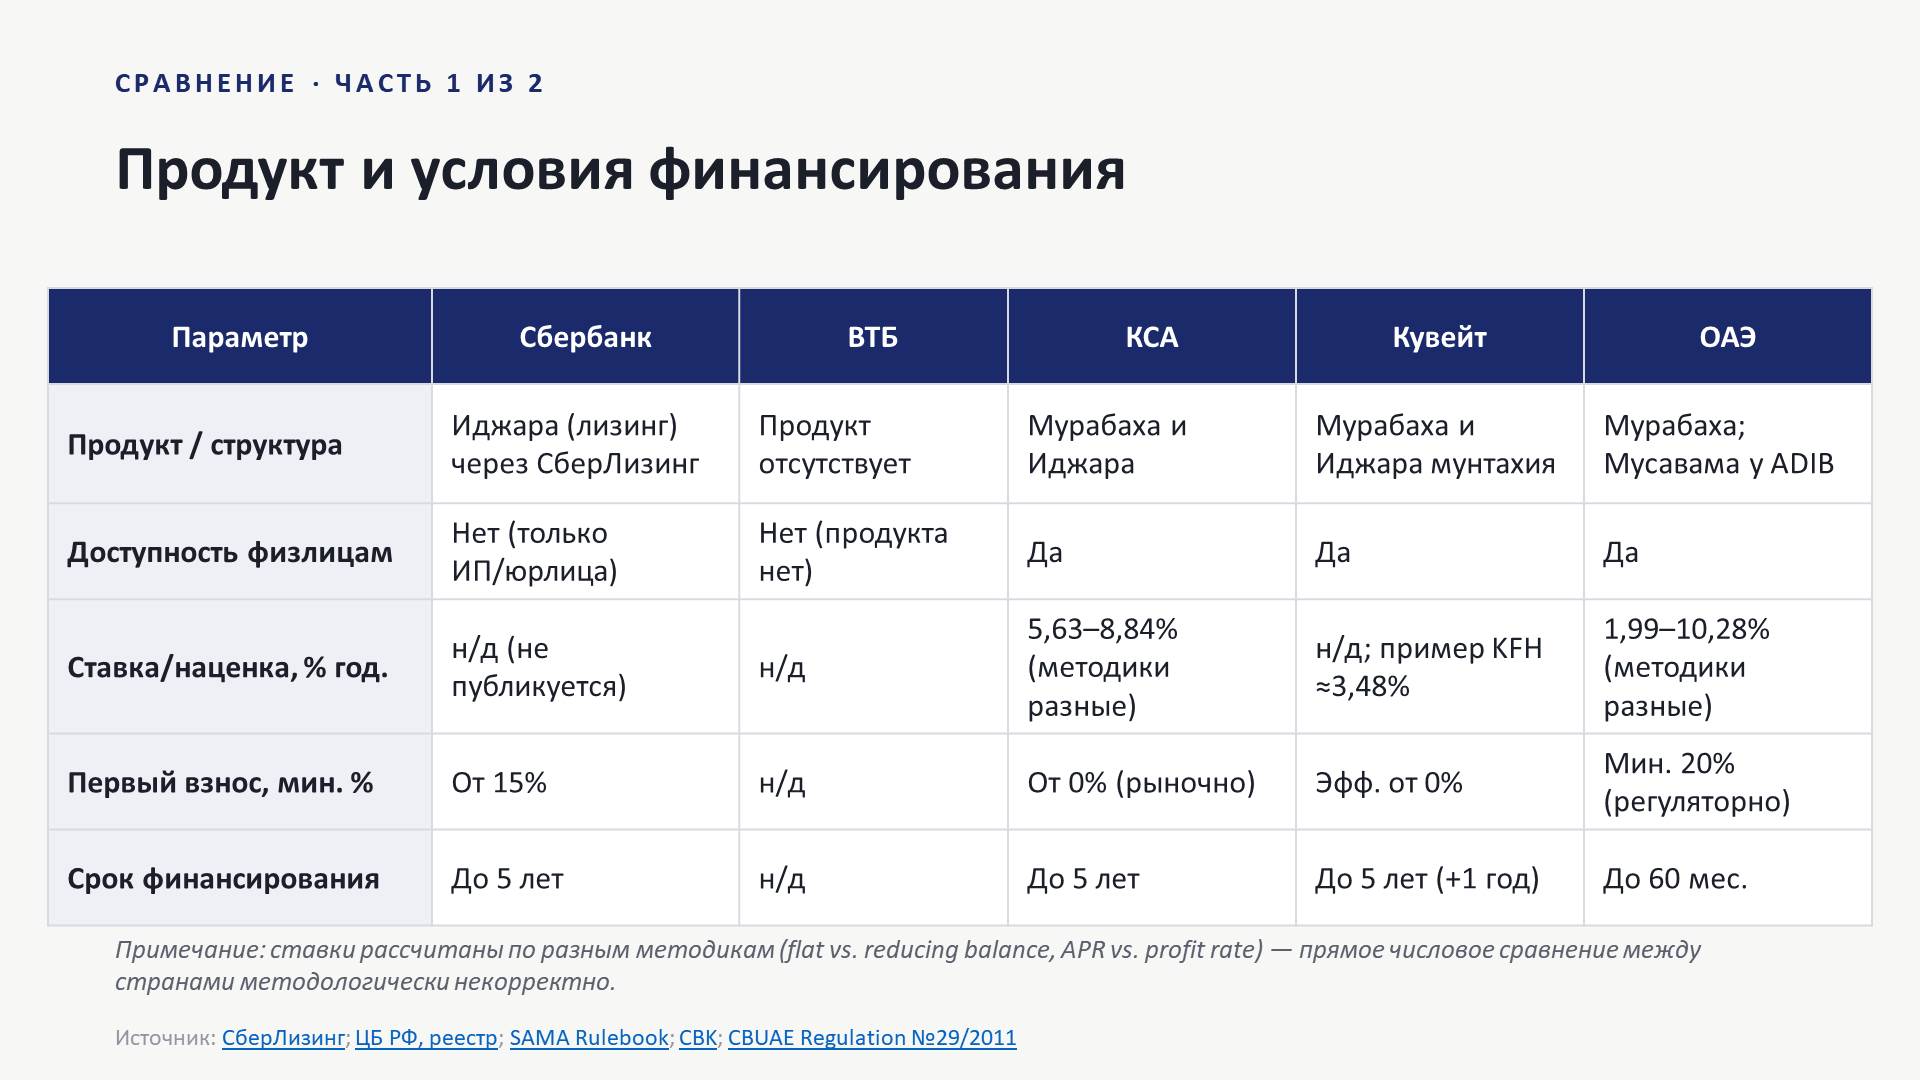
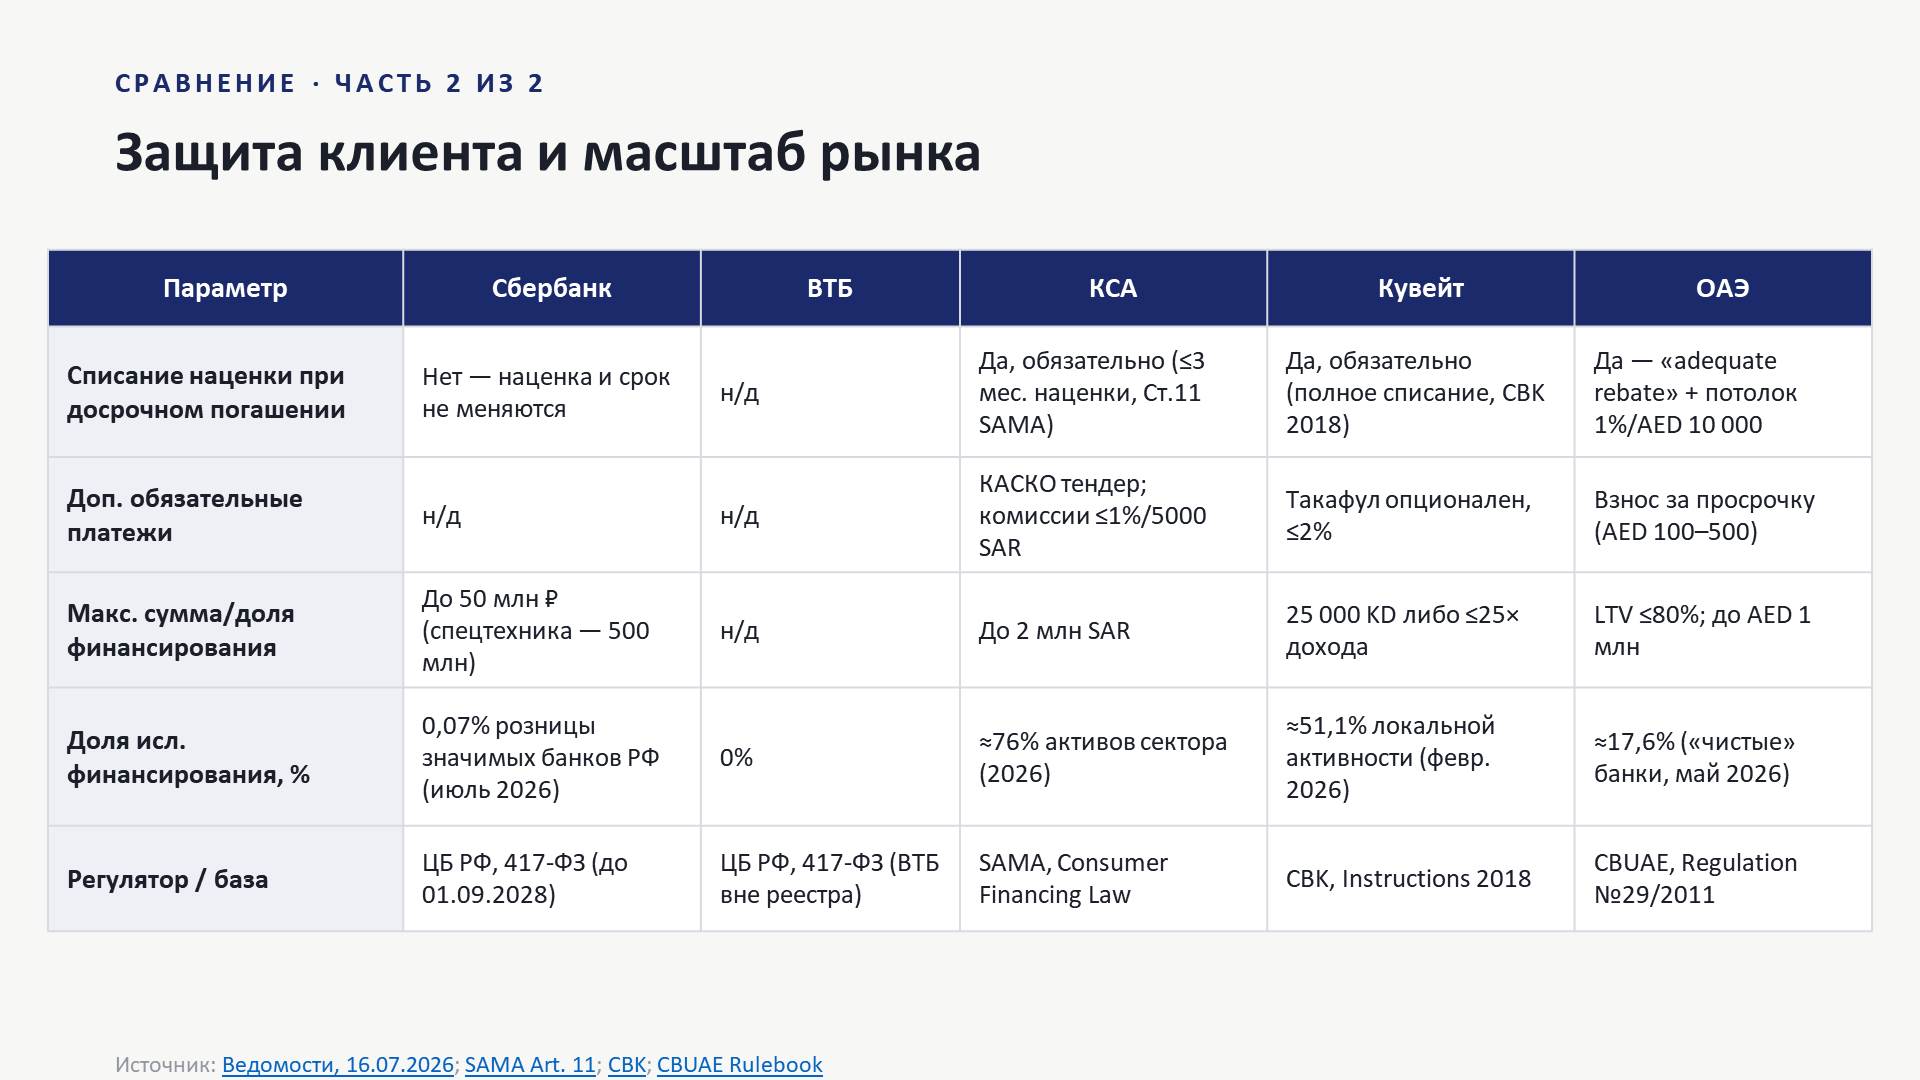
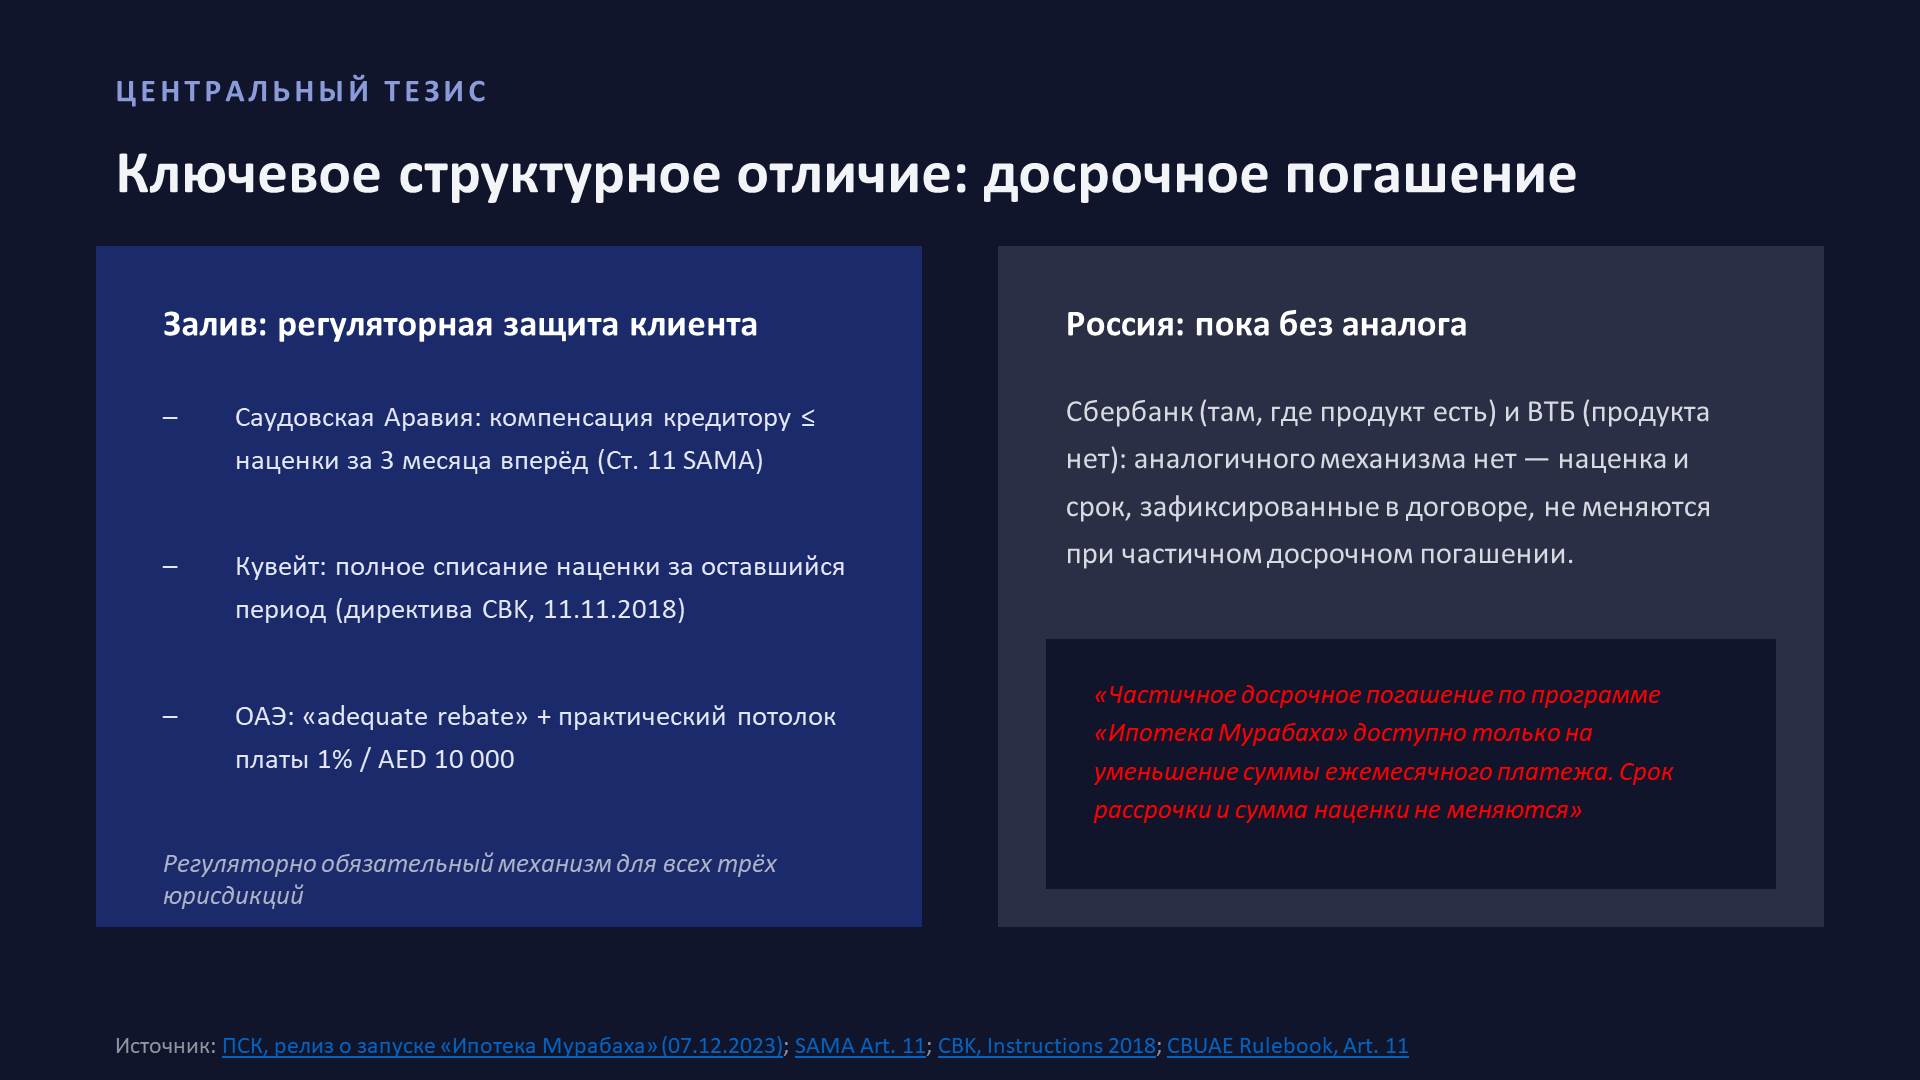
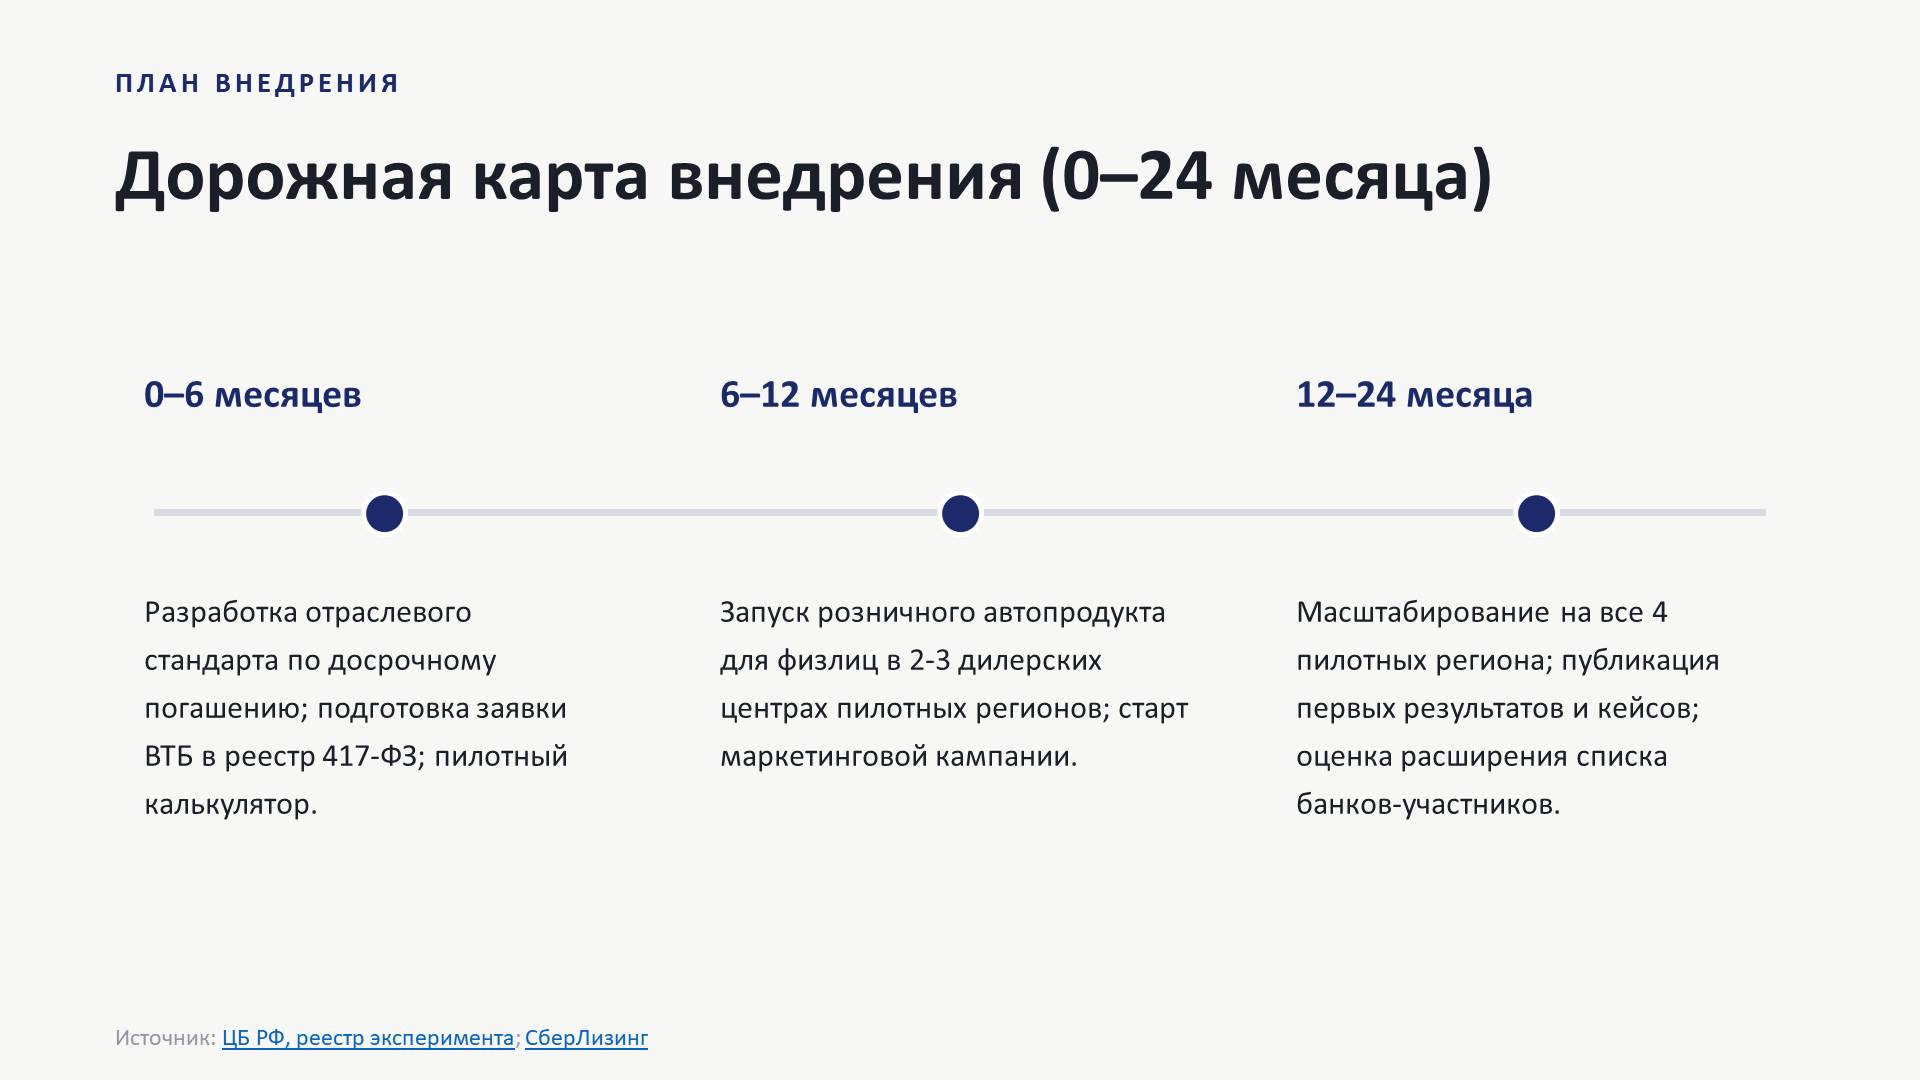
Мне как автору этой публикации было принципиально важно посмотреть на вопрос не с позиции регулятора и не с позиции теоретика исламских финансов, а с позиции человека, который считает юнит-экономику дилерского центра и понимает, из чего складывается доверие клиента к финансовому продукту в момент, когда он подписывает документы в шоуруме. Дальше — иллюстрации, которые дают точную фактурную картину: как устроены работающие модели за рубежом, что уже сделано в России и в чём именно заключается разрыв между тем и другим. Моя часть работы на этом заканчивается — начинается работа с цифрами, которые говорят сами за себя.
Автор: Сергей Наумовский
www.linkedin.com/in/sergeynaumovsky
Ссылки на внешние источники, использованные на слайдах выше:
Arab News / S&P Global Ratings
ЦБ РФ, реестр участников эксперимента;
Arab News / S&P Global Ratings
CBK, Instructions to Islamic Banks, 2018;
KFH;
DIB / ADIB / EI / SIB Key Facts Statements;
Khaleej Times / S&P Global Ratings
CBK;
CBK;
ПСК, релиз о запуске «Ипотека Мурабаха» (07.12.2023);
KFH;
Arab News / S&P Global Ratings
KFH;
 Мнение эксперта